







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dentre os diversos métodos de avaliação dos estoques, para fins tributários, aqueles que a legislação do Imposto de Renda tem permitido usar são:
preço específico, custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
apenas custo médio ponderado móvel e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, custo médio de reposição e último que entra, primeiro que sai (UEPS).
preço de venda a varejo, custo médio ponderado fixo e primeiro que entra, primeiro que sai (PEPS).
custo médio ponderado móvel, primeiro que entra, primeiro que sai (PEPS) e último que entra, primeiro que sai (UEPS).
Considere que uma empresa comercial adquira mercadorias por R$ 15.000,00, acrescidos de 20% de IPI. Considere, ainda, que o ICMS, à alíquota de 15%, esteja embutido no preço, e que apenas esse tributo seja recuperável para a empresa.
Nessa situação, o lançamento correto, em reais, referente a essa operação será o apresentado a seguir.
D - mercadorias _______________ 15.000
D - conta-corrente do ICMS ______ 2.250
D - conta-corrente do IPI ______ 3.000
C - fornecedores _____________ 20.250
Certo
Errado
Ao final do mês 6/07, o saldo do disponível, considerando-se o inventário permanente e o PEPS, é de R$ 11.754.
Caso o ICMS da aquisição das mercadorias fosse utilizado como crédito fiscal, o valor do ICMS a recolher, considerando-se apenas as informações apresentadas, corresponderia a R$ 5.100,00.
Os seguintes dados foram extraídos dos registros da Empresa Silva & Souza Ltda., em março de 2007:
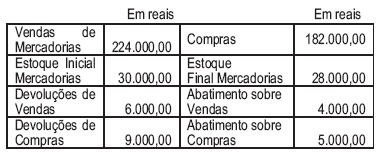
Com, base nos dados acima, é correto afirmar que o lucro bruto do mês de março de 2007, em reais, foi:
44.000,00
48.000,00
54.000,00
58.000,00
68.000,00
O valor das Mercadorias disponíveis para a venda no período é
R$ 10.600.000
R$ 10.120.000
R$ 10.020.000
R$ 10.000.000
R$ 9.880.000
De acordo com o sistema permanente e a metodologia PEPS, o valor do estoque final é de R$ 139,80.
Uma das características indispensáveis para que uma mercadoria possa ser negociada como um contrato futuro é ela estar desvinculada de controle governamental.
O ICMS sobre vendas apurado é igual, em reais, a
16.177,20.
17.183,20.
18.325,18
19.577,20.
21.577,30.
Considere as informações abaixo sobre a Cia. Comercial Continente Americano.
Compras líquidas ............................... R$ 900.000,00
Estoque inicial de mercadorias .......... R$ 200.000,00
Estoque final de mercadorias............. R$ 300.000,00
O índice de rotação de estoques no ano foi igual a
3,2
3,6
3,8
4,0
4,5
Se o inventário final de um exercício for subestimado, o resultado bruto da conta de mercadorias do exercício subseqüente será superestimado.
No inventário permanente torna-se necessário a escolha de critérios de atribuição de valores para as saídas de estoques e, conseqüentemente, o valor dos estoques. Com relação à utilização desses critérios em mercado de preços crescentes, é INCORRETO afirmar que
a utilização do critério PEPS para a avaliação dos estoques resulta em valores de estoques finais mais próximos dos últimos preços unitários praticados pelo mercado.
os critérios PEPS e Média Ponderada são legalmente aplicáveis no Brasil, não havendo qualquer restrição legal para a utilização de nenhum deles.
o critério de avaliação de estoques UEPS, em relação à aplicação dos demais critérios, é o que resulta na apuração de menor resultado bruto operacional.
o critério de avaliação de estoques que resulta em custos de mercadorias menores e apuração de resultados menores é o da média ponderada.
o critério PEPS é o que apresenta maior distorção em relação aos preços praticados pelo mercado na identificação do custo das mercadorias vendidas, em economias com altas taxas de inflação.
A Comercial Ribeiro Ltda. realizou uma aquisição de mercadorias, de uma empresa industrial, com as características apresentadas abaixo.
- Valor da Nota Fiscal (incluindo ICMS e IPI): R$ 13.000,00
- Alíquota de ICMS incidente: 17%
- Alíquota de IPI incidente: 30%
Considerando que a empresa trabalha com o inventário permanente, e respeitando a legislação vigente, o valor lançado na sua conta Estoque de Mercadorias, em reais, foi:
10.000,00
11.300,00
11.700,00
13.000,00
14.700,00
A contabilidade comercial registra as operações relacionadas com compras e com vendas de mercadorias, controlando a evolução do patrimônio das empresas comerciais.
Sobre esse assunto, assinale a alternativa INCORRETA.
No fechamento do balanço, a conta Mercadorias deve ter saldo correspondente ao valor do estoque.
O resultado com mercadorias é igual a vendas menos o custo das mercadorias vendidas. O custo das mercadorias vendidas está atrelado ao controle do estoque de mercadoria.
O custo de uma mercadoria é resultante da soma do valor da nota fiscal com os gastos acessórios para a sua colocação em condições de venda.
O ICMS é um imposto sobre operações relativas à circulação de mercadorias, de competência federal, estadual e municipal, calculado mediante uma alíquota única sobre o valor das mercadorias ou dos serviços registrado na nota fiscal.
Quando do valor total da nota fiscal já estiver deduzido o valor do desconto ou abatimento incondicional, não é obrigatória a contabilização de tal desconto ou abatimento.
Considerando-se que o saldo inicial de valores a receber de curto e longo prazos foi de R$50.000,00, e que o saldo inicial das receitas antecipadas foi de R$ 6.000,00, então o valor dos recebimentos provenientes das atividades operacionais, no período em análise, foi de R$ 179.210,00.
01/06 - 80 unidades a R$ 20,00
12/06 - 120 unidades a R$ 25,00
26/06 - 100 unidades a R$ 30,00
Abstraindo-se a incidência de tributos sobre as operações e sabendo que em 20/06 foram vendidas 140 unidades a R$ 50,00 cada uma, é correto afirmar que o lucro bruto, caso a companhia utilize o método PEPS, é, em R$, de
4.080,00
3.900,00
3.780,00
3.600,00
3.380,00
Se os preços de uma mercadoria comercializada pela empresa estiverem diminuindo, a utilização do critério UEPS ou LIFO lhe permitirá apurar um CMV mais atualizado, mais próximo ao preço de reposição.
Ao se utilizar o UEPS como controle de estoques, pelo sistema permanente, o valor do estoque final das mercadorias disponíveis para revenda será menor, em relação ao uso do PEPS, em uma economia inflacionária.



