







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O lucro líquido auferido, considerando-se o inventário permanente e o PEPS, corresponde a R$ 4.188,70.
Uma determinada empresa iniciou um exercício com 125 unidades, no estoque, avaliadas em R$ 810,00 cada. Durante o exercício efetuou duas compras: uma de 450 unidades, ao preço de R$ 830,00 cada e outra de 600 unidades ao preço de R$ 860,00 cada. Efetuou, também, duas vendas, uma de 690 unidades e outra de 485 unidades. Quanto ao resultado dessas operações podemos afirmar que, aplicando o:
método PEPS a empresa terá um lucro maior.
método UEPS ou P.M. a empresa terá um lucro menor.
Controle Periódico, o lucro da empresa será igual ao apurado pelo método PEPS.
PEPS, UEPS, P.M ou Controle Periódico, o lucro da empresa será o mesmo.
Ao se adotar o UEPS, o valor do ativo circulante, em uma economia inflacionária, com impacto direto no custo das mercadorias adquiridas, é maior do que o valor obtido ao se adotar o PEPS.
Considere o saldo inicial de combustíveis e lubrificantes no valor de R$ 2.152,60 e o saldo inicial de combustíveis e lubrificantes a pagar de R$ 3.685. Nessa situação, os valores de combustíveis e lubrificantes adquiridos ao longo do período e o total pago para o posto de gasolina no período correspondem, respectivamente, a
Um analista financeiro preparou as seguintes estimativas de caixa e vendas da empresa WBT para o período de março a junho do ano corrente. O analista destaca que, historicamente, 50% das vendas tem sido a vista e o restante tem sido recebido um mês após a venda. Os pagamentos são realizados a vista. A empresa WBT espera manter um saldo mínimo de R$25. O saldo inicial, em 1° de abril, é de R$115.
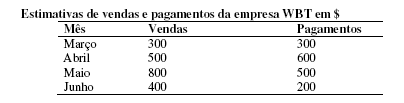
Com base nas informações acima, é correto afirmar que:
no mês de maio, as entradas superam as saídas de caixa em $150.
a diferença entre entradas e saídas de caixa será negativa nos meses: abril, maio e junho.
o único mês que apresenta disponibilidade acumulada disponível positiva é o mês de abril.
no mês de maio, as entradas superam as saídas de caixa em $300.
A Cia Constelar comercializa peças e componentes para microcomputadores e ainda presta serviços de manutenção aos seus clientes, garantindo a assistência técnica por um ano. Para a efetivação de suas atividades, mantém em seus estoques peças e componentes que sofrem acentuada desvalorização mensal no preço de aquisição, mesmo em uma economia de preços crescentes, em face da mudança constante provocada pelo avanço tecnológico. Se essa empresa utiliza para avaliar seus estoques o critério ultimo que entra o primeiro que sai (UEPS), com relação à apuração do custo das mercadorias vendidas e dos serviços prestados, a tendência dessa empresa é apurar
custos de mercadorias superavaliados.
estoques finais subavaliados.
menor Resultado Bruto Operacional.
estoques finais maiores.
custos de serviços maiores.
Sobre a movimentação de mercadoria controlada por ficha de estoque, pode-se afirmar que o estoque final
avaliado pelo método PEPS proporcionará um CMV maior, caso o mesmo estoque seja avaliado pelo método UEPS, num período de preços crescentes
avaliado a PEPS tem o valor das últimas entradas.
avaliado a UEPS tem o valor das últimas entradas.
tem o valor das compras menos o valor das vendas.
avaliado pelo método UEPS, proporcionará um CMV maior, caso o mesmo estoque seja avaliado pelo método PEPS, num período de preços decrescentes.
Em períodos de deflação, o imposto de renda devido seria menor se uma empresa utilizasse o UEPS em vez do PEPS.
A utilização do UEPS como controle de estoques só é permitida pela legislação vigente no caso de sistemas periódicos de controle de estoques
A Cia. Comercial Fernandópolis utiliza o sistema de inventário permanente. No mês de início de suas atividades, apresentou a seguinte movimentação de mercadorias, em ordem cronológica (desconsidere a incidência de impostos):
- aquisição de 50 unidades a R$ 40,00 cada uma;
- aquisição de 100 unidades a R$ 50,00 cada uma;
- venda de 120 unidades a R$ 40,00 cada uma.
O valor do estoque final de mercadorias, caso a empresa utilize o método UEPS (último que entra, primeiro que sai) será
maior do que o obtido, se a companhia utilizar o método do custo médio ponderado.
maior do que o obtido, se a companhia utilizar o método PEPS (primeiro que entra, primeiro que sai).
igual a R$ 1.500,00.
igual a R$ 1.400,00.
menor que R$ 1.300,00.
O saldo do passivo circulante ao final do mês 6/07, considerando-se o inventário permanente e o PEPS, é de R$ 81.882,31.
Se com os dados da 25ª questão, o critério de determinação de custo do estoque fosse o Ueps, o Custo das Mercadorias Vendidas no período seria de
O custo de produção apurado no período corresponde a R$ 24.845.
Na situação descrita na 26ª questão, o valor do estoque final da mercadoria seria de
R$ 10.200,00
R$ 10.000,00
R$ 11.000,00
R$ 10.700,00
A soma dos saldos das contas de ativo circulante, antes da apuração do ICMS a pagar, totaliza R$ 19.740,00.
A Companhia Rio Seco constatou que alguns lotes de suas mercadorias apresentavam pequenos defeitos. Por isso, informou a seus clientes que tais defeitos poderiam ser encontrados em algumas peças, antes de fazer as seguintes vendas:
• R$ 15.000,00, para a Empresa Lago Ltda., à vista;
• R$ 12.000,00, para o Armarinho Ribeiro Ltda., sendo metade à vista e metade a prazo;
• R$ 10.000,00, para a Empresa Canal Aberto Ltda., a prazo.
No mesmo mês, ocorreram as seguintes situações:
• a Empresa Lago encontrou defeitos acima do aceitável e devolveu 40% das compras; • o Armarinho Ribeiro manteve as compras realizadas;
• a Canal Aberto conseguiu um abatimento de 20%, para não devolver as mercadorias.
Desconsiderando a incidência dos impostos, nas operações acima, a Receita Bruta, em reais, da Companhia Rio Seco, decorrente de tais vendas, foi:
23.000,00
29.000,00
31.000,00
35.000,00
37.000,00
Com base nas informações apresentadas pela empresa, assinale a opção correspondente ao custo da mercadoria vendida (CMV) utilizando a metodologia UEPS e o sistema de controle de estoques permanente, bem como ao lucro operacional auferido utilizando a metodologia PEPS e o sistema de controle de estoques permanente, respectivamente.
R$ 322,60 e R$ 135,90
R$ 324,10 e R$ 135,90
R$ 324,10 e R$ 137,40
R$ 322,60 e R$ 137,40

Se na situação descrita na 25ª questão, o critério adotado fosse o da Média Ponderável Móvel, o Custo das Mercadorias Vendidas seria de
R$ 74.660,00
R$ 55.200,00
R$ 55.500,00
R$ 54.000,00
R$ 55.290,00
Se ao final de determinado exercício, uma empresa subestimar seu inventário final em R$ 120.000,00, em conseqüência, no exercício seguinte, o resultado estará aumentado em R$ 120.000,00.
Caso a Entidade avalie o seu estoque pelo método denominado "Custo Médio", pode-se afirmar que o seu Estoque Final de Mercadoria será de
R$ 10.750,00.
R$ 12.950,00.
R$ 15.050,00.
R$ 15.275,00.
R$ 17.800,00.



