







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma determinada empresa comercial, que utiliza o sistema do inventário permanente, efetuou a venda de um lote de 1.000 unidades de uma mercadoria por R$ 200.000,00, com incidência de ICMS a 18%. Posteriormente, 10% do lote foram devolvidos pela compradora. O preço de venda das mercadorias foi superior em 60% ao custo contábil delas. Abstraindo a incidência de PIS e COFINS sobre as operações, o registro contábil da devolução de vendas diminuiu o lucro bruto da vendedora, em R$, em
3.200,00
3.600,00
3.900,00
6.150,00
7.500,00
O valor de combustíveis adquiridos no período correspondeu a R$ 330.
Na apuração do Resultado Bruto Operacional são considerados como deduções da Receita Bruta de Vendas
os valores pagos relativos ao transporte das vendas e as despesas de comissões.
as devoluções de vendas e os gastos com amostras e anúncios do produto.
os abatimentos concedidos ao comprador e o IPI constante da nota fiscal de venda.
as despesas de publicidade pagas antecipadamente e as devoluções de venda.
os desembolsos feitos na contratação de propaganda e publicidade e os impostos indiretos.
Os dispêndios efetuados com a aquisição de mercadorias para revenda se transformam em despesa à medida que se recebe o valor correspondente à sua venda a terceiros.
De acordo com a metodologia UEPS e o sistema permanente, o valor do custo das mercadorias vendidas é de R$ 583,00.
Indique, abaixo, a afirmativa incorreta a respeito do inventário de mercadorias de propriedade de uma empresa.
O inventário deve abranger, além das mercadorias de propriedade da empresa que estejam em seu poder, aquelas que estejam sob a custódia de terceiros.
O inventário deve incluir as mercadorias de propriedade de terceiros que estejam em poder da empresa.
Nas operações de consignação, o consignante mantém a propriedade da mercadoria, até que o consignatário a venda.
Somente ao vender a mercadoria consignada, o consignatário fará o registro da sua compra.
O consignante só registra a venda de uma mercadoria consignada depois que o consignatário efetuar a sua venda.
Nas empresas agropecuárias, em que o produto principal está sujeito a crescimento natural ou vegetativo, a avaliação de seus estoques pelo valor de mercado é uma decorrência da aplicação combinada dos princípios do custo histórico de aquisição e da realização da receita.
Indique, abaixo, a afirmativa incorreta.
As devoluções de compras de mercadorias devem ser registradas na ficha de controle de estoque, na coluna de Entrada.
As devoluções de vendas de mercadorias devem ser registradas na coluna de Entradas da ficha de controle de estoque.
Os descontos comerciais sobre compras são registrados, apenas, na parte relativa a valores, na coluna de entrada da ficha de controle de estoque.
Os descontos comerciais sobre vendas não são registrados na ficha de controle.
Os abatimentos são, geralmente, concedidos após as vendas, enquanto os descontos comerciais são, via de regra, contratados no ato da venda.
Considerando a norma adotada na administração pública para avaliação dos bens de almoxarifado, é correto afirmar que esses bens são avaliados
pelo método UEPS, a partir do exercício financeiro seguinte.
O custo das mercadorias que foram vendidas correspondeu, em R$, a
400.000,00
363.000,00
328.000,00
291.000,00
218.250,00
Empresas que realizam elevado número de compras e possuem número elevadíssimo de mercadorias, as quais são mantidas em diversos pontos de estoque e ficam à disposição dos consumidores, devem avaliar seus estoques pelo Método:
PEPS.
UEPS.
Preço específico.
Preço de venda a varejo.
Média ponderada móvel.
Admita que uma empresa comprou materiais no valor de R$ 10.000,00, com incidência de ICMS de 20% e IPI de 10%. Qual o valor, em reais, devido ao fornecedor, nessa compra?
10.000,00
11.000,00
12.000,00
13.000,00
13.200,00
o lucro operacional foi de R$ 280.000,00
Ao pagar antecipadamente um fornecedor de mercadorias, a Cia Comercial Vende e Troca negocia um desconto de 10% sobre o valor total de R$ 10.000.000 que deveria ser pago, caso a quitação do título ocorresse no prazo acordado pelas partes, de 90 dias. Nesse caso, a empresa comercial deveria contabilizar o desconto como
receita não operacional - descontos financeiros concedidos.
deduções de Compras.
estorno na conta de estoques.
ajuste de Custo de Mercadoria Vendida.
receita financeira - desconto obtido.
No caso de a empresa utilizar a média ponderada móvel (MPM) e o sistema de controle permanente, o valor das mercadorias disponíveis para revenda dia 4/11/06 é igual a
o lucro líquido foi de R$ 235.000,00.
No mês de abril/06 as operações com mercadorias, da empresa Solimões, eram as seguintes:
DATA | OPERAÇÃO | UNIDADES | VALOR UNITÁRIO R$ | VALOR TOTAL R$ |
Estoque inicial | 50 | 128,00 | 6.400,00 | |
10/04/x1 | Compra | 100 | 146,00 | 14.600,00 |
15/04/x1 | Venda | 120 | 160,00 | 19.200,00 |
16/04/x1 | Compra | 60 | 168,00 | 10.080,00 |
Na apuração do resultado mensal, o "Custo das Mercadorias Vendidas" e o "Estoque Final" pelo método da média ponderada móvel seriam, respectivamente,
R$ 16.620 e R$ 14.460
R$ 16.800 e R$ 14.280
R$ 17.160 e R$ 13.920
R$ 17.760 e R$ 13.320
R$ 18.160 e R$ 13.450
Dados extraídos da contabilidade da Cia. Monte Alto, cujo objeto social é a revenda de mercadorias:
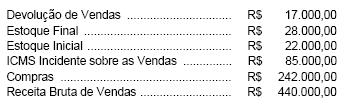
O resultado bruto da companhia nesse exercício correspondeu a, em R$,



