







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Valor das compras de estoques efetuadas em 2004:
Caso a empresa utilize o PEPS para controle de estoques, o valor apurado como custo da mercadoria vendida no mês de janeiro será de R$ 108,00.
Após deduzidas da receita bruta de vendas, as deduções das vendas, os abatimentos e os impostos, apura-se:
Em uma economia inflacionária, com impacto direto na composição dos custos de mercadorias, o saldo monetário do estoque final de mercadorias segundo o PEPS é menor do que o saldo apurado segundo o UEPS.
Em períodos inflacionários, a utilização do método UEPS tende a apresentar os estoques de mercadorias, no balanço, com valores mais próximos aos dos preços correntes do que se fosse adotado o PEPS.
A Empresa Comercial Ltda., no início do exercício, possuía um estoque de mercadorias para revenda no valor de R$ 30.000,00. No final do exercício, os seguintes dados sobre as operações com mercadorias estavam disponíveis na sua contabilidade:
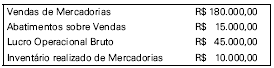
Sabendo-se que as mercadorias estavam isentas de impostos e com os dados fornecidos, pode-se concluir que o valor das compras de mercadorias realizadas no exercício foi de:
R$ 70.000,00.
R$ 80.000,00.
R$ 90.000,00.
R$ 100.000,00.
R$ 115.000,00.
O custo da mercadoria vendida (CMV) no ano de 2004 é superior ao de 2003.
A firma Lojas Entrepostos S/A, operando mercadorias isentas de tributação, inclusive quanto a PIS e COFINS, apresentou o seguinte movimento de estoques, o qual numeramos para indicar a ordem cronológica:
1 - compra de 15 unidades por R$ 1.500,00;
2 - compra de 30 unidades por R$ 4.500,00;
3 - venda de 48 unidades por R$ 9.600,00;
4 - compra de 60 unidades por R$ 9.600,00;
5 - venda de 67 unidades por R$ 13.500,00.
Observações: O estoque inicial do período era de 18 unidades avaliado em R$1.620,00.
De acordo com essas informações podemos mensurar que o estoque final foi de apenas 8 unidades ao custo unitário de
R$ 160,00, se a avaliação for feita pelo critério UEPS.
R$ 150,00, se a avaliação for feita pelo critério PEPS.
R$ 125,00, se a avaliação for feita pelo critério Preço Médio.
R$ 90,00, se a avaliação for feita pelo critério UEPS.
R$ 90,00, se a avaliação for feita pelo critério PEPS.
A figura de lucro não-realizado, para efeitos de consolidação, pode ocorrer no grupamento estoques quando uma entidade efetuar a venda a outra entidade de mercadorias que ainda não foram vendidas a terceiros. Dessa forma, os lucros não-realizados devem ser eliminados na consolidação das demonstrações contábeis, não importando, para esse efeito, quem vendeu as mercadorias, controladora ou controlada, ou que entidade as mantém no estoque.
O valor das compras de mercadorias no ano de 2005 corresponde a R$ 330,00.
O CMV deve ser apurado por sistemas de inventário permanente ou periódico. O sistema permanente apresenta as movimentações diárias de compras e vendas de mercadorias e proporciona a visualização do estoque de mercadorias disponíveis para revenda a qualquer tempo. Já o sistema de inventário periódico não proporciona a visualização do saldo de mercadorias disponíveis para revenda a qualquer tempo.
Em uma empresa comercial o IPI é um custo pois não é recuperável. Já a indústria recupera tanto e ICMS quanto o IPI.
De acordo com o princípio contábil da entidade, é vedada ao sócio a inclusão de seus ativos pessoais no estoque de mercadorias para revenda da empresa.
Baseando-se também nas informações da questão 29, apure o valor do PIS a Recolher pela Cia. Comercial Juliana.
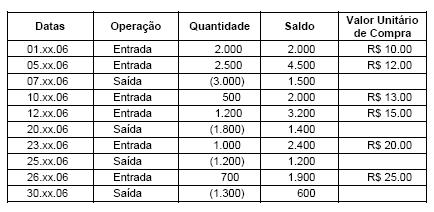
Com base nessas informações, em qual dos critérios de avaliação dos estoques o Resultado Bruto Operacional será maior?
O valor do estoque final de mercadorias, segundo o UEPS, era de R$ 715,00.
Assinale a alternativa, na seqüência correta e respectiva, que representa os dois tipos de Controle de Estoque.
Os valores das compras são registradas no resultado e ao final de cada exercício o saldo do estoque é ajustado pelas últimas compras e pelo inventário. Os valores do estoque são atualizados a cada nova compra e venda, e o gestor poderá a qualquer momento usufruir das informações necessárias.
Para efeitos de critérios de avaliação das contas do ativo, considera-se valor de mercado:
dos bens em almoxarifado, o preço pelo qual possam ser repostos, mediante compra no mercado;
das matérias-primas, o preço de aquisição;
dos direitos destinados à venda, o preço líquido de realização mediante venda no mercado, deduzidos os impostos e demais despesas necessárias para a venda;
dos investimentos, o valor bruto pelo qual possam ser alienados a terceiros;
dos bens destinados à venda, o preço bruto de realização mediante venda no mercado, deduzidos os impostos.
Para verificar o prazo médio (em dias) de recebimento de vendas, o analista de balanço deve dividir o saldo da conta cliente pelo montante de vendas do período, depois multiplicar esse resultado por 360, obtendo, dessa forma, um prazo médio, considerado um exercício social.
O prazo médio de rotação dos estoques é



