







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A tabela apresentada a seguir apresenta a evolução da conta "estoques" da CIA ALFA:
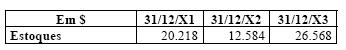
o índice referente ao exercício de X2 é –38;
os estoques caíram 62% em X2, em relação a X1;
o índice referente ao exercício de X3 é 31;
os estoques aumentaram 131% em X3, em relação a X1;
o índice referente ao exercício de X3 é 131.
A Empresa Novidades Ltda, do ramo de roupas prontas, apresentou, ao final de um determinado período de suas operações comerciais, as informações parciais abaixo.
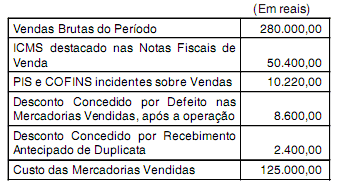
A receita líquida da empresa, nas suas operações comerciais, em reais, é:
Sobre o ICMS - Imposto sobre a Circulação de Mercadorias e Serviços, é correto afirmar que
é de competência estadual ou municipal.
não incide na prestação de serviço de transporte interestadual e intermunicipal e de comunicação.
não é tributável o fornecimento de alimentação, mercadorias ou bebidas, por qualquer estabelecimento.
mesmo as empresas exclusivamente prestadoras de serviços poderão recuperar o ICMS, sob a forma de Créditos Tributários.
na contabilização do ICMS recuperável, o ICMS destacado na nota fiscal de saída deverá ser contabilizado como ajuste da Receita Bruta.
O valor do custo da mercadoria vendida (CMV) no período, de acordo com o UEPS, era de R$ 1.950,00.
O registro da despesa de entrega de mercadorias, quando a empresa paga o transportador, proporciona um débito na demonstração do resultado do exercício (DRE) e um crédito no ativo circulante. A despesa de entrega de mercadorias não influencia na apuração da margem bruta da DRE.
PIS e COFINS são cobrados sobre o faturamento de uma empresa.
Analise o seguinte registro contábil, realizado pela Comercial Recife Ltda., em reais:

Desconsiderando os demais elementos do lançamento (data e histórico), o lançamento indica que a empresa:
apurou o custo das vendas realizadas.
aumentou o recolhimento do ICMS em R$ 59.994,00.
diminuiu o estoque em R$ 59.994,00.
pagou ao fornecedor R$ 333.300,00 pelas mercadorias.
recolheu ICMS e pagou as mercadorias em dinheiro.
Considere os saldos abaixo:
Estoque Final – R$ 600,00
Compras – R$ 1.000,00
Estoque Inicial – R$ 9.000,00
Devolução de Compras – R$ 200,00
Sabendo-se que do total das vendas, correspondente a R$ 10.000,00, houve devoluções na ordem de R$ 250,00, podese dizer que foi apurado:
Representa o critério de avaliação dos estoques em que são utilizados, para fins de baixa, os valores das últimas compras, restando no estoque, um valor menor.
A frase acima refere-se a
Sobre Operações com Mercadorias, é correto afirmar que
descontos Financeiros Obtidos impactam as Vendas Líquidas.
gastos com Transporte, nas vendas, alteram os Estoques e o Custo das Mercadorias Vendidas.
gastos com Transporte e Seguros, nas compras, são subtraídos do Custo de fatura das mercadorias.
descontos Financeiros Concedidos impactam diretamente o montante do Custo das Mercadorias Vendidas.
Inventário Permanente é quando se controla, de forma contínua, o Estoque de Mercadorias, dando-lhe baixa, em cada venda, pelo custo dessas mercadorias vendidas.
A empresa Bertolânis S/A comprou a vista para revender, brinquedos no valor de R$ 120.000,00, isentos de tributação. Ao vender metade desses bens por R$ 85.000,00, aceitando duplicatas para 30 dias, com entrada de 30%, a empresa estará, na operação de venda, também isenta de tributação,
diminuindo o ativo em R$ 35.000,00.
aumentando o ativo em R$ 25.000,00.
aumentando o patrimônio líquido em R$ 25.500,00.
aumentando o passivo em R$ 59.500,00.
aumentando o ativo em R$ 85.000,00.
Os valores da receita operacional bruta (vendas brutas) e da receita operacional líquida (vendas líquidas) da Cia. Maranhense de Máquinas Industriais em 31/12/2005, nessa ordem, foram, em R$, de:
Considere os dados apresentados a seguir, referentes à CIA BETA em 31/12/2005:
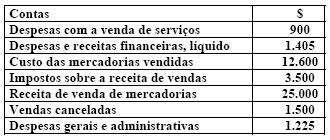
Assinale a opção que corresponde a um débito numa conta de Ativo relativo a um crédito de igual valor numa conta de Passivo.
A Cia. Comercial Alvorada adquiriu 4.000 unidades de uma mercadoria à vista por R$ 250.000,00, mais o IPI à alíquota de 10% e ICMS em destaque à alíquota de 18%. Uma semana depois, devolveu 200 unidades desse lote por defeito na fabricação. Sabendo-se que a companhia não é contribuinte do IPI e utiliza o sistema do inventário permanente, a referida devolução de compras implicou, em sua escrituração contábil, crédito da conta de estoques no valor de, em R$,
O registro da reavaliação de estoques de mercadorias ocorrerá quando a mercadoria registrada no ativo circulante possuir preço inferior ao preço de reposição do fornecedor. Nesse caso, a empresa poderá acrescentar ao valor do estoque a diferença encontrada por meio de conta de reserva de capital.
A aquisição de mercadorias para revenda a prazo proporciona acréscimos ao ativo circulante e ao passivo. No momento da venda das mercadorias em estoque, a empresa pode conceder desconto. Assim, o desconto financeiro advindo da negociação entre comprador e vendedor ocorre no momento da venda das mercadorias e é caracterizado como incondicional.
Caso a empresa adote a média ponderada móvel para o controle de seus estoques, o valor do estoque final de mercadorias será maior que R$ 7,05 e menor que R$ 7,14.



