







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Despesas Operacionais:
No registro dos estoques de mercadorias para revenda, deverão ser observadas algumas peculiaridades. O frete e o seguro pagos pela adquirente para a entrega das mercadorias serão incorporados ao valor do estoque no ativo circulante. Caso a empresa receba mercadorias de bônus, o registro no estoque da adquirente será feito com base no valor unitário da mercadoria adquirida na ocasião, e o fornecedor considerará o bônus como despesa de propaganda.
A demonstração do resultado do exercício evidenciará a confrontação entre as receitas e as despesas da empresa ao final do exercício. O registro da receita antecipada proveniente da venda de mercadorias em curto prazo proporcionará um débito ao ativo circulante e um crédito no passivo circulante. Quando a empresa entrega a mercadoria a seu cliente, há a baixa da receita antecipada e o acréscimo ao resultado do exercício, pelo valor da receita, e a baixa da mercadoria pelo valor de custo do estoque, caso o inventário de mercadorias seja periódico.
Uma empresa comercial foi constituída em 01/03/2005 com um capital de R$ 2.000,00, sendo integralizado no ato 80% em dinheiro e 10% em mobiliários. Durante o mês, a empresa adquiriu, a prazo, mercadorias para revenda no valor de R$ 1.000,00, realizou vendas à vista no valor de R$ 800,00 de 40% do seu estoque e pagou diversas despesas no montante de R$ 170,00. Sabendo-se que o imposto incidente sobre compras e vendas foi de 15% e que não ocorreu, no período, qualquer outra operação, o Patrimônio Líquido inicial e final do primeiro mês de operação são, respectivamente, iguais a:
R$ 2.000,00 e R$ 2.170,00.
R$ 2.000,00 e R$ 2.200,00.
R$ 1.800,00 e R$ 1.970,00.
R$ 1.900,00 e R$ 2.070,00.
R$ 1.600,00 e R$ 1.800,00.
Assinale a opção que apresenta o método de avaliação de estoque que, num processo inflacionário, subavalia o valor do estoque final dos bens adquiridos para venda (mercadorias)
Utilize as informações a seguir, para responder às questões de números 68 a 70. A Cia. Comercial Varejista Moinho de Vento adquiriu um lote de 1.000 unidades de uma mercadoria para revenda, pagando R$ 500,00 por cada unidade. Posteriormente, vendeu 60% do referido lote por R$ 900,00 cada unidade. A companhia está sujeita à incidência do PIS e da COFINS no regime nãocumulativo, com alíquotas, respectivamente, de 1,65% e 7,6%, bem como à incidência do ICMS à alíquota de 18% nas operações de compras e vendas. O lucro bruto auferido pela companhia nessa operação de compra e venda correspondeu, em R$, a
O registro da provisão para desvalorização de estoques proporcionará aumento em conta redutora de ativo circulante e decréscimo ao resultado do exercício.
A Empresa Souza Ferreira Ltda. comprou, em nov. 2005, mercadorias no valor de R$ 80.000,00 (ICMS de 18% incluso). Em dez. 2005, vendeu 80% das mercadorias em estoque por R$ 120.000,00 (ICMS de 18% incluso). Sabendo-se que o estoque final de mercadorias, em out. 2005, era de R$ 21.400,00, o Resultado da Venda Líquida, em dez. 2005, em reais, foi:
Normalmente o Imposto sobre Produtos Industrializados (IPI) é um imposto que já está incluído no valor da mercadoria.
De acordo com o UEPS, o saldo de mercadoria disponível para a revenda no dia 14 de maio era de R$ 727,00.
Para apurar o custo das mercadorias vendidas torna-se necessária a realização de inventário das mercadorias em estoque.
Considerando o porte da empresa, de que forma podem ser feitos os inventários ?
PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Permanente, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, PEPS, UEPS e Prazo Médio Ponderado (Saldo Médio Móvel).
Periódica, Permanente e Preço Específico.
Periódica e/ou Permanente.
Determine o Prazo Médio de Estocagem (considere que o ano tem 360 dias).
11,25 dias
15 dias
15,21 dias
36 dias
45 dias
A empresa Souza das Neves Ltda realizou as seguintes operações com mercadorias, no mês de março de 2005:
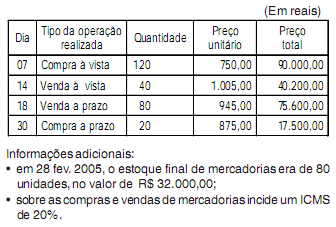
Sabendo-se que a empresa adota o Prazo Médio Ponderado (Saldo Médio Móvel) para avaliar o estoque, o valor do mesmo, em 30 mar. 2005, em reais, é:
Considere a seguinte situação hipotética.
Uma empresa com estoque médio de R$ 1.000.000,00 apurou custo das vendas de R$ 5.000.000,00. As vendas foram de R$ 10.000.000,00. Para aumentar as vendas em 20%, a empresa teve de reduzir sua margem de lucro para 40%.
Nessa situação, se mantido o mesmo quociente de rotação do estoque médio, conclui-se que o estoque médio será de R$ 1.440.000,00.
A firma Bodegueiros Comerciais Ltda. mandou elaborar a ficha de controle de estoques de sua mercadoria ?X?, cuja tributação ocorre com a incidência de ICMS de 17%, com as seguintes informações:
30/09 - estoque existente: 30 unidades a R$ 18,00
06/10 - compras a prazo: 100 unidades a R$ 24,10
07/10 - vendas a prazo: 60 unidades a R$ 36,14
08/10 - compras a vista: 100 unidades a R$ 30,12
09/10 - vendas a vista: 90 unidades a R$ 36,14
Os cálculos de controle dos estoques foram feitos a partir dos dados acima, considerando o critério de avaliação Last In, First Out (LIFO ou UEPS) mas, sabendo da não permissão de uso desse critério para fins fiscais, a organização mandou refazer os cálculos para contabilizar as transações segundo o critério First In, First Out (FIFO ou PEPS).
A mudança de critério provocou uma variação para menos no valor de
R$ 69,70 no ICMS a Recuperar.
R$ 69,70 no ICMS a Recolher.
R$ 410,00 no RCM.
R$ 410,00 no CMV.
R$ 410,00 no estoque final.
Ao efetuar, diretamente da fábrica, uma compra, a prazo, de 200 latas de tinta, de 18 litros cada uma, ao preço unitário de R$ 35,00, sofrendo incidência de IPI a 8% e ICMS a 12%, destinando essa tinta para revender ao preço de R$ 54,00 cada unidade, a empresa deverá lançar a débito da conta estoques de mercadorias o valor de
R$ 7.560,00
R$ 7.000,00
R$ 6.720,00
R$ 6.652,80
R$ 6.160,00



