







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
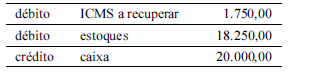
Para registrar uma compra de mercadoria para revenda, foi entregue ao contador uma nota com as seguintes informações: frete = R$ 150,00; seguro = R$ 220,00; IPI = R$ 550,00; ICMS = R$ 1.200,00. Sabendo que o total pago foi de R$ 20.000,00 é correto afirmar que o contador terá de efetuar o seguinte registro contábil.
Pelo método UEPS, o valor de X deve ser igual a R$ 20,00, enquanto o valor de W deve ser igual a R$ 3.400,00.
A Comercial Elipse S/A forneceu as seguintes informações relativas a seu movimento de negócios durante o mês de agosto:
1) o ICMS é apurado e ajustado mensalmente;
2) o ICMS é incidente à alíquota de 17%;
3) o PIS - Faturamento é calculado à alíquota de 2%;
4) a COFINS é calculada à alíquota de 3%;
5) os inventários físico e financeiro são realizados mensalmente;
6) a conta Mercadorias tinha saldo de R$ 120.000,00 em 31 de julho;
7) as compras do período foram de R$ 400.000,00;
8) as vendas do período foram de R$ 500.000,00;
9) o estoque de mercadorias em 31 de agosto era de R$ 230.000,00;
10) houve R$ 25.000,00 de abatimentos de vendas;
11) no período foram anuladas compras de R$ 40.000,00.
Considerando todas as informações acima, e apenas elas, pode-se dizer que essa empresa obteve Lucro Operacional Bruto no valor de
R$ 209.250,00
R$ 206.137,00
R$ 202.100,00
R$ 185.137,50
R$ 181.700,00
O inventário rotativo é feito no decorrer do ano fiscal da empresa, sem qualquer tipo de parada no processo operacional, geralmente concentrando-se em cada grupo de itens em determinados períodos, que podem ser semanas ou meses.
A empresa ABC adquiriu mercadorias para serem revendidas no mercado local. Essas mercadorias foram contabilizadas pelo seu valor de compra. Em função de uma forte alteração nas condições de mercado, devido ao ingresso de vários concorrentes, os estoques da empresa estão contabilizados acima do valor atual de mercado. Nestas condições, a empresa ABC deveria
lançar a diferença do preço de custo e o preço de mercado em uma conta redutora do grupo Estoques de Mercadorias.
aguardar a venda dos produtos para então realizar a perda.
lançar diferença entre custo ou mercado, o menor do dois valores, para o grupo de Resultado de Exercícios Futuros.
contatar os concorrentes com o objetivo de alterar o preço de forma a eliminar as possíveis perdas.
devolver esses estoques para os fornecedores.
Os impostos dedutíveis da receita bruta são identificáveis por:
incidirem sobre aquisição de mercadoria e serviços.
incidirem sobre a venda de mercadorias e serviços.
serem de competência das esferas federal e estadual.
incidirem sobre a circulação do produto no mercado.
Os procedimentos de controles internos têm sido fundamentais na prevenção e inibição de desvios, identificação de erros nos processos contábeis e deterioração ou perdas dos ativos das empresas. Identifique a seguir o procedimento relativo ao controle dos estoques.
A firma Nossa Mercearia Comercial elaborou a ficha de controle de estoques da mercadoria "alfa", cuja tributação está sendo desconsiderada para fins deste exercício, demonstrando os seguintes dados:
30/03 - estoque existente: 30 unidades a R$ 18,00
06/04 - compras a prazo: 100 unidades a R$ 20,00
07/04 - vendas a prazo: 60 unidades a R$ 30,00
08/04 - compras a vista: 100 unidades a R$ 25,00
09/04 - vendas a vista: 90 unidades a R$ 30,00
Em 10 de outubro, após contabilizar os valores da ficha exemplificada, certamente vamos encontrar
R$ 3.450,00 de CMV, se o critério de avaliação for PEPS.
R$ 3.040,00 de CMV, se o critério de avaliação for UEPS.
R$ 2.000,00 de estoque final, se o critério de avaliação for UEPS.
R$ 1.590,00 de estoque final, se o critério de avaliação for PEPS.
R$ 1.460,00 de Lucro Bruto, se o critério de avaliação for PEPS.
Considere a operação de um sistema de distribuição com as seguintes características:
Essas características definem a operação:
Pelo método PEPS, o valor de X deve ser igual a R$ 16,00, enquanto o valor de W deve ser igual a R$ 2.520,00.
Para a apuração do custo da mercadoria vendida, a empresa estará de acordo com a legislação vigente ao utilizar o controle permanente e o sistema de controle de estoque que considera o custo mais antigo como referência de valor. Considerando uma economia inflacionária, o valor do lucro apurado será inferior ao lucro apurado no caso de optar pela utilização do último valor de custo.



