







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No início do mês de maio, o estoque de mercadorias estava avaliado ao custo unitário de R$ 15,00 e constava de 80 unidades. Durante o mês ocorreram duas compras, uma dia três, de 120 unidades por R$ 2.400,00; e outra, no dia 10, de 160 unidades, por R$ 4.000,00. A única venda do mês aconteceu no dia 8 e foi feita a prazo por R$ 6.000,00. O inventário físico final acusa a existência de 200 unidades.
Considerando que as compras e vendas são tributadas com ICMS de 20% e que os estoques são avaliados pelo critério técnico-matemático do Custo Médio, podemos afirmar que o Custo das Mercadorias Vendidas (CMV), no aludido mês de maio, alcançou o valor de
R$ 2.304,00
R$ 2.496,00
R$ 2.702,40
R$ 2.808,00
R$ 2.880,00
Uma empresa comercial adquiriu mercadorias no valor de R$ 10 000,00 com ICMS de 18% incluso no preço de aquisição. Posteriormente, vendeu metade do lote por R$ 6 000,00 numa operação interestadual, onde o ICMS, também incluso no preço, foi cobrado à alíquota de 12%. O lucro bruto auferido na transação correspondeu (em R$) a
O controle patrimonial de uma organização é feito com relação a seus bens tangíveis, ou seja, aqueles que têm forma e que podem ser tocados, como também os intangíveis, como as marcas e patentes.
Uma empresa comercial cujo saldo na conta de estoques
era de R$ 80,00, representado por 10 unidades, realizou apenas
as seguintes operações ao longo do mês:
•
Dia 5 -– aquisição de 10 unidades por R$ 10,00 cada;•
Dia 10 - venda de 5 unidades por R$ 12,00 cada;•
Dia 20 - aquisição de 5 unidades por R$ 11,00 cada;•
Dia 25 - venda de 10 unidades por R$ 13,00 cada.Sabendo que a empresa adota o custo médio como forma
de controle de seus estoques e que não há tributação nas
operações, o lucro bruto, em reais, dessa empresa, é:
De acordo com o Princípio da Realização da Receita, indique o mês em que a Cia Trem Azul S/A deverá contabilizar a sua Receita de Vendas de Produtos:
Dados:
outubro/X0: a companhia Trem Azul S/A recebe de um cliente importante um pedido de compra relevante que representará aproximadamente 35% de seu faturamento no exercício de X0;
novembro/X0: na ausência dos produtos solicitados em seus estoques, a Cia Trem Azul S/A adquire-os de seu fornecedor;
dezembro/X0: em 31/12/X0 a Cia Trem Azul S/A emite a Nota Fiscal de venda dos produtos bem como a fatura para o seu cliente;
janeiro/X1: as demonstrações contábeis de encerramento de exercício referentes a 31/12/X0 são elaboradas;
fevereiro/X1: os produtos são embarcados no caminhão e deixam as dependências da Cia Trem Azul S/A sendo entregues com o devido aceite por parte do cliente logo em seguida;
março/X1: o cliente paga a fatura da Cia Trem Azul S/A.
Considere que uma empresa comprou à vista mercadorias em 1.º/1/2002 e as vendeu no dia 1.º/3/2002 a um cliente, com prazo de dois meses para recebe r o valor venal, e que os estoques custaram R$ 10.000,00 e foram vendidos por R$ 20.000,00. Nessa situação, o resultado da transação ao custo histórico foi de R$ 10.000,00. Contudo, o resultado da entidade muda para R$ 9.000,00 se for considerado o IGPM igual 5% a.m. do primeiro semestre de 2002. Toda transação é justificada pela correção monetária dos estoques até o momento da venda.
Certo
Errado
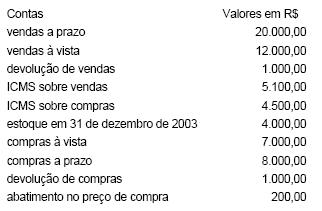
A Cia das Antilhas é uma empresa de revenda de mercadorias. No mês de janeiro de 2004, ela apurou as seguintes informações:
R$ 600,00
R$ 2.100,00
R$ 3.100,00
R$ 4.100,00
R$ 5.100,00
Para a avaliação dos estoques, o fisco brasileiro admite a utilização da média ponderada, em que o valor dos mesmos é determinado pela média das compras efetuadas durante o exercício e do estoque inicial.
A venda de mercadorias constitui aplicação capaz de afetar o capital de giro.
Estoques iniciais superavaliados reduzem o custo do produto vendido (CPV) e aumentam o resultado; caso sejam subavaliados, aumentam o CPV e diminuem o resultado.
Em primeiro de maio a nossa mercearia tinha um estoque de 80 dúzias de laranjas, avaliadas ao custo unitário de R$ 1,00 a dúzia. Na primeira semana do mês ocorreu movimento nessa ordem:
Se as compras e vendas fossem isentas de ICMS, o estoque final que calculamos teria sido de R$ 100,00. Todavia, as compras sofrem ICMS de 12% e as vendas são tributadas a 17%. Por essa razão, o valor do estoque final, avaliado pelo critério UEPS, foi no valor de
R$ 83,00.
R$ 88,00.
R$ 89,80.
R$ 92,80.
R$ 97,00.
Um lote de mercadorias adquirido para revenda por R$ 15.800,00 com incidência de ICMS a 17%, ao ser vendido, no mesmo local de aquisição, por R$ 20.000,00, gera recolhimento de ICMS da ordem de R$ 714,00. Tal recolhimento fundamenta-se na utilização do crédito tributário.
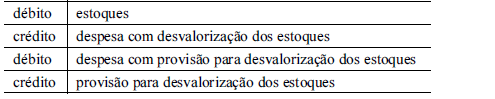
Em uma entidade, houve desvalorização de R$ 2.000,00 dos estoques. Um funcionário novato da contabilidade efetuou o seguinte registro contábil: débito de estoques e crédito de despesa com desvalorização dos estoques. Um técnico mais experiente foi conferir os registros contábeis e percebeu um erro. Ao comunicar ao funcionário novato o engano quanto ao registro efetuado, o técnico orientou-o a efetivar o lançamento de ajuste abaixo:
O valor do estoque final de mercadorias, segundo o PEPS, será de R$ 614.
No sistema de inventário periódico, existem três critérios para mensuração do valor dos itens em estoque: o primeiro que entra primeiro que sai (PEPS), o último que entra primeiro que sai (UEPS) e a média ponderada móvel (MPM).
Em um período em que os preços estejam em ligeira elevação, a avaliação do inventário pelo critério PEPS fornecerá como resultado um custo de venda mais alto e, conseqüentemente, um lucro menor.



