







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, ao se elaborar o gráfico da análise do ponto de equilíbrio, constatou-se que o ponto de vendas estava abaixo do ponto de equilíbrio econômico e acima do ponto de equilíbrio contábil. Nessa situação, tal fato prova que a empresa está conseguindo vender o suficiente para cobrir seus custos indiretos de fabricação, mas não consegue cobrir o custo de oportunidade do capital empregado.
A margem bruta obtida com a utilização do UEPS será inferior à margem bruta obtida com a utilização do PEPS.
O resultado do período (vendas - custo da mercadoria vendida) aparecerá na demonstração do resultado do exercício como lucro operacional.
A compra de calçados é um fato contábil permutativo, porque há alteração da situação líquida da entidade.
Após os lançamentos, o saldo final da conta mercadorias para venda será igual a R$ 4.000,000.
Segundo o regime de competência, o registro de venda de mercadorias a prazo será efetuado no momento da venda.
Ao registrar o ICMS da aquisição de mercadorias para revenda, a empresa deve aumentar seu ativo circulante em duas contas: mercadorias para revenda e ICMS a recolher.
Como critério de avaliação patrimonial, temos:
Regime de competência;
Regime de caixa;
Ueps e Peps;
Partidas Dobradas.
A base de cálculo da COFINS não-cumulativa tem como fato gerador o total das receitas auferidas pela pessoa jurídica, inclusive as não-operacionais decorrentes de venda do ativo permanente, deduzidas as vendas canceladas e os descontos financeiros concedidos.
Analise as informações da ficha de estoque de peças de vestuário da Loja Masculina Ltda. que se seguem.
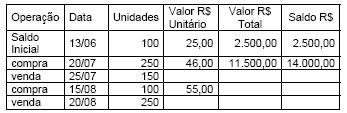
Considerando as operações acima, assinale a opção que contém o valor referente ao preço médio ponderado em 15/08, a ser utilizado em 20/08:
35,00.
40,00.
45,00.
50,00.
55,00.
Se uma empresa superestima o saldo do estoque final de mercadorias para revenda no período x, então o lucro no período x + 1 será superestimado.
A utilização do UEPS em economias inflacionárias proporcionará a redução do tributo sobre o lucro. Tal fato ocorre porque o CMV obtido pelo cálculo do PEPS será inferior ao obtido pelo UEPS, na maioria dos casos.
Antes da apuração do resultado do período, havia R$ 68.915 de prejuízo acumulado.
O lucro bruto é igual a R$ 110.666.
Ao se estabelecer o ponto de equilíbrio, é possível simular as situações de acréscimo/decréscimo dos insumos. Essa simulação é útil para o estabelecimento de metas e análise prospectiva.
Quando uma controlada vender, com lucro, mercadorias a sua controladora e esta comercializar parcela desse estoque, deverá ser realizado o ajuste relativo ao imposto de renda na consolidação das demonstrações contábeis.
A avaliação do inventário pelo critério do preço médio ponderado representa a média ponderada de todas as entradas no estoque, inclusive o inventário inicial. Assim, o valor do custo médio do período será adotado para a avaliação das unidades que permanecerem no estoque final.
Ao adquirir mercadoria de uma indústria para venda direta ao consumidor, a empresa que adquiriu a mercadoria deverá registrar o valor do imposto sobre produtos industrializados (IPI) em seu estoque, compondo o valor do custo da mercadoria a ser vendida.



