







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um acréscimo no preço de venda unitário proporcionará um acréscimo ao ponto de equilíbrio contábil. Tal situação ocorre porque as grandezas citadas são diretamente proporcionais.
Caso a empresa tenha adquirido R$ 60.000,00 de mercadorias para revenda no período, o valor de seu estoque inicial seria de R$ 33.480,00.
Ao se utilizar o custeio com base em atividades, a empresa estará rastreando os custos indiretos de fabricação, fato que não ocorre ao se utilizar o custeio por absorção, que rateia os custos em função de critérios subjetivos.
As mercadorias para revenda adquiridas em moeda estrangeira devem ser atualizadas monetariamente.
A Empresa Rafa S.A., uma companhia que se dedica à compra e venda de mercadorias, contribuinte do ICMS, comprou, em 15/05/01, 70 unidades de mercadoria a R$ 3.000,00 cada uma. Em 20/06/01 comprou mais 180 unidades a R$ 4.000,00 cada, e em 30/05/01 vendeu 100 unidades pelo valor global de R$ 480.000,00. Sabendo-se que: "o estoque final era de 200 unidades;" "o estoque inicial era de R$ 150.000,00;" "o método de avaliação do estoque é o PEPS;" "os valores de compra e venda incluem ICMS de 12%;" Pode-se afirmar que o lucro bruto, em 30/06/01, foi de:
O custo das mercadorias vendidas, utilizando-se o UEPS, é de R$ 74.000,00.
Ao registrar a despesa com fretes, vinculada à aquisição de mercadorias para revenda, a empresa estará incorporando o valor ao grupo de despesas operacionais, independentemente do pagamento, uma vez que o regime legal é o de competência.
O custo da mercadoria vendida, no mês de abril, foi igual a R$ 24.000,00.
Ao se adquirir mercadorias a prazo, com incidência de ICMS, o registro deverá ser efetuado da seguinte maneira:
D mercadorias
C ICMS a recuperar
C caixa
Na compra de mercadorias para revenda, o ICMS não integra a base de cálculo. O imposto incide sobre o preço da mercadoria revendida menos as deduções legais, o que, a rigor, favorece o contribuinte, pois torna a alíquota real menor que a alíquota aplicada para o cálculo do tributo destacado.
Ao se adquirir mercadoria para revenda, o valor do IPI e o valor do frete sobre vendas serão incorporados ao estoque.
Considerando o imposto de renda de pessoa jurídica, a tributação da empresa será maior ao se utilizar o PEPS, uma vez que seu CMV é menor que o obtido ao se utilizar o UEPS.
O ICMS a recuperar representa um crédito tributário e será debitado no ativo, quando a empresa adquirir mercadorias para revenda com incidência de ICMS.
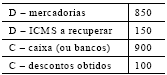
Considere a situação de uma empresa, em que determinada mercadoria sujeita à alíquota de ICMS de 15% estava cotada a R$ 1.000. A empresa adquirente conseguiu um desconto comercial de 10%. O lançamento na empresa adquirente foi feito da seguinte forma.
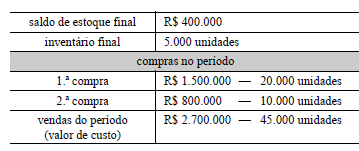
O quadro abaixo apresenta registros de estoque da empresa Larrain e Sachs Ltda. Sabendo que a empresa avalia seu estoque utilizando a média ponderada móvel anual, o custo unitário do estoque, no início do período, deveria estar avaliado em R$ 60,00.
O registro de uma bonificação recebida, proveniente de compras de mercadorias para revenda, independentemente do sistema de inventário adotado, será feito da seguinte forma.
►D estoques
►D ICMS – conta corrente
►C receita de bonificações
O desconto financeiro concedido deve ser registrado na ficha de controle de estoques.
O valor correspondente ao ICMS sobre o frete de mercadorias adquiridas deverá ser incorporado ao estoque do comprador quando o comprador adquirir a mercadoria para revenda e pagar pelo frete.
A Cia Organíssimo apresenta a seguinte composição de estoques em 31/12/X0:
Produto A: 100 unidades - R$ 5,00/unid
Produto B: 100 unidades - R$ 8,00/unid
A movimentação do ano de X1 está indicada a seguir:
Compras:
01/03/X1 - Produto A : 100 unidades a R$ 6,00/unid
01/08/X1 - Produto B: 50 unidades a R$ 7,00/unid
Vendas:
01/04/X1 - Produto A: 50 unidades a R$ 12,00/unid
01/06/X1 - Produto B: 30 unidades a R$ 10,00/unid
Com base na movimentação acima, é correto afirmar que em 31/12/X1:
apenas pelo método UEPS, as Vendas Brutas do Produto B serão de R$ 300,00;
o Custo das Mercadorias Vendidas total, se utilizado o método de avaliação dos estoques pelo custo médio, é de R$ 540,00;
o saldo final dos estoques do produto B é o mesmo, não importando o método de avaliação dos estoques utilizado (PEPS, UEPS ou Custo Médio);
o saldo final do estoque do produto A, se utilizado o método PEPS de avaliação dos estoques, é de R$ 825,00
houve prejuízo para a Cia nas vendas do Produto B a R$ 10,00/unidade, sendo que seria necessário vendê-lo a R$ 13,00 para que houvesse lucro



