







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Jorge pode utilizar a conta mercadorias como conta única ou mista sem adotá-la como conta desdobrada, pois esta última modalidade é utilizada apenas quando se usa o inventário permanente.
O registro da provisão para desvalorização de estoques propiciará crédito no ativo circulante e débito no passivo exigível em longo prazo.
A margem bruta é inferior a 60%.
O custo da mercadoria vendida é igual a R$ 34.750,00.
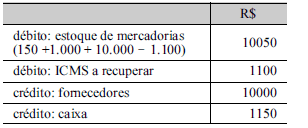
Um produto para revenda foi comprado a prazo com incidência de IPI (R$ 1.000,00). Além disso, foi pago frete de R$ 150,00. O ICMS foi destacado na nota (R$ 1.100,00), cujo valor total era de R$ 10.000,00. O registro contábil que a entidade vendedora deverá fazer nessa situação
A conta mercadoria para venda é uma conta de resultado.
A venda dos sapatos gerou um crédito de R$ 50.000,00 em conta de resultado (receita de vendas) e um débito no mesmo valor na conta caixa.
A Cia. Alfenas realizou as seguintes operações com mercadorias:
1/12 – Compra de 1.248 unidades por R$ 60,00 cada.
2/12 – Frete sobre compras do dia anterior: R$ 998,40.
3/12 – Devolução de 100 unidades adquiridas em 1/12.
6/12 – Venda de 1.300 unidades pelo valor unitário de R$ 85,00.
7/12 – Abatimento sobre vendas do dia 6/12 no valor de R$ 600,00.
Obs.: Não considerar impostos.
Sabendo que o estoque inicial era composto de 850 unidades ao valor unitário de R$ 55,00 e utilizando o critério PEPS, marque a alternativa CORRETA:
O Contador da Cia Gama e Beta resolveu demonstrar as diferenças obtidas quando da utilização de diferentes sistemas de avaliação de estoques, obtendo, como conseqüência, os valores a seguir (em R$):
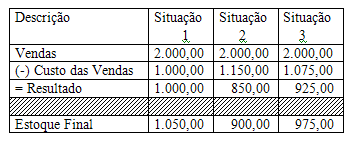
Com base nos valores acima, os quais utilizaram a mesma base de dados (mesmas transações), pode-se afirmar que:
na situação 1 os estoques estão avaliados pelo método do custo médio, pois o valor do Custo das Vendas foi equivalente à metade do valor das Vendas;
na situação 2 os estoques estão avaliados pelo método PEPS, pois o valor do custo das vendas é superior aos demais métodos de avaliação;
a simulação acima está equivocada pois o valor de vendas não se alterou;
na situação 1 os estoques estão avaliados pelo método UEPS, pois o resultado obtido na venda foi o mais lucrativo;
na situação 3 os estoques estão avaliados pelo método do custo médio, cujos valores de custo das venda e estoque final situam-se entre os apurados pelos métodos PEPS e UEPS.
Jorge deve solicitar uma reavaliação dos estoques iniciais, pois a forma como foram avaliados leva a um aumento do custo do produto vendido (CPV) e a uma diminuição do resultado.
A devolução de compras deve ser registrada na ficha de controle de estoque no grupo de saídas, com seu saldo negativo.
Certo
Errado
Uma empresa comercial, ao modificar seu critério de custeamento dos estoques, do PEPS para a média ponderada móvel, estará quebrando o princípio do registro pelo valor original.
As mercadorias são itens de alta rotação, que sofrem movimentação constante. Por isso, demandam o uso de critérios matemáticos para sua avaliação. Um desses critérios é o "custo médio ponderado".
Vejamos o exemplo abaixo:
•
estoque inicial de 100 unidades ao custo unitário de R$ 20,00•
compras de 100 unidades ao custo unitário de R$ 30,00•
vendas de 140 unidades ao preço unitário de R$ 35,00•
compras de 50 unidades ao custo unitário de R$ 40,00Se o fluxo físico ocorreu na ordem indicada, o critério de avaliação é a média ponderada móvel e não houve outras implicações, podemos dizer que o estoque final será de
R$ 3.080,00
R$ 3.300,00
R$ 3.500,00
R$ 3.575,00
R$ 3.850,00
O lucro bruto do período situa-se entre R$ 28.000,00 e R$ 32.000,00.
O registro contábil do imposto sobre serviços (ISS) apurado em determinado período deve ser a débito na DRE e a crédito no ativo circulante.
Na utilização de sistema de controle permanente, aliado ao controle de estoques pelo método PEPS, a apuração do custo da mercadoria vendida sofrerá a influência das aquisições de mercadorias, mesmo que essas mercadorias adquiridas ainda não tenham sido pagas em sua totalidade.
O ativo permanente participa com percentual inferior a 40% do ativo total.
Ao se utilizar as premissas do custeio variável, consideramse todos os custos indiretos de fabricação fixos para a determinação do ponto de equilíbrio financeiro.



