







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa Comércio Losso Ltda. renovou o seu estoque de mercadorias, que estava a zero em 20 de agosto, adquirindo 100 unidades ao custo unitário de R$ 3,80 e mais 200 unidades a R$ 4,80, dia 29/08.
Durante o mês de setembro, a empresa vendeu: 100 unidades no dia 03; 80 unidades no dia 10; e 120 unidades no dia 25.
No mesmo mês, a empresa comprou: 50 unidades no dia 05 e mais 140 unidades no dia 15. As aquisições de setembro foram realizadas ao custo unitário de R$ 5,00 e não sofreram nenhuma tributação.
As vendas de setembro foram realizadas ao preço unitário de R$ 8,00, sofrendo tributação de ICMS a 12%.
Com base, exclusivamente, nos dados apresentados, podemos dizer que o estoque de mercadorias, em 30 de setembro, terá o valor de:
R$ 660,00, se for avaliado pelo critério PEPS.
R$ 660,00, se for avaliado pelo critério UEPS.
R$ 760,00, se for avaliado pelo critério Preço Médio.
R$ 794,20, se for avaliado pelo critério Preço Médio.
R$ 950,00, se for avaliado pelo critério PEPS.
Admitindo-se a venda de mercadorias isentas de tributos por R$ 15.000 mil, a prazo, com custo de R$ 8.000 mil a ser baixado do estoque, por meio do sistema de inventário permanente, o patrimônio líquido passará a ser superior a R$ 275.000 mil.
De acordo com a tabela I, o critério de avaliação de estoques que gera maior lucro contábil para a empresa é o UEPS.
Conforme a tabela I, a maior variação observada nesse ativo foi encontrada no método PEPS e a razão é a manutenção dos preços das últimas compras, normalmente maiores, na avaliação do saldo final de estoques.
Os três métodos de avaliação de estoques apresentados na tabela I são mais bem aplicados com o sistema de inventário periódico.
No que tange ao valor do Estoque
Custo Específico: O Estoque fica valorizado pelo Preço Médio
PEPS: O Estoque fica valorizado pelas primeiras entradas remanescentes.
UEPS: O Estoque fica valorizado pelas últimas entradas remanescentes
MÉDIO: O estoque fica valorizado pelo preço médio ponderado
A empresa Multimáquinas Ltda. adquiriu um equipamento pelo valor de R$ 25.000,00, no dia 02/01/1995; vendeu-o em 02/01/2003, por R$ 8.000,00. Inicialmente estimou-se a vida útil de 10 anos, sem valor residual. Assinale a opção que contém o resultado da operação de venda do bem.
R$ 500,00
R$ 1.500,00
R$ 3.000,00
R$ 5.500,00
R$ 8.000,00
A empresa Tina S/A apresentava os saldos abaixo em primeiro de janeiro:
Caixa 1.600,00
Mercadorias 1.500,00
Clientes 1.200,00
Capital Social 4.800,00
Fornecedores 2.000,00
Móveis e Utensílios 2.500,00
Durante o mês a empresa realizou as seguintes operações:
- comprou a prazo 600 unidades de mercadorias a R$ 5,00 cada uma;
- vendeu a prazo 400 unidades dessa mercadoria a R$ 8,00 cada uma;
- pagou dívidas de R$ 1.200,00 com juros de 10%; e
- recebeu direitos de R$ 1000,00 com desconto de 10%.
Considerando que o estoque inicial continha 300 unidades, e que as mercadorias são isentas de tributação, essa empresa, sem realizar nenhum outro negócio, apresentará em 31 de janeiro:
lucro bruto de R$ 1000,00
lucro líquido de R$ 900,00
estoque final de R$ 2.000,00
patrimônio líquido de R$ 5.780,00
patrimônio bruto de R$ 9.680,00
A empresa Comercial Com Ltda. fez o levantamento de seu inventário e constatou as seguintes informações:
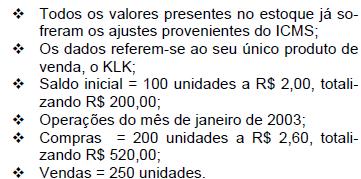
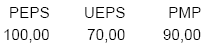
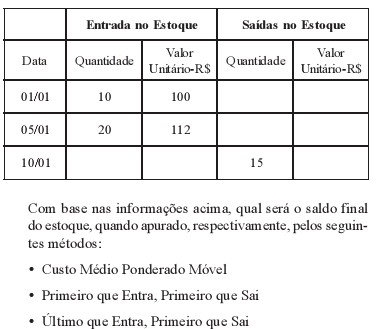
Indique o saldo do estoque final, apurado de acordo com cada método de avaliação dos estoques.
PEPS – primeiro a entrar, primeiro a sair;
UEPS – último a entrar, primeiro a sair;
PMP – preço médio ponderado – também conhecido como variável.
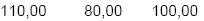
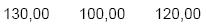
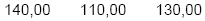
Uma empresa comercial que adote o sistema de inventário periódico poderá apurar o custo das mercadorias vendidas com base na equação CMV = EF + compras (-) EI.
Uma empresa comercial que tenha feito vendas de R$ 200.000,00 em determinado mês, após os abatimentos, descontos, tributos, devoluções e cancelamento de vendas, que tenha iniciado o período contábil com estoques de R$ 320.000,00, terminado o período com estoques de R$ 280.000,00 e feito compras no mês no valor de R$ 100.000,00, apresentará um lucro bruto nesse mês de valor
inferior a R$ 40.000,00
entre R$ 40.000,00 e R$ 55.000,00
entre R$ 55.001,00 e R$ 70.000,00
entre R$ 70.001,00 e R$ 90.000,00
acima de R$ 90.000,00
A empresa Morro Azul está inserida em uma economia inflacionária, onde preços e custos são reajustados de acordo com índices inflacionários.
Recentemente, foram apresentados dois relatórios à Diretoria, os quais referiam-se ao mesmo período de apuração e traziam como principal característica a diferença no cálculo do Custo das Mercadorias Vendidas.
Em análises efetuadas, verificou-se que a diferença referia-se ao critério utilizado para fazer as baixas dos materiais em estoque e sua respectiva apropriação ao Custo das Mercadorias Vendidas. O relatório produzido pela contabilidade de custo mostrava um Lucro Bruto maior do que o apresentado pela Controladoria. Levandose em consideração que os preços de venda utilizados são os mesmos, o critério de apropriação dos materiais contábeis que gera o maior Lucro Bruto é:
UEPS.
Médio ponderado móvel.
Médio ponderado fixo.
PEPS.
Custeio de reposição.
A Cia. Aldebarã, que utiliza o sistema de inventário permanente para avaliação de seus estoques e determinação do custo das mercadorias vendidas, efetuou as seguintes transações num determinado mês:
1. Aquisição de 10 unidades ao preço unitário de R$ 200,00.
2. Aquisição de 15 unidades ao preço unitário de R$ 220,00.
3. Venda de 20 unidades ao preço unitário de R$ 400,00.
Considerando que os estoques são avaliados pelo critério PEPS (Primeiro que Entra Primeiro que Sai), o lucro bruto auferido pela companhia nessas operações foi, em R$,
3.700,00
3.730,00
3.760,00
3.800,00
4.200,00
Considerando uma projeção de vendas mensais na região Sudeste de 300 unidades, com base na viabilidade econômica, a empresa deveria optar pela hipótese de instalar sua representação comercial.
Estoque final em 18.01.2001
1 467
1 300
1 200
1 000
900
Deduzindo da Receita Bruta das Vendas os impostos incidentes sobre as ven-das, os abatimentos concedidos incondicionalmente e as vendas canceladas, obtém-se:
a receita líquida das vendas
o resultado líquido
o lucro bruto
o lucro operacional bruto
O controle físico x financeiro de estoque da Cia. ABC apresentou a seguinte movimentação, durante o mês de janeiro de 1.9X1:
R$ 1.620,00. R$ 1.560,00. R$ 1.680,00.
R$ 1.699,50. R$ 1.700,00. R$ 1.500,00.
R$ 1.620,00. R$ 1.750,00: R$ 1.560,00.
A Nossa Loja de Departamentos Ltda. avalia seus estoques utilizando uma variante do método do preço específico.
As mercadorias adquiridas recebem etiquetas com o preço de venda, formado a partir do custo unitário com acréscimo de percentual fixo como margem de lucro.
A empresa em epígrafe fixou a margem de lucro em 25% sobre o preço de venda, tendo em vista que pagará 12% de ICMS para cada unidade vendida.
No período considerado, o movimento físico constou de estoque inicial de 1.000 unidades, compras de 1.500 unidades e vendas de 2.000 unidades.
A receita bruta de vendas alcançou o valor de R$ 200.000,00.
Não houve devoluções, abatimentos ou vendas canceladas.
Com base nas informações acima, pode-se dizer que o estoque final, nesse período, alcançou o montante de
R$ 50.000,00
R$ 44.000,00
R$ 40.000,00
R$ 37.500,00
R$ 31.500,00
Na venda a prazo de mercadorias, em uma empresa que adote o sistema de inventário periódico, haverá um débito no custo das mercadorias vendidas e um crédito na conta de estoque de mercadorias.
Certo
Errado
Considere os dados a seguir, referentes ao Orçamento de Vendas para o exercício de 20x3 de uma empresa:
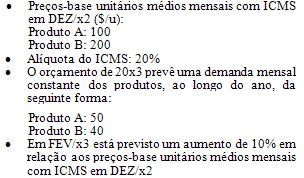
Então, o total das vendas líquidas (isto é, deduzido o ICMS), para os dois produtos, em FEV/x3 pode ser orçado em:



