







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No balancete de 30 de junho, a firma Zimbra Comercial Ltda., apresentava um estoque de mercadorias no valor de R$ 75.000,00. Durante o mesmo mês, o movimento de entradas e saídas demonstrou: estoque inicial de R$ 60.000,00, com compras de R$ 120.000,00 e vendas de R$ 100.000,00. As operações foram tributadas em 10% com IPI nas compras; em 12% com ICMS nas compras; e em 17% com ICMS nas vendas. No mês seguinte, ao acertar as contas com o fisco, a empresa demonstrará, em relação ao movimento de junho passado,
ICMS a Recolher de R$ 17.000,00
ICMS a Recuperar de R$ 14.400,00
ICMS a Recuperar de R$ 4.600,00
ICMS a Recolher de R$ 2.600,00
ICMS a Recolher de R$ 1.160,00
Quando da mudança do dirigente de uma unidade gestora, deve ser realizado inventário analítico.
O registro de uma compra de mercadoria à vista corresponde a um fato contábil modificativo.
Determinada empresa, que mantém controle permanente de estoques, registrou, em 31.12.2001, o estoque de 800 unidades, no valor unitário de R$ 4,00. A movimentação em janeiro de 2002 foi a seguinte:
05.01.02 Venda de 400 unidades a R$ 10,00 cada;
10.01.02 Compra de 1.600 unidades a R$ 5,00 cada;
15.01.02 Venda de 1.500 unidades a R$ 10,00 cada;
20.01.02 Venda de 400 unidades a R$ 10,00 cada;
25.01.02 Compra de 1.400 unidades a R$ 5,00 cada
Considerando que as operações de compra e venda estão sujeitas ao ICMS de 20%, podemos afirmar que o valor do estoque em
15.01.2002 é de R$ 2.400,00.
31.01.2002 é de R$ 6.000,00.
31.01.2002 é de R$ 7.480,00.
10.01.2002 é de R$ 9.600,00.
20.01.2002 é de R$ 480,00.
O aumento da alíquota de ICMS sobre os produtos de uma empresa que atua em um mercado altamente competitivo, cujos itens de venda tenham demanda elástica, produzirá um registro na conta de deduções da receita bruta de valor proporcionalmente maior em relação à receita bruta e uma redução da margem de receita líquida em relação à receita bruta.
Nos inventários destinados a atender as exigências de órgão fiscalizador do sistema de controle interno, os bens móveis serão agrupados segundo as categorias patrimoniais constantes do plano de contas único.
A empresa Asper Outra Ltda., no mês de agosto de 2001, realizou os negócios abaixo descritos com o item Z34 de seu estoque.
01- compra de 250 unidades;
02- venda de 200 unidades;
03- as mercadorias são tributadas na compra: com ICMS de 15%; e com IPI de 5%; na venda: com ICMS de 12%;
04- o custo inicial do estoque foi avaliado em R$ 25,00 por unidade;
05- nas compras foi praticado um preço unitário de R$ 30,00;
06- nas vendas o preço unitário praticado foi de R$ 45,00;
07- As operações de compra e de venda foram realizadas a vista, com cheques do Banco do Brasil, tendo a empresa Asper emitido o cheque 001356 e recebido o cheque 873102, prontamente depositado em sua conta corrente.
Considerando-se, exclusivamente, essas operações e todas as informações acima, pode-se afirmar que a conta corrente bancária da empresa Asper Outra Ltda. foi aumentada em
R$ 2.250,00
R$ 1.500,00
R$ 1.125,00
R$ 750,00
R$ 275,00
A Empresa Comercial Ltda. apresentava, em 31/12/2000, um estoque de 30 unidades de mercadorias para revenda ao custo unitário de R$ 125. Durante o mês de janeiro de 2001, a Empresa realizou as seguintes operações:
10/01 - adquiriu 90 unidades no valor total de R$ 15.750, com ICMS à alíquota de 12%;
22/01 - vendeu 60 unidades ao preço unitário de R$ 375, com ICMS, destacado na nota fiscal, de R$ 4.500;
31/01 - recebeu, em devolução, pelo cliente, 15 unidades das mercadorias vendidas em 22/01.
Sabendo-se que a Empresa utiliza o inventário permanente e adota o método PEPS para avaliação dos estoques, a alternativa que contém, respectivamente, o valor do estoque e o resultado com mercadorias, em 31/01/2001, é:
R$ 10.680 e R$ 6.570
R$ 11.115 e R$ 7.035
R$ 11.550 e R$ 7.440
R$ 13.125 e R$ 5.625
Apurando custos e estoques a cada mês, a empresa Yagoara S/A processou os cálculos do mês de dezembro de 2001 a partir dos seguintes dados:
Estoque inicial avaliado em R$ 22.000,00.
Compras de mil unidades ao preço unitário de R$ 25,00.
Vendas de 720 unidades ao preço unitário de R$ 50,00.
IPI sobre compras a 8%.
ICMS sobre compras a 12%.
ICMS sobre vendas a 17%.
Devolução de vendas no valor de R$ 6.000,00.
Estoques avaliados pelo critério PEPS.
Estoque inicial mensurado em 1.100,00 unidades.
Todas as operações do período foram realizadas a prazo.
Com fulcro nos dados e informações acima, o cálculo correto dos custos vai indicar um estoque final no valor de:
R$ 36.000,00
R$ 34.000,00
R$ 33.000,00
R$ 31.600,00
R$ 30.000,00
No tocante aos estoques, o Prof. Marcelo Cavalcanti Almeida destaca alguns pontos que deverão ser observados no inventário físico, principalmente por ocasião da elaboração das instruções, EXCETO:
Identificação clara dos locais onde serão realizados os inventários físicos.
Os bens que serão inventariados.
Os setores de produção, de recepção de matérias-primas e de expedição de produtos acabados deverão funcionar, normalmente, nos dias do inventário físico.
Os Layouts dos locais que serão inventariados.
A empresa MIP Comercial utiliza o Método do Inventário Periódico, com avaliação pelo critério PEPS, para controlar os seus estoques. Durante o exercício de 2000, entretanto, houve um roubo de mercadorias que só foi descoberto em março de 2001 com a confissão do culpado.
No exercício de 2000 o "custo das mercadorias roubadas" foi incluído, despercebidamente,Em economias nas quais a flutuação de preços ocorra de forma constante, o critério de apreçamento de estoques que resultará em valores de estoque final mais próximos dos preços praticados no mercado é:
Resumo das operações realizadas durante o exercício social de 2000 pela Cia. Sol Nascente com o produto A.
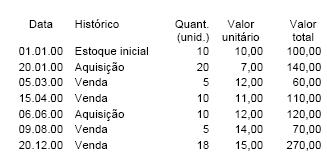
média simples dos preços relativos às aquisições efetuadas durante o exercício
Considere uma empresa comercial que tenha adquirido, a prazo, 600 unidades de certo objeto ao custo unitário de R$ 30,00, pagando frete de R$ 0,50 por unidade. Em seguida, tenha vendido metade dessas aquisições, emitindo nota fiscal no valor de R$ 12.000,00 com entrega em domicílio, pagando frete total de R$ 320,00.
Sabendo-se que não havia estoques iniciais, que o frete está isento de tributação, mas que as compras e vendas foram tributadas com ICMS à alíquota de 17%, assinale a opção que indica corretamente o lucro bruto alcançado na operação.Caso a empresa adote o método primeiro a entrar, primeiro a sair (PEPS) na avaliação dos estoques de matéria-prima, a mesma apresentará os preços de compra dos estoques mais recentes no ativo.
Durante todo o mês passado, as operações mercantis da Sociedade Sol Sanônima obedeceram ao seguinte fluxo:
Aquisições a vista 1.000,00
Vendas a vista 1.800,00
Aquisições a prazo 2.000,00
Vendas a prazo 1.300,00
Devolução de compras 400,00
Abatimento sobre vendas 200,00
I
A- aquisição de 10 unidades, a $ 5,00 cada uma;
B- aquisição de 10 unidades, a $ 8,50 cada uma;
C- venda de 15 unidades, a $ 10,00 cada uma;
D- aquisição de 5 unidades, a $ 10,00 cada uma.
O estoque inicial era de 5 unidades, a $ 3,00 cada uma. O estoque final era de
$ 150,00, pelo critério PEPS, no sistema de inventário periódico.
$ 107,50, pelo critério PEPS, no sistema de inventário permanente.
$ 90,00, pelo critério UEPS, no sistema de inventário periódico.
$ 65,00, pelo critério UEPS, no sistema de inventário permanente.
PEPS - Primeiro a entrar, primeiro a sair;
UEPS - Último a entrar, primeiro a sair.
O método que não é aceito para efeito do imposto de renda é:
A variação patrimonial ocorrida quando é efetuada uma compra de mercadoria a prazo, é denominada:
diminuição de ativo e diminuição de passivo;
aumento de ativo e patrimônio líquido;
aumento de ativo e aumento de passivo.
Em 25 de janeiro, a nossa empresa adquiriu a prazo, para revender, um lote de 500 itens industrializados, com tributação de ICMS a 12% e de IPI a 4%. O preço de venda praticado pela indústria vendedora e aceito por nós foi de R$ 30,00 a unidade. Na operação foram emitidas duplicatas, que aceitamos devidamente. A nossa Contabilidade é informatizada, utilizando um sistema que só admite lançamentos contábeis de primeira fórmula, de modo que, para contabilizar a operação acima citada, foram necessários os três lançamentos abaixo. Assinale a opção correta.
Mercadorias
a Duplicatas a Pagar
pelo preço de compra 15.000,00
ICMS a Recuperar
a Duplicatas a Pagar
pelo valor do ICMS s/ a compra 1.800,00
IPI a Recuperar
a Duplicatas a Pagar
pelo valor do IPI s/ a compra 600,00
Mercadorias
a Duplicatas a Pagar
pelo preço de compra 13.200,00
ICMS a Recuperar
a Mercadorias
pelo valor do ICMS s/ a compra 1.800,00
Mercadorias
a Duplicatas a Pagar
pelo valor do IPI s/ a compra 600,00
Mercadorias
a Duplicatas a Pagar
pelo preço de compra 13.200,00
Mercadorias
a ICMS a Recuperar
pelo valor do ICMS s/ a compra 1.800,00
Mercadorias
a IPI a Recolher
pelo valor do IPI s/ a compra 600,00
Mercadorias
a Duplicatas a Pagar
pelo preço de compra 15.000,00
ICMS a Recuperar
a Mercadorias
pelo valor do ICMS s/ a compra 1.800,00
Mercadorias
a Duplicatas a Pagar
pelo valor do IPI s/ a compra 600,00
Mercadorias
a Duplicatas a Pagar
pelo preço de compra 15.000,00
ICMS a Recuperar
a Mercadorias
pelo valor do ICMS s/ a compra 1.800,00
IPI a Recuperar
a Mercadorias
pelo valor do IPI s/ a compra 600,00



