







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O inventário compreende as seguintes fases:
levantamento, avaliação e mensuração
levantamento, arrolamento e avaliação
identificação, arrolamento e grupamento
identificação, grupamento e mensuração
Se, durante o mês de julho de 2002, uma empresa comprou mercadorias no valor de R$ 42.000,00, incluído nesse valor o ICMS de 18%, e no mesmo período, vendeu metade das mercadorias compradas por R$ 24.000,00, incluso o ICMS de R$ 3.560,00, nessa situação e considerando apenas as operações indicadas, é correto afirmar que, em julho de 2002, o valor do ICMS a recuperar dessa empresa era igual a R$ 3.560,00.
Em mercados com preços crescentes, é correto afirmar que, caso uma empresa adote o critério do primeiro que entra, primeiro que sai (PEPS), ela terá uma redução no custo da mercadoria vendida e um aumento no valor do estoque, se estes valores forem comparados com os apurados pelo critério da média ponderada móvel.
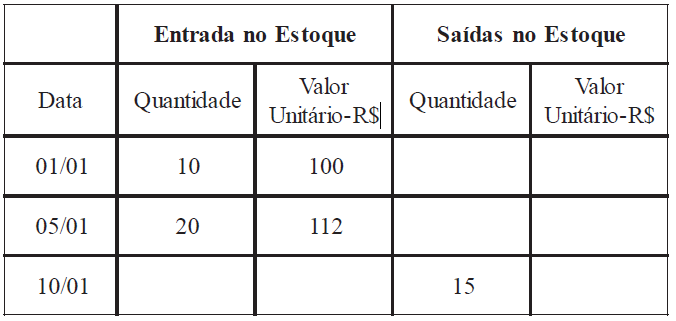
Com base no controle físico x financeiro de estoque da Cia. ABC demonstrado na questão 22, qual será o Custo das Mercadorias Vendidas, quando apurado, respectivamente, pelos seguintes métodos:
• Custo Médio Ponderado Móvel
• Primeiro que Entra, Primeiro que Sai
• Último que Entra, Primeiro que Sai
R$ 1.620,00. R$ 1.560,00. R$ 1.680,00.
R$ 1.699,50. R$ 1.700,00. R$ 1.500,00.
R$ 1.620,00. R$ 1.750,00: R$ 1.560,00.
R$ 1.620,00. R$ 1.700,00. R$ 1.560,00.
R$ 1.620,00. R$ 1.680,00: R$ 1.560,00.
O valor pago pelas compras no ano de 2001 foi:
1.300.000
1.200.000
1.191.000
1.101.000
1.091.000
Na compra de mercadorias a prazo feita por uma empresa isenta de ICMS, haveria um débito na conta estoques e um crédito no passivo de fornecedores.
As mercadorias e os produtos do comércio da companhia, assim como as matérias-primas, os produtos em fabricação e os bens em almoxarifado, devem ser avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
A empresa Mine Max S/A tinha apenas uma máquina comprada há 8 anos, mas muito eficiente. No balanço de 31.12.01, essa máquina constava com saldo devedor de R$ 15.000,00, sem considerar a conta de depreciação acumulada, contabilizada com resíduo de 20%.
Pois bem, essa máquina tinha vida útil de 10 anos, iniciada em primeiro de janeiro e foi vendida em 30 de junho de 2002, causando um perda de capital de 30% sobre o preço alcançado na venda.
Faça os cálculos necessários para apurar o valor obtido na referida venda, assinalando-o entre as opções abaixo.
R$ 2.340,00
R$ 3.360,00
R$ 3.692,31
R$ 3.780,00
R$ 4.153,85
Abaixo está demonstrado o fluxo de entradas e saídas da mercadoria alfa da empresa Beta, em outubro de 2001.
As operações de compra e venda foram tributadas com ICMS de 10%.
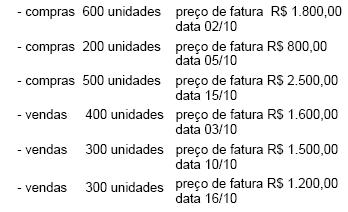
Sabendo-se que o estoque em primeiro de outubro constava de 100 unidades ao custo unitário de R$ 2,70 e com base no fluxo demonstrado acima, pode-se dizer que o estoque de mercadorias em 31/10/01 terá o valor de
R$ 1.080,00, se for avaliado a PEPS.
R$ 1.388,00, se for avaliado a Preço Médio.
R$ 1.440,00, se for avaliado a UEPS.
R$ 1.530,00, se for avaliado a PEPS.
R$ 1.800,00, se for avaliado a Preço Médio.
O inventário físico é o instrumento de controle para a verificação dos saldos de estoques nos almoxarifados e depósitos, e dos equipamentos e materiais permanentes em uso no órgão ou entidade, que irá permitir, entre outras ações: a análise do desempenho das atividades do encarregado do almoxarifado a partir dos resultados obtidos no levantamento físico; o levantamento da situação dos materiais estocados no tocante ao saneamento dos estoques.
Uma mercadoria cujo valor de venda líquida tenha de ser R$ 100,00 terá como preço de venda R$ 125,00, caso o ICMS a ser incluído no preço seja de 25%.
Ao final dos dois meses o lucro bruto acumulado será
maior pelo critério Média Móvel.
maior pelo critério PEPS.
igual em qualquer dos critérios utilizados.
a diferença de critério não influencia o lucro bruto.
menor no critério PEPS.
As Entidades fechadas de Previdência Complementar, segundo as normas de Procedimento Contábeis Específicos da Atividade deverão, anualmente, efetuar o inventário físico dos:
Estoques
Planos Previdenciários
Bens Patrimoniais
Investimentos Imobiliários
Planos Assistenciais
Em uma empresa que adote o sistema de inventário periódico, o custo das mercadorias vendidas (CVM) pode ser encontrado pelo critério de cálculo:
CVM = estoque inicial + compras ! devoluções ! estoque final.Considere os seguintes dados da conta de Mercadorias para Revenda:
Estoque inicial - 1.000 unidades no valor de R$ 4.000,00;
Compras - 500 unidades no valor de fatura de R$ 2.500,00;
Estoque final - 200 unidades.
Sabendo-se que as compras e vendas estão sujeitas a ICMS de 20% e que o preço unitário de venda das Mercadorias é de R$ 5,00, podemos afirmar que
o Lucro Bruto sobre Vendas é de R$ 1.300,00.
a Receita Líquida de Vendas é de R$ 6.500,00.
o Custo de Mercadorias Vendidas é de R$ 6.500,00.
o saldo da conta de Mercadorias para Revenda é de R$ 1.000,00.
o Lucro Bruto sobre Vendas é nulo.
Em um período de inflação elevada, o custo das mercadorias vendidas apurado segundo o critério de avaliação de estoques PEPS deve apresentar valor maior que aquele que seria apurado, caso se adotasse o critério UEPS.
Ao final do mês de Fevereiro o valor do estoque será
igual nos critérios PEPS e MPF.
maior pelo critério Média Móvel.
maior pelo critério PEPS.
a diferença de critério não influencia o lucro bruto.
menor no critério PEPS.
A Metalúrgica MFG utiliza o Sistema de Inventário Periódico, trabalhando com três contas básicas: Mercadorias, Compras de Mercadorias e Vendas de Mercadorias.
Antes de contabilizar os ajustes de ICMS nas entradas e saídas de mercadorias, a Contabilidade apresentava os seguintes saldos:
Mercadorias R$ 24.000,00;
Compras de Mercadorias R$ 254.000,00;
Vendas de Mercadorias R$ 474.000,00;
Lucro Bruto R$ 196.000,00.
Após contabilizar os ajustes de ICMS à alíquota de 10%, a empresa vai apurar que
o inventário final é nulo (não há estoques).
não há dados para apurar o estoque final.
o ICMS a Recolher será de R$ 47.400,00.
o Lucro Bruto será de R$ 176.400,00.
o Lucro Bruto será de R$ 174.000,00.



