





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O aporte de capital na forma de máquinas e equipamentos não-quitados proporcionará acréscimo do valor total do ativo e aumento no patrimônio líquido.
A adoção da média ponderada móvel para controle de estoques proporciona um valor de custo da mercadoria vendida, em todos os casos, distinto do valor obtido pelo UEPS.
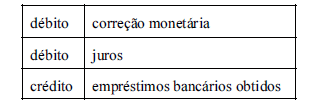
O IGPM teve a seguinte variação: janeiro + 2%; fevereiro !0,5%; março + 4%. Sabendo-se que esse índice acumulado é de 5,5% e que uma entidade contraiu um empréstimo a 2% de juros mais a variação do IGPM, é correto o seguinte lançamento no mês de fevereiro:

Os bens de almoxarifado devem ser avaliados com base no preço médio ponderado das compras.
A conta compras é encerrada para apuração do custo da mercadoria vendida, por isso é considerada uma conta transitória.
O custo de mercadorias vendidas deve ser registrado pelo valor de R$ 60.000,00, no caso de venda de um item de estoque por R$ 100.000,00 que tiver sido adquirido pelo preço bruto de R$ 60.000,00, sem impostos, com desconto de 10% (R$ 6.000,00) para pagamento à vista.
Considere as seguintes informações:
Baseando-se nos princípios fundamentais de contabilidade, e nas informações acima, informe a opção correta que indica o melhor método a ser utilizado na apuração do estoque final.
Preço de compra original
Preço individual
Preço Médio Ponderado
Primeiro a entrar, primeiro a sair
Último a entrar, primeiro a sair
A empresa Estrela Ltda. calculou custos e lucros com base nas seguintes informações:
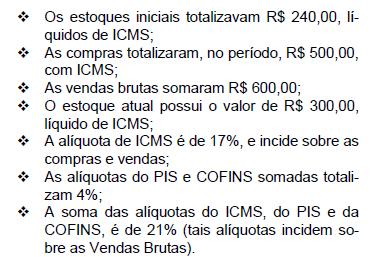
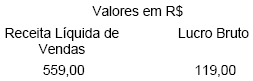
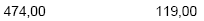
Considerando somente estes fatos, na elaboração da Demonstração do Resultado do Exercício, a Receita Líquida de Vendas e o Lucro Bruto terão os seguintes valores:


A Cia. Comercial Cruzeiro do Norte adquiriu 10 unidades de um produto manufaturado, pagando R$ 10.000,00 pelo lote, mais R$ 1.000,00 de IPI (Imposto sobre Produtos Industrializados), tributo que não é recuperável para a companhia. Posteriormente, vendeu 6 unidades desse lote pelo preço unitário de R$ 1.500,00. Sabendo-se que houve incidência do ICMS (Imposto sobre circulação de Mercadorias e Serviços) a uma alíquota de 18% (dezoito por cento) tanto na compra como na venda, o lucro bruto auferido nas duas operações descritas equivaleu, em R$, a
1.760,00
1.860,00
2.460,00
3.480,00
4.080,00
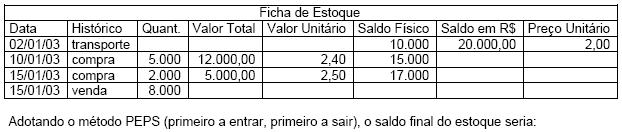
Analisando a ficha de estoque de um produto, de determinada empresa, temos:
maior que R$ 22.000,00
entre R$ 21.000,00 e R$ 22.000,00
entre R$ 20.000,00 e R$ 20.999,99
entre R$ 19.000,00 e R$ 19.999,99
abaixo de R$ 19.000,00
A compra de uma mercadoria com parte do pagamento à vista e parte a prazo deve levar a um débito na conta de disponibilidades, a um crédito em estoques ou compras e a um débito na conta de fornecedores.
Admitindo-se a venda de mercadorias isentas de tributos por R$ 15.000 mil, a prazo, com custo de R$ 8.000 mil a ser baixado do estoque, mediante o sistema de inventário permanente, o ativo circulante apresentará valor superior a R$ 278.000 mil.
A empresa Vale Velho adquiriu estoques de produtos para serem revendidos no mercado local. Esses estoques foram contabilizados pelo seu valor de compra. Em função de uma forte alteração nas condições de mercado, devido ao ingresso de vários concorrentes, os estoques da empresa estão contabilizados acima do valor atual de mercado.
Nessas condições, a empresa deveria proceder ao seguinte ajuste contábil:
lançar a diferença do preço de custo e o preço de mercado em uma conta redutora do grupo Estoques.
não efetuar qualquer lançamento, aguardando a venda dos produtos para, então, realizar a perda.
lançar a diferença entre custo ou mercado, dos dois o menor, para o grupo de Resultado de Exercícios Futuros.
contatar os concorrentes com o objetivo de alterar o preço, de forma a eliminar as possíveis perdas.
a empresa deveria devolver esses estoques aos fornecedores.
Como deve ser registrada a operação de Compra de Mercadorias com pagamento 50% à vista e 50% à prazo.
d) Crédito de Mercadorias; Crédito de Caixa; Crédito de Fornecedores.
e) Crédito de Mercadoria; Débito de Caixa; Débito de Fornecedor.
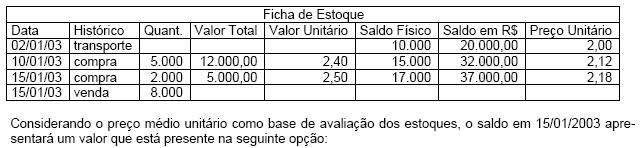
Considere a Ficha de estoque de uma empresa que adota o sistema de inventário permanente e que tenha movimentado certo item de estoque da forma a seguir:
inferior a R$ 15.000,00
entre R$ 15.000,00 e R$ 16.500,00
entre R$ 16.501,00 e R$ 18.000,00
entre R$ 18.001,00 e R$ 19.500,00
acima de R$ 19.500,00
Determinada empresa comprou mercadorias a prazo, para pagamento após 60 dias da data da entrega, pelo valor de R$ 10.000,00. Efetuou pagamento antecipado dessa mercadoria, no 15º dia da data da entrega, com desconto de R$ 500,00. Os registros, numa empresa que adote o sistema de inventário permanente, deverão ser feitos
a débito de mercadorias (R$ 10.000,00) e a crédito de fornecedores (R$ 10.000,00); a débito de fornecedores (R$ 10.000,00), a débito de caixa e bancos (R$ 9.500,00) e a crédito de receita (R$ 500,00)
a crédito de mercadorias (R$ 10.000,00) e a débito de fornecedores (R$ 10.000,00); a crédito de fornecedores (R$ 10.000,00), a débito de caixa e bancos (R$ 9.500,00) e a crédito de receita (R$ 500,00).
a débito de mercadorias (R$ 10.000,00) e a crédito de fornecedores (R$ 10.000,00); a débito de fornecedores (R$ 10.000,00), a débito de caixa e bancos (R$ 9.500,00) e a débito de receita (R$ 500,00)
a débito de mercadorias (R$ 10.000,00) e a crédito de fornecedores (R$ 10.000,00); a débito de fornecedores (R$ 10.000,00), a crédito de caixa e bancos (R$ 9.500,00) e a crédito de receita (R$ 500,00).
a crédito de mercadorias (R$ 10.000,00) e a débito de fornecedores (R$ 10.000,00); a débito de fornecedores (R$ 10.000,00), a crédito de caixa e bancos (R$ 9.500,00) e a crédito de receita (R$ 500,00).
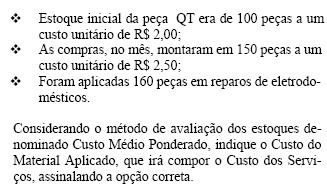
A empresa Reparadora Elétrica Ltda., que conserta eletrodomésticos, no mês atual possui as seguintes informações:
R$ 320,00
R$ 328,00
R$ 360,00
R$ 368,00
R$ 400,00
A empresa Comércio Industrial Ltda. comprou 250 latas de tinta ao custo unitário de R$ 120,00, tributadas com IPI de 5% e ICMS de 12%. Pagou entrada de 20% e aceitou duas duplicatas mensais de igual valor.
A tinta adquirida foi contabilizada conforme sua natureza contábil funcional, com a seguinte destinação:
50 latas para consumo interno;
100 latas para revender; e
100 latas para usar como matéria-prima.
Após efetuar o competente lançamento contábil, é correto afirmar que, com essa operação, os estoques da empresa sofreram aumento no valor de
R$ 31.500,00
R$ 30.000,00
R$ 28.020,00
R$ 27.900,00
R$ 26.500,00


