







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Certa empresa, ao receber R$ 5.000,00 de mercadorias encomendadas, verifica que parte delas, ou seja, R$ 1.500,00, não estavam de acordo com o pedido, procedendo então à devolução total do pedido. Considerando que a operação já havia sido contabilizada, a empresa compradora deverá fazer o seguinte lançamento:
débito: devolução de compras 1.500,00
crédito: fornecedores 1.500,00
débito: fornecedores 1.500,00
crédito: devolução de compras 1.500,00
débito: devolução de compras 1.500,00
debito: vendas canceladas 3.500,00
crédito: fornecedores 5.000,00
débito: devolução de compras 5.000,00
crédito: fornecedores 5.000,00
débito: fornecedores 5.000,00
crédito: devolução de compras 5.000,00
Valor pago pelos estoques no período:
No ano de 2002,
o Lucro Líquido foi de R$ 198.900,00.
o Lucro Bruto Operacional foi de R$ 161.200,00.
o Resultado Final foi de R$ 61.500,00.
o valor do Inventário Inicial é R$ 150.800,00.
as Receitas Líquidas de Vendas foram de R$ 198.800,00.
Uma empresa comercial efetuou a aquisição de determinada mercadoria para revenda por R$ 2.000,00, com desconto incondicional de R$ 100,00 dado na nota fiscal, pagando o valor líquido de R$ 1.900,00. A alíquota de ICMS pago na compra foi de 12%. Posteriormente, vendeu, por R$ 2.500,00, 75% das mercadorias adquiridas com desconto concedido de R$ 100,00, recebendo o valor líquido de R$ 2.400,00. O ICMS cobrado na venda foi de 18%. Considerando apenas estas operações, o lucro bruto apresentado por esta empresa comercial, em reais, foi de:
630,00
696,00
714,00
796,00
814,00
Descrição
Saldo Inicial 01/01/X0 - 20 unidades por $ 15
Compra em 10/01/X0 de 15 unidades por $ 16
Compra em 27/01/X0 de 10 unidades por $ 15
Venda em 10/02/X0 de 15 unidades por $ 25,00
Compra em 24/02/X0 de 16 Unidades por $ 18,00
Compra em 24/02/X0 de 17 Unidades por $ 16,00
Venda em 10/03/X0 de 20 unidades por $ 28,00
693,30
699,60
703,30
709,60
713,30
Uma determinada empresa, ao final de um período contábil, efetua uma venda de mercadorias nas seguintes condições de pagamento: 50% à vista e 50% a prazo. No procedimento de registro, esse evento foi contabilizado pelo valor total em conta do disponível. Identificado esse fato, é correto afirmar que
a empresa deverá efetuar um débito no Contas a Receber e um crédito em Bancos, pelo valor referente a 50% da transação desta venda.
o saldo das Vendas está superior em 50%, e o de Contas a Receber inferior em 50%.
o saldo de Contas a Receber está 50% menor do que o devido e deverá ser creditado pelo mesmo valor que as Vendas deverão ser debitadas.
nenhum lançamento deve ser efetuado, pois o fato não gera diferença na demonstração contábil.
o saldo de Contas a Receber está maior do que o devido, devendo ser debitado por este valor, a crédito da conta de Bancos.
Analise a tabela abaixo.
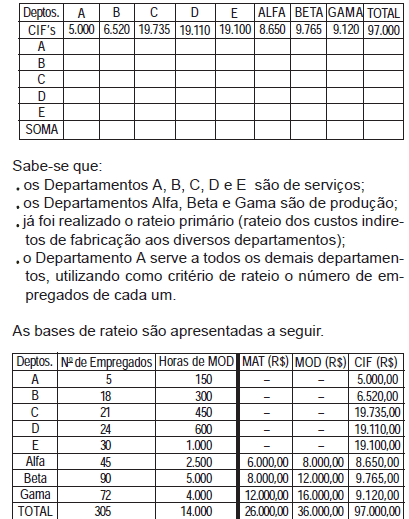
Com base nos dados acima, os valores, em reais, rateados do Departamento A para os Departamentos Alfa, Beta e Gama, respectivamente, são:
150,00 – 225,00 – 300,00
345,00 – 460,00 – 575,00
737,70 – 1.475,41 – 1.180,33
750,00 – 1.500,00 – 1.200,00
930,00 – 1.550,00 – 1.150,00
O controle periódico de estoques não proporciona a apuração instantânea do custo da mercadoria vendida. Dessa maneira, o valor do ativo estará superestimado até a apuração do resultado do exercício.
Ao registrar mercadoria para revenda pelo custo histórico, a empresa não considerará a influência da reposição do bem. Este fato é compensado pela possibilidade de correção monetária do valor dos estoques de mercadorias, principalmente quando as mercadorias são adquiridas em moeda estrangeira.
Ao registrar o recebimento antecipado, proveniente de venda de mercadorias, a empresa também efetuará o registro do custo da mercadoria vendida.
Na hipótese de a empresa basear-se no PEPS (FIFO) para a apuração do custo de suas vendas e estar havendo deflação, seus estoques, ao final do período, estarão representados mais próximos dos preços atuais do que se o critério utilizado fosse o UEPS (LIFO).
Uma empresa varejista, com sede em Santa Catarina, adquiriu produto incidente pela Substituição Tributária de uma empresa atacadista localizada no Estado de São Paulo. Na operação, a empresa de São Paulo destacou apenas o ICMS da operação própria (operação interestadual), à alíquota de 12%. Na Nota Fiscal estavam destacados ainda os seguintes valores:
Total da Nota Fiscal R$ 14.025,00
Total dos Produtos..: R$ 12.875,00
IPI ..........................: R$ 1.150,00
De posse ainda das seguintes informações:
ICMS interestadual: 12%
alíquota interna do ICMS em Santa Catarina: 17%
Margem de lucro: 52%,
calcule o valor do ICMS por substituição tributária, e do ICMS normal, respectivamente, da empresa varejista.
R$ 2.079,06 e R$ 1.545,00
R$ 2.079,06 e R$ 1.683,00
R$ 1.781,90 e R$ 1.545,00
R$ 1.781,90 e R$ 1.683,00
Uma entidade comprou mercadorias com desconto de 5%. O valor normal das compras representa 70% do valor venal. Se o preço de venda é R$ 1.200,00, o registro da compra deve ser conforme mostrado a seguir.
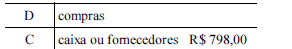
A aquisição de mercadorias no valor de R$ 5.000,00, sendo parte paga à vista (50%) e o restante pago em 30 dias, originará um lançamento contábil de:
2ª fórmula, debitando-se e creditando-se uma conta;
2ª fórmula, debitando-se uma conta e creditando-se duas;
3ª fórmula, debitando-se duas contas e creditando-se uma;
4ª fórmula, debitando-se duas contas e creditando-se duas;
4ª fórmula, debitando-se e creditando-se mais de duas contas.
Valor das compras efetuadas no período:
Considere:
Desde que praticável e razoável e quando o ativo envolvido for de valor I em relação à posição patrimonial e financeira e ao resultado das operações, deve o auditor acompanhar II realizado pela entidade executando os testes de III e procedimentos complementares aplicáveis.
A afirmativa acima estará correta se I, II e III, respectivamente, forem preenchidos por:
superestimado, os relatórios contábeis e circularização.
inferior, o inventário físico e evidenciação contábil.
superior, o processo e contagem física.
expressivo, o inventário físico e contagem física.
significativo, todo o registro e amostragem estatística.



