





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando os métodos de controle de estoque, assinale a opção correta.
Ao se utilizar o PEPS, em economia inflacionária, o lucro obtido será superior ao lucro obtido pelo UEPS, caso o preço de aquisição de mercadorias, junto ao fornecedor, permaneça constante.
Utilizando-se o UEPS, em economia inflacionária, o lucro obtido será superior ao lucro obtido pelo PEPS, caso o preço de aquisição de mercadorias, junto ao fornecedor, permaneça constante.
Caso se utilize o PEPS, em economia inflacionária, o lucro obtido será superior ao lucro obtido pelo UEPS, desde que o preço de aquisição de mercadorias, junto ao fornecedor, tenha sofrido acréscimos ao longo do período em análise.
Ao se utilizar o PEPS, em economia deflacionária, o lucro obtido será superior ao lucro obtido pelo UEPS, desde que o preço de aquisição de mercadorias, junto ao fornecedor, tenha sofrido acréscimos ao longo do período em análise.
Utilizando-se o PEPS, em economia deflacionária, o lucro obtido será inferior ao lucro obtido pelo UEPS, desde que o preço de aquisição de mercadorias, junto ao fornecedor, tenha sofrido acréscimos ao longo do período em análise.
Ao encerrar o primeiro trimestre do ano de 2005, a Cia. Comércio, de vestuário em geral, constatou os seguintes dados:
1 - Receitas Brutas de Vendas no período: R$ 1.500.000,00
2 - Impostos faturados sobre vendas: ICMS, 17%; PIS S/FATURAMENTO, 0,65%; COFINS, 3,00%
3 - Resultado Líquido Antes do Imposto de Renda e Contribuição Social: 20% do total das vendas
4 - Estoque inicial de mercadorias: R$ 960.000,00
5 - Valor do Custo de Mercadorias Vendidas: R$ 1.080.000,00
Com essas informações podemos afirmar que os valores devidos ao Imposto de Renda, com adicional, e Contribuição Social sobre o Lucro Líquido, calculados na modalidade de Lucro Presumido, foram, respectivamente, de:
45.000,00 e 27.000,00.
18.000,00 e 16.200,00.
24.000,00 e 16.200,00.
69.000,00 e 27.000,00.
Considere o seguinte lançamento:
Diversos
a Diversos
Devolução de Vendas 10 000,00
ICMS a Recuperar 1 800,00
Mercadorias em Estoque 4 200,00
a Clientes 10 000,00
a ICMS sobre Vendas 1 800,00
a CMV 4 200,00
Dado o lançamento de 4a fórmula, acima, e sabendo-se que ele se refere a uma devolução de vendas, é correto concluir que esta devolução reduziu o lucro líquido da companhia (em R$):
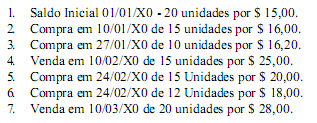
Com base nas operações de compra e venda de mercadorias a seguir listadas, e considerando que os estoques são apurados com base no custo médio ponderado, o valor dos estoques no final do período apontado eqüivale a:

632,20
634,40
636,60
638,80
642,20

Considerando as contas apresentadas acima e a Lei n.º 6.404/1976, assinale a opção correta.
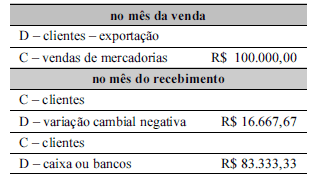
Uma empresa limitada trabalha com exportação de mercadorias. Em um determinado mês exportou R$ 100.000,00, quando a paridade entre o real e o dólar era de R$ 3,00 para US$ 1,00. Seu cliente realizou o pagamento no mês seguinte, quando a paridade era de R$ 2,50 para US$ 1,00. Conseqüentemente, foram efetuados corretamente os seguintes registros.
O inventário físico é um importante instrumento de controle administrativo e serve para atualizar os registros contábeis, mas não é indicado para a aferição do estado dos materiais nem para avaliar a adequação dos bens às unidades a que foram destinados.
Ao adquirir mercadoria para consumo na empresa, o valor do ICMS não será contabilizado no custo do estoque. O valor apurado estará destacado na conta de ICMS a recuperar.
Material permanente controlado é aquele sujeito ao tombamento, requerendo controle estrito de uso e responsabilidade pela sua guarda e manutenção.
Material considerado inservível para o órgão ou entidade deve ser classificado como ocioso quando, em perfeitas condições de uso, não estiver sendo utilizado plenamente, circunstância em que deverá ser vendido.
São dadas as seguintes transações com uma mercadoria:
I. Compra de 5 000 unidades a R$ 6,00;
II. Compra de 3 000 unidades a R$ 7,00;
III. Venda de 6 500 unidades a R$ 15,00.
Considerando apenas essas informações, é correto afirmar que o estoque final avaliado pelo método PEPS é (em R$):
Assinale a alternativa que contém somente aplicações típicas do EDI (Electronic Data Interchange):
I – Entrada de pedidos;
II – Cotações eletrônicas;
III – Controle de estoques;
IV – Reposição de estoques;
V – Controle de distribuição;
VI – Transferência de fundos.
A Cia. Anápolis é uma empresa comercial que utiliza o método PEPS (Primeiro que Entra, Primeiro que Sai) para avaliar seus estoques. Seu saldo inicial era de R$ 1.500,00, representado por 20 unidades. Adquiriu no mês mais 10 unidades pelo preço individual de R$ 90,00 mais frete total de R$ 60,00 e seguro de R$ 20,00. Vendeu 25 unidades no mês. O Custo das Mercadorias Vendidas, em reais, a ser registrado no mês será:

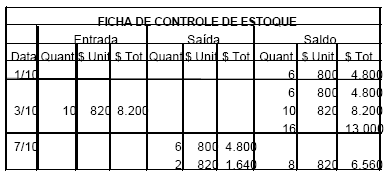
Com base na ficha de controle de estoque apresentada, pode-se afirmar que a Companhia adota o método de avaliação de estoques denominado:

Média Ponderada Móvel;
Sistema PEPS (Primeiro que Entra é o Primeiro que Sai);
Custo Real Específico;
Sistema UEPS (Último que Entra é o Primeiro que Sai);
Preço de Reposição.
Em 2001, o valor das compras de mercadorias efetuadas foi de
Considerando-se que apenas essas transações ocorreram no mesmo período de apuração, o valor do ICMS a ser recolhido pela Cia. Cruzeiro do Sul será (em R$):
zero, pois a companhia tem saldo credor do ICMS
3 600,00
5 400,00
7 200,00
21 600,00
Considerando as operações apresentadas acima e os métodos de controle de estoque, assinale a opção incorreta.
Ao se utilizar a média ponderada móvel, o estoque final será de R$ 2.033.27.
Ao se utilizar o PEPS, o custo da mercadoria vendida será de R$ 1.996,80.
Ao se utilizar o PEPS, o valor do estoque final será de R$ 2.062,20.
Ao se utilizar o PEPS, o valor da receita será de R$ 5.296,00.
Ao se utilizar a média ponderada móvel, o lucro será de R$ 2.520,60.

