Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A empresa Comercial Tudo Tem Ltda. possui como objeto social a compra de materiais, instalações, suprimentos e equipamentos de escritório. Ao adquirir estoques da Cia Industrial de Produtos, recebe os produtos e a nota fiscal a qual, identifica no documento os seguintes valores, em R$:
Valor do IPI cobrado pelo fornecedor............... 1.000.000
Valor do ICMS incluso na nota fiscal................... 150.000
Valor a ser pago ao fornecedor...................... 11.000.000
Ao efetuar o registro contábil dessa operação a empresa comercial deverá registrar na conta:
ICMS a Recuperar um débito de R$ 150.000.
IPI a Recuperar um crédito de R$ 1.000.000.
Estoques de Mercadorias um débito R$ 11.150.000.
ICMS a pagar um crédito de R$ 150.000.
Despesas Tributárias um débito de R$ 1.150.000.
De acordo com a metodologia UEPS e o sistema permanente, o valor do lucro bruto é de R$ 1.390,70.
O estoque de mercadorias da companhia, na operação de compra, foi debitado, em R$, por
363.750,00
382.250,00
410.000,00
453.750,00
500.000,00
A média ponderada móvel é utilizada em postos de combustíveis, principalmente pela dificuldade de segregar os estoques disponíveis. Apesar da restrição da legislação fiscal vigente, os postos de gasolina utilizam tal controle para finalidade gerencial.
O Resultado com Conta Mercadoria (RCM), utilizando o método de avaliação de estoque "UEPS", será de
R$ 17.775,00.
R$ 13.325,00.
R$ 12.725,00.
R$ 12.500,00.
Em uma empresa comercial, ocorreram as seguintes movimentações com mercadorias:
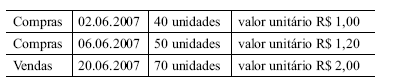
Utilizando o critério "PEPS" para avaliar seus estoques, o lucro bruto e o estoque final de mercadorias serão, respectivamente,
R$ 64,00 e R$ 24,00.
R$ 84,00 e R$ 60,00.
R$ 100,00 e R$ 36,00.
R$ 140,00 e R$ 40,00.
R$ 140,00 e R$ 76,00.
A Cia. Comercial Tupã realizou seqüencialmente, num determinado mês, as seguintes operações com mercadorias:
- aquisição de 10 unidades, a R$ 30,00 cada uma;
- aquisição de 20 unidades, a R$ 36,00 cada uma;
- venda de 25 unidades, a R$ 60,00 cada uma;
- aquisição de 5 unidades, a R$ 36,00 cada uma.
O estoque inicial do mês era constituído por 5 unidades, a R$ 25,00 cada uma. Sabendo que a companhia usa o critério PEPS (Primeiro a entrar, primeiro a sair) para avaliar os seus estoques, o custo das mercadorias vendidas no mês correspondeu, em R$, a
785,00
798,00
818,00
825,00
870,00
Se a determinação do custo do estoque for feita pelo critério Peps, o Custo das Mercadorias vendidas no período será de
Se, no período, a empresa produziu as 1.000 unidades e não conseguiu colocá-las no mercado, para elaborar o balanço final, aplicando as Normas Brasileiras de Contabilidade, deverá efetuar um lançamento na Conta Lucros/Prejuízos Acumulados de:
crédito no valor de R$ 95.000
débito no valor de R$ 72.000
crédito no valor de R$ 70.000
débito no valor de R$ 32.000
crédito no valor de R$ 23.000
A respeito do levantamento fiscal, pode-se afirmar que:
é forma de apuração do movimento presumido tributável pelo estabelecimento em determinado período.
para sua apuração deve ser considerado, exclusivamente de forma conjunta, o valor das mercadorias entradas e das mercadorias saídas.
na sua apuração devem ser considerados os estoques, inicial e final, as despesas, outros encargos e o lucro do estabelecimento.
o lucro do estabelecimento não traz qualquer influência na apuração.
apenas a estrada e saída das mercadorias, os estoques e os lucros devem ser considerados.
Analise as informações extraídas dos controles e dos registros contábeis da Cia. Gama.
• Vendas efetuadas em 30/01/06: R$ 600.000,00
• Inventário inicial: 10.000 unidades, a R$ 6,00 cada uma.
• Compras de mercadorias, durante o mês de janeiro/06:

O preço de venda unitário, praticado pela Companhia Gama, foi R$ 12,00. Considerando-se exclusivamente os dados acima, e utilizando o critério PEPS para avaliar o estoque, o lucro bruto da Companhia, em reais, foi:
A Cia. Comercial Juazeiro do Norte, que utiliza o sistema do inventário permanente, adquiriu um lote de mercadorias por R$ 200.000,00. Posteriormente, vendeu metade do referido lote por R$ 160.000,00, a prazo, para um cliente tradicional da companhia. Ao receber a encomenda, o cliente devolveu 10% do lote adquirido, em função de defeitos encontrados nas peças. As operações de compras, vendas e devoluções de vendas estão sujeitas à incidência do ICMS à alíquota de 18%. O lançamento da operação de devolução de vendas implicou, na contabilidade da companhia:
O registro da devolução de vendas, que foram recebidas a vista e vendidas no período, proporcionará um débito na demonstração do resultado do exercício e um crédito no disponível. Ao receber a mercadoria devolvida, a empresa deverá registrar o acréscimo ao estoque de mercadorias, caso a mercadoria esteja em condições normais, bem como a redução do custo da mercadoria vendida, independentemente de o controle de estoques ser periódico ou permanente.
A empresa Xestereo S/A apresentou a seguinte movimentação de mercadorias, isentas de tributação, referente à última semana do mês de outubro:
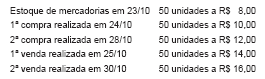
Considerando os dados fornecidos acima, pode-se dizer que, se for utilizado o critério de avaliação conhecido como preço médio, o estoque final de mercadorias terá o valor de
R$ 400,00.
R$ 450,00.
R$ 500,00.
R$ 525,00.
R$ 600,00.
O custo da mercadoria vendida no dia 23 de maio teria sido maior caso a empresa adotasse o PEPS em vez do UEPS.
A empresa Comercial de Bananas Ltda., durante o mês de agosto adquiriu 100 dúzias a R$ 6,00 cada, no dia 10; vendeu 60 dúzias, a vista, por R$ 540,00, no dia 12; comprou mais 100 dúzias por R$ 760,00, no dia 15; e vendeu mais 120 dúzias, no dia 20, ao mesmo valor unitário da venda anterior.
Sabendo-se que a empresa iniciou o período com estoque de 80 dúzias de bananas avaliadas ao custo total de R$ 390,00 e que as operações são isentas de tributação, pode-se afirmar com certeza que:
a venda do dia 20 rendeu lucro de R$ 320,00.
a conta Mercadorias deve ter saldo final de R$ 510,00, avaliadas a UEPS.
as operações renderam lucro total de R$ 620,00.
pelo critério UEPS, o estoque final será de R$ 760,00.
o custo das mercadorias vendidas foi de R$ 1.000,00, a custo médio.
A Mercearia a Varejo Ltda. escolheu o item "zez" de seu estoque para demonstração e assim apresentou seu movimento semanal:
Existências anteriores: 20 unidades ao custo unitário de R$ 15,00;
Primeiras compras: 100 unidades a R$ 16,00, cada uma; Primeiras vendas: 80 unidades ao preço unitário de R$ 20,00;
Últimas compras: 60 unidades pelo valor total de R$ 1.020,00;
Últimas vendas: 60 unidades pelo valor total de R$ 1.260,00.
Organizando uma ficha de controle de estoques para esse item de mercadorias, cuja movimentação ocorreu com isenção de qualquer tributação, a empresa vai apurar um estoque final de
40 unidades ao custo unitário de R$15,00, se avaliadas pelo critério UEPS.
40 unidades ao custo unitário de R$16,00, se avaliadas pelo critério Preço Médio.
40 unidades ao custo unitário de R$16,22, se avaliadas pelo critério Preço Médio.
40 unidades ao custo unitário de R$17,00, se avaliadas pelo critério PEPS.
40 unidades, 20 ao custo unitário de R$15,00 e 20 ao custo unitário de R$16,00, se avaliadas pelo critério PEPS.
A firma Agrária Agronegócios Ltda. utiliza a conta Mercadorias na modalidade conta mista, sendo debitada pelo valor das compras e creditada pelo valor das vendas.
Se, no fim do período, a conta mercadorias, que representa o item "geagá", inteiramente isento de tributação, apresentar saldo contábil credor, no valor de R$ 5.000,00, e o inventário físico final for avaliado em R$ 2.000,00, podese dizer que as operações com esse item ocasionaram
prejuízo de R$ 2.000,00.
prejuízo de R$ 3.000,00.
lucro de R$ 3.000,00.
lucro de R$ 5.000,00.
lucro de R$ 7.000,00.
A empresa recebeu de seus clientes o correspondente a R$ 450,00.
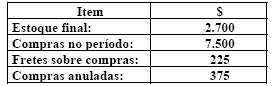
A CIA ÔMEGA controla seu estoque por meio de inventário periódico. Após o inventário físico realizado ao final do exercício de 2005, foram apurados os seguintes valores: