Questões de Concurso sobre Operações com Pessoal


Disciplina 1
Assunto 12
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
316 questões encontradas
Questões por página
20
Mais recentes
 

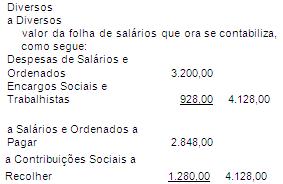
A folha de pagamento de uma entidade é composta pelo salário dos empregados mais os benefícios a eles ligados. Sabendo-se que o total de proventos percebidos pelos funcionários é de R$ 120.000,00 por mês e que a entidade fica obrigada a arcar com a cota patronal do INSS (20%) e do FGTS (8%), além das férias e do 13.º salário, o registro a ser efetuado da folha de pagamento é:
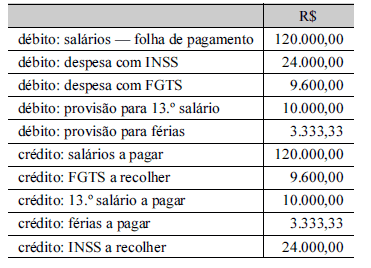
Imagem associada para resolução da questão


C
Certo

E
Errado

Um adiantamento de salário concedido a empregado pode ser contabilizado da seguinte forma:


A

Adiantamento a empregados a Salários a pagar;


B

Salários a pagar a caixa;


C

Adiantamento a empregados a caixa;


D

Caixa a Salários a pagar.

Ressalvados os benefícios fornecidos pelo empregador a título de moradia, todas as demais utilidades percebidas como resultado direto do labor prestado devem ser consideradas salário-de-contribuição, incidindo sobre elas a contribuição previdenciária.


C
Certo

E
Errado

Ao obter resultado positivo de equivalência patrimonial, a investidora realizará a exclusão desse valor no cálculo do IRPJ, para que não ocorra tributação duplicada.


C
Certo

E
Errado

Considere a tabela e os dados abaixo:
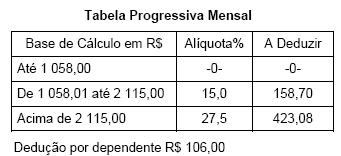
Imagem associada para resolução da questão

Um funcionário com vencimento bruto de R$ 3 000,00, 4 dependentes registrados, descontos de R$ 206,37 de previdência social e R$ 369,63 de pensão alimentícia deve ter desconto de Imposto de Renda na fonte, em R$, de



A

141,30


B

158,70


C

300,00


D

301,30


E

450,00

Na microempresa do meu Tio, no mês de outubro, os salários somados às horas-extras montaram a R$ 20.000,00. Os encargos de Previdência Social foram calculados em 11%, a parte do segurado, e em 22%, a parcela patronal.

Ao contabilizar a folha de pagamento, o Contador deverá fazer o seguinte registro:


A

Salários e Ordenados

a Salários a Pagar 20.000,00

Previdência Social

a Previdência Social a Recolher 6.600,00


B

Salários e Ordenados

a Salários a Pagar 17.800,00

Previdência Social

a Previdência Social a Recolher 6.600,00


C

Salários e Ordenados

a Salários a Pagar 17.800,00

Previdência Social

a Previdência Social a Recolher 4.400,00


D

Salários e Ordenados

a Salários a Pagar 17.800,00

Salários a Pagar

a Previdência Social a Recolher 2.200,00

Previdência Social

a Previdência Social a Recolher 4.400,00


E

Salários e Ordenados

a Salários a Pagar 20.000,00

Salários a Pagar

a Previdência Social a Recolher 2.200,00

Previdência Social

a Previdência Social a Recolher 4.400,00

A empresa Arbóresse Ltda. mandou elaborar a folha de pagamento do mês de outubro com os seguintes dados:

Salários e Ordenados R$ 21.000,00; 
Horas Extras trabalhadas R$ 2.000,00; 
Imposto de Renda Retido na Fonte R$ 2.500,00; 
Contribuição para o INSS, parte dos empregados 11%; 
Contribuição para o INSS, parte patronal 20%; 
Depósito para o FGTS 8%.

Com base nos dados e informações acima fornecidos, pode-se dizer que a empresa, em decorrência dessa folha de pagamento, terá despesas totais no valor de


A

R$ 29.440,00


B

R$ 31.970,00


C

R$ 34.470,00


D

R$ 26.910,00


E

R$ 24.410,00

A empresa Investmuito S/A é possuidora do seguinte investimento em ações:

• 1.000 ações emitidas pela empresa Alfa;
• 20.000 ações emitidas pela empresa Beta;
• 10.000 ações emitidas pela empresa Celta.

As ações foram adquiridas indistintamente a R$ 10,00 cada uma, sendo que as emitidas por Alfa são investimentos temporários para revender; as de Beta caracterizam coligação acionária avaliada por equivalência patrimonial; e as de Celta são investimentos permanentes, mas não são relevantes. No encerramento do exercício social as apurações dão conta de que as ações possuídas por Investmuito S/A mantêm, igualmente, o valor de cotação de R$ 8,00 por ação e o valor patrimonial unitário de R$ 12,00. Com base nas informações acima, podemos dizer que, no balanço patrimonial de fim de exercício, o valor contábil do investimento citado deverá ser de:


A
R$ 372.000,00

B
R$ 348.000,00

C
R$ 310.000,00

D
R$ 308.000,00

E
R$ 248.000,00

Se, em um mesmo período de tempo, o salário de um funcionário público passou de R$ 2.500,00 para R$ 2.860,00 e a inflação foi de 10%, então a diferença entre as taxas aparente e real do reajuste do salário do funcionário foi superior à inflação.


C
Certo

E
Errado

A folha de pagamento referente ao mês de dezembro (mês de encerramento do exercício social), a ser paga no início de janeiro, apresentou os seguintes valores:

total da folha de pagamento R$ 100.000,00 previdência social patronal 32% previdência social do segurado 11%
FGTS 8%
Na hipótese, não há imposto de renda retido na fonte.
O lançamento contábil dessa folha, feito de conformidade com a Lei nº 6.404/76, reduz o lucro do exercício ou aumenta o prejuízo em:


A
R$ 151.000,00

B
R$ 140.000,00

C
R$ 132.000,00

D
R$ 100.000,00

E
Zero

Em novembro passado a folha de pagamento da empresa Rubi Vermelho Ltda. discriminava:


Salários e Ordenados R$ 120.000,00

Horas extras trabalhadas R$ 8.000,00

INSS patronal a 22%

INSS do segurado a 11%

FGTS do segurado a 8%


No mês de dezembro não foi computado nenhum reajuste salarial e a jornada de trabalho foi absolutamente igual ao mês anterior. Esta folha está dividida de tal modo que não há imposto de renda recolhido na fonte.

Exclusivamente a partir desses dados, considerando que a empresa acima encerra o exercício em 31 de dezembro, podemos afirmar que esta folha de pagamento ocasionou para a empresa em questão uma despesa total de


A

R$ 180.480,00


B

R$ 166.400,00


C

R$ 156.160,00


D

R$ 152.320,00


E

R$ 149.920,00

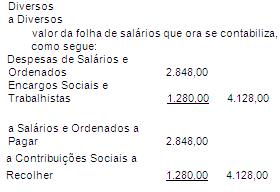
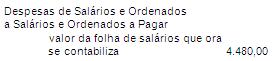
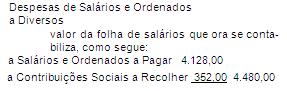
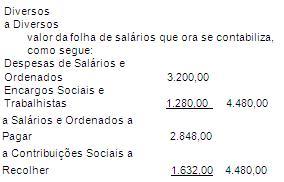
A empresa Saturno Ltda. preparou sua folha de pagamento de dezembro com os seguintes dados:

1- salários e ordenados dos empregados R$ 3.000,00;

2- horas extras trabalhadas no mês R$ 200,00;

3- previdência social dos empregados à alíquota de 11%;

4- Fundo de Garantia dos empregados à alíquota de 8%; e

5- previdência social patronal à alíquota de 21%.

A contabilização dessa folha de pagamento foi efetuada, de forma correta, em um único lançamento. Assinale a opção que o contém:
A
Imagem associada para resolução da questão

B
Imagem associada para resolução da questão

C
Imagem associada para resolução da questão

D
Imagem associada para resolução da questão

E
Imagem associada para resolução da questão

José de Anchieta, nosso empregado matrícula número 1520, pediu para conferir os cálculos de seu contracheque, tendo encontrado os seguintes valores:

Salários e Ordenados R$ 550,00;

Insalubridade: 40% do salário-mínimo ;

18 horas extras com acréscimo de 50%;

INSS do segurado à alíquota de 11%;

INSS patronal à alíquota de 26%;

FGTS à alíquota de 8%.

Observações:

- o salário-mínimo vigente tem o valor de R$ 151,00;

- o mês comercial é composto por 220 horas.

Pelos cálculos de José de Anchieta, podemos concluir que sua remuneração mensal vai provocar para a empresa um débito em despesas no valor de


A
R$ 833,81

B
R$ 858,15

C
R$ 875,13

D
R$ 908,38

E
R$ 982,95
 
Ir para a página:
OK
 
Gerar simulado