







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha que a soma dos salários mensais dos empregados de determinada empresa seja de R$ 36.000,00. Sabendo que, durante o ano, não ocorreram novas contratações, demissões ou alterações de salários nem houve abstinências ao trabalho nem afastamentos de qualquer espécie, com relação aos saldos das contas provisões para férias e para 13.º, apurados conforme as normas brasileiras de contabilidade, após os ajustes de agosto,
o saldo da conta de provisão para 13.º salário é zero.
o saldo da conta de provisão para férias é zero.
o saldo da conta de provisão para 13.º salário é maior que o saldo da provisão para férias.
a soma dos saldos das contas de provisão para 13.º e provisão para férias é menor que R$ 50.000,00.
o saldo da conta de provisão para férias é maior que o saldo da provisão para 13.º.
Uma Empresa resolveu fazer um adiantamento de salário concedido a empregado, que pode ser contabilizado da seguinte maneira:
Adiantamento a Empregados a Caixa (Bancos).
Caixa a Salários a Pagar.
Salários a Pagar a Caixa.
Adiantamento de Empregados a Salários a Pagar.
Caixa (Banco) a Adiantamento a Empregados.
Ao fechar a folha de pagamento, o contabilista observou que os salários do pessoal somavam R$ 40.000,00. A alíquota total da previdência era de 35%, sendo 2/7 a parte dos empregados e 5/7 a parte patronal.
Assinale a opção que indica a contabilização devida para registrar os encargos da empresa com a previdência.
Despesas com Salários
a Contribuições a Recolher R$ 4.000,00
Despesas com Previdência
a Contribuições a Recolher R$ 10.000,00
Despesas com Salários
a Contribuições a Recolher R$ 10.000,00
Despesas com Previdência
a Contribuições a Recolher R$ 14.000,00
Despesas com Salários
a Contribuições a Recolher R$ 14.000,00
Ao elaborar a folha de pagamento relativa ao mês de abril, a empresa Rosácea Areal Ltda. computou os seguintes elementos e valores:
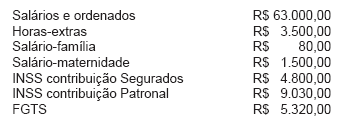
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
R$ 66.500,00.
R$ 87.230,00.
R$ 79.270,00.
R$ 77.630,00.
R$ 80.850,00.
O valor correspondente às férias dos empregados deve ser reconhecido contabilmente como custo e(ou) despesa mensalmente, mediante constituição de provisão, classificável no passivo circulante.
Na contabilização de um lançamento referente à apropriação da despesa da folha de pagamentos, o imposto de renda retido na fonte deve ser lançado a crédito.
O registro de reembolso de despesas para empregados deverá ocorrer com a apresentação de documentos fiscais válidos. O ressarcimento implica em redução do resultado do exercício e do disponível, caso a empresa efetue o pagamento imediatamente.
No caso de salários ordenados, horas extras adicionais e prêmios devidos aos empregados, quando pagos no mês seguinte ao qual forem incorridos, deverá o contador provisionar todos os benefícios auferidos.
No processo de contabilização da folha de pagamento, as contribuições de INSS e FGTS deverão ser registradas no mês de competência a que se referem, com base nas guias de recolhimento ou nos cálculos efetuados, mesmo que por valores estimados.
Uma empresa que apure o resultado e levante balanço em 30 de junho, mas pague a primeira parcela do décimo terceiro salário até essa data, deverá ter representada em seu balanço uma provisão para o décimo terceiro salário correspondente a seis doze avos do valor bruto da folha de pagamento acrescido dos encargos sociais respectivos.
O valor a recolher para a CONFINS, em reais, no mês de abril de 2004, é de
450.300,00
438.900,00.
321.120,00.
129.180,00.
11.400,00.
Uma multa trabalhista atinente ao pagamento das comissões dos operários da fábrica é CORRETAMENTE classificada como
custo fixo indireto.
custo variável direto.
custo fixo direto.
despesa.
custo variável indireto.
A contabilização da participação de empregados a pagar proporcionará uma redução no resultado do período em que a participação foi apurada e um acréscimo ao passivo circulante da empresa. Caso a empresa resolva efetuar o pagamento dessa participação em longo prazo, o valor do capital circulante líquido da empresa não será afetado no momento da contabilização, mas será afetado no momento do pagamento.
O pagamento de salários no período corresponde a R$ 12.000,00.
Constituem contas patrimoniais retificadoras: provisão para férias e provisão de 13.º salário.
A empresa pagou, no período, R$ 4.800 de salários.
As participações dos empregados nos lucros das empresas, definidas no estatuto, devem ser provisionadas com a apuração do resultado e, quando atribuídas sob critérios objetivos e equânimes, são dedutíveis na determinação do lucro real.
O valor pago para funcionários em 2007 corresponde a R$ 5.060,00.
Os empregados A, B e C são isentos do imposto de renda.
O valor da contribuição ao INSS devida pelo empregado D é de R$ 330,00 porque a tabela I mostra que acima de R$ 2.894,28 a alíquota de desconto é de 11% sobre o valor do salário.



