





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
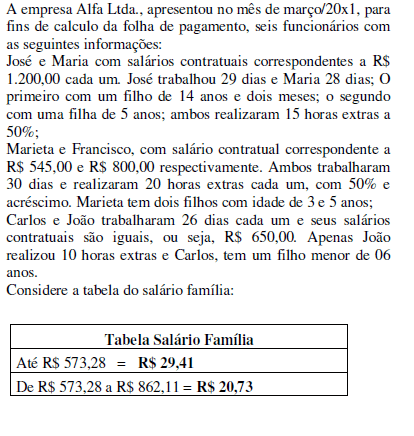
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que a retenção total do INSS na folha de pagamento corresponde a:
$ 375,36
$ 370,01
$ 388,55
$ 388,47
$ 375,58
Não poderão ser deduzidas da base de cálculo da retenção as parcelas que estiverem discriminadas na nota fiscal, na fatura ou no recibo de prestação de serviços que correspondam ao fornecimento de vale-transporte.

De acordo com as informações da empresa Alfa Ltda., é correto afirmar que o valor líquido da folha mensal é:
$ 4.054,75
$ 4.067,86
$ 4.073,21
$ 4.054,67
$ 4.067,64

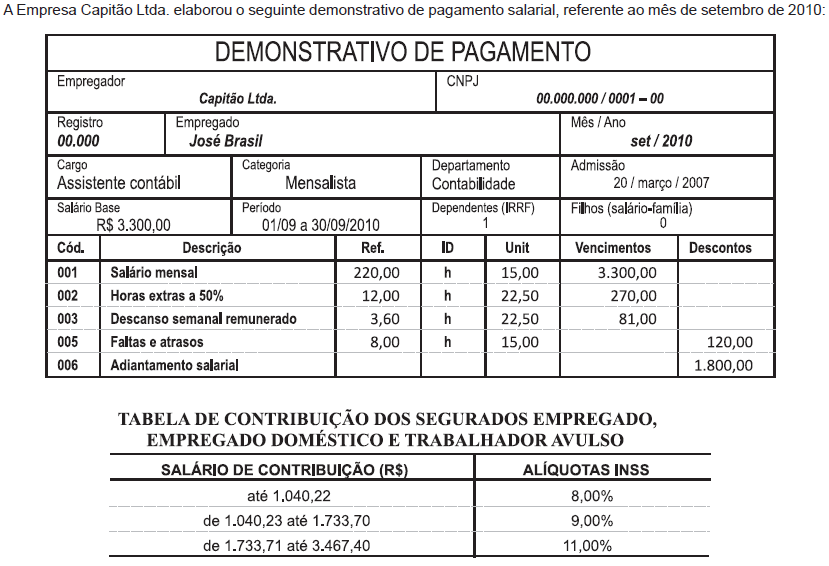
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de

155,79
349,80
363,00
381,41
388,41
Qual a provisão cuja despesa contabilizada é considerada dedutível na apuração do lucro tributável?
Dividendos propostos
Gratificações e participações a empregados
Participações de partes beneficiárias
Férias
Riscos fiscais e outros passivos contingentes

Certo
Errado
O pagamento da contribuição do PIS/PASEP e da Contribuição para o Financiamento da Seguridade Social (COFINS) deverá ser efetuado
até o vigésimo dia do mês subsequente ao mês de ocorrência dos fatos geradores, pelas instituições financeiras e assemelhadas, e até o vigésimo quinto dia, para as demais pessoas jurídicas.
até o décimo quinto dia do mês subsequente ao mês de ocorrência dos fatos geradores, pelas instituições financeiras e assemelhadas, e até o vigésimo dia, para as demais pessoas jurídicas.
até o décimo dia do mês subsequente ao mês de ocorrência dos fatos geradores, pelas instituições financeiras e assemelhadas, e até o décimo quinto dia, para as demais pessoas jurídicas.
até o décimo quinto dia do mês subsequente ao mês de ocorrência dos fatos geradores, para todas as pessoas jurídicas.
até o décimo dia do mês subsequente ao mês de ocorrência dos fatos geradores, para todas as pessoas jurídicas.
Entre as afirmativas abaixo, apenas uma não expressa a verdade. Indique-a, assinalando a opção que a contém.
Em relação à norma NBC T 19.31 – Benefícios a empregados, podemos dizer que ela
tem como objetivo estabelecer a contabilização e divulgação dos benefícios concedidos aos empregados.
determina que a entidade deve reconhecer um passivo quando o empregado prestar um serviço em troca de benefícios a serem pagos no futuro.
aplica-se a todos os benefícios concedidos a empregados, exceto aqueles cujo pagamento é baseado em ações, que é tratado em outro texto.
trata, inclusive, das demonstrações contábeis dos planos de benefícios a empregados e dos fundos de pensão e assemelhados.
exige que uma despesa seja contabilizada quando a entidade se utilizar do benefício econômico proveniente do serviço recebido em troca de benefícios a empregado.
O Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, de tributos devidos pelas microempresas ou empresas de pequeno porte. Assinale a alternativa que apresenta um tributo que é recolhido por meio do Simples Nacional.
PIS/PASEP não incidente na importação de bens e serviços
Imposto sobre a importação de produtos estrangeiros
FGTS
ICMS devido nas operações ou nas prestações sujeitas ao regime de substituição tributária
Imposto de renda relativo aos pagamentos ou aos créditos efetuados pela pessoa jurídica a pessoas físicas
Assinale a alternativa que melhor identifique o reflexo da constituição da provisão de férias e de 13º salário.
Débito em contas de resultado; Crédito em caixa/bancos.
Débito em provisão para férias; Débito em provisão para 13° ; crédito em caixa/bancos.
Débito em contas de resultado; Crédito em provisão para férias; Crédito em Caixa/Bancos.
Débito em contas de resultado; crédito em provisão para férias; crédito em provisão para 13º.
Débito em provisão para férias; Débito em provisão para 13° ; Crédito em contas de resultado.
A contabilização do recolhimento, ao Tesouro Nacional, do imposto de renda retido na fonte referente ao pagamento do salário de servidores é realizada por meio da diminuição do limite de saque do órgão responsável pelo recolhimento, seguida do aumento do limite de saque na unidade gestora do Tesouro Nacional.
Considere que determinada economia apresente os seguintes dados.
salários . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 100
juros pagos a indivíduos . . . . . . . . . . . . . . . . . . . . . . . R$ 50
aluguéis pagos a indivíduos . . . . . . . . . . . . . . . . . . . . R$ 30
lucros distribuídos a indivíduos . . . . . . . . . . . . . . . . . R$ 10
impostos diretos dos indivíduos . . . . . . . . . . . . . . . . R$ 100
transferências de governos a indivíduos . . . . . . . . . . . R$ 40
Nessa situação, a renda pessoal disponível nessa economia corresponde a R$ 250.
Abaixo é apresentada a tabela progressiva para o cálculo mensal do Imposto de Renda de Pessoa Física a partir do exercício de 2011, ano-calendário de 2010:
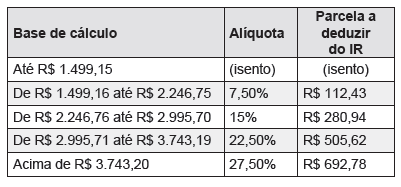
Uma pessoa que tenha um salário-base/salário-bruto de R$ 3.000,00, com INSS de 11%, desconsideradas quaisquer outras variáveis/deduções, terá um Imposto de Renda Retido na Fonte igual a
R$ 0,00.
R$ 95,13.
R$ 119,56.
R$ 169,38.
R$ 207,38.
No que tange à competência tributária de cada ente federado, assinale a alternativa correta.
Aos estados, cabe a instituição do imposto sobre grandes fortunas.
A cada um dos estados, cabe a instituição da contribuição social para custeio do regime próprio de previdência social dos servidores de todo o estado, incluindo dos servidores de seus municípios.
O presidente da República pode, mediante medida provisória, instituir empréstimos compulsórios para atender a despesas extraordinárias, decorrentes de calamidade pública, de guerra externa ou sua iminência.
A União poderá instituir, apenas por lei complementar, na iminência ou no caso de guerra externa, impostos extraordinários, compreendidos ou não em sua competência tributária, os quais serão suprimidos, gradativamente, cessadas as causas de sua criação.
Caso algum estado não possua instituído um regime próprio de previdência social para seus servidores, automaticamente, esses estarão vinculados ao Regime Geral de Previdência Social.
Considere que o caixa de determinada empresa no início do dia 15/1/2009 era de R$ 32.000,00. Nesse dia, ocorreram as seguintes transações na empresa:
Com base nesses dados, é possível afirmar que o caixa, no final do dia, é de
R$ 60.000,00.
R$ 44.000,00.
R$ 38.000,00.
R$ 30.000,00.
R$ 22.000,00.
A empresa de prestação de serviços NBA Informática S.A. tem seus processos integrados sistemicamente. A folha de salários é integrada à contabilidade mensalmente. No mês de julho de 2009, não foi feita a parametrização no sistema, para contabilização de uma nova verba de horas extras a pagar, de 100% de acréscimo. A folha de pagamentos apresentava remuneração de R$ 20.000,00 nessa verba. Dessa forma, pode-se afi rmar que:
o passivo está superavaliado e o resultado está subavaliado.
o ativo está subavaliado e o passivo está superavaliado.
o passivo está subavaliado e o resultado está subavaliado.
os saldos estão adequados sem subavaliação ou superavaliação.
o passivo está superavaliado e o resultado está superavaliado.
A empresa de serviços Alvorada Ltda. listou os seguintes dados contratuais para elaborar a folha de pagamento referente ao mês de março:
Salários R$ 9.000,00
Previdência social patronal (22%) R$ 1.980,00
Previdência social dos empregados (9%) R$ 810,00
FGTS (8%) R$ 720,00
Salário-família R$ 150,00
Com os dados indicados, sem considerar eventuais parcelas de 13º salário ou férias proporcionais, podemos afirmar que a despesa de pessoal, referente ao mês de março, que a empresa deverá efetivamente desembolsar, será de
R$ 10.890,00.
R$ 11.700,00.
R$ 10.850,00.
R$ 12.510,00.
R$ 12.660,00.
O valor a recolher ao PIS, em reais, no mês de abril de 2004, é de
95.287,50.
2.475,00.
29.782,50.
67.980,00.
97.762,50.
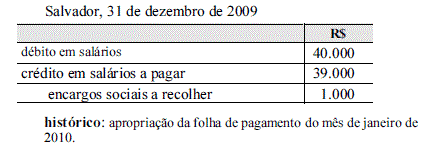
Caso a folha de pagamento se apresente com R$ 10.000,00 de salários e R$ 20,00 de salários-família, a empresa deverá efetuar pagamento aos funcionários no valor de R$ 10.020,00, sendo que o salário-família será reembolsado pela previdência social, quando forem efetuados os recolhimentos sociais.


