Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nas indústrias, a falta de constituição mensal na folha de pagamento das provisões para férias e para o décimo terceiro salário implica a distorção dos custos de produção, da mensuração dos estoques de produtos acabados e da apuração dos custos das mercadorias vendidas.
As obrigações reconhecidas por determinada entidade em decorrência da adoção de plano de contribuição definida devem ser avaliadas pelo seu valor presente, independentemente do prazo previsto para sua liquidação.
Considere os seguintes dados relativos a uma Folha de Pagamento
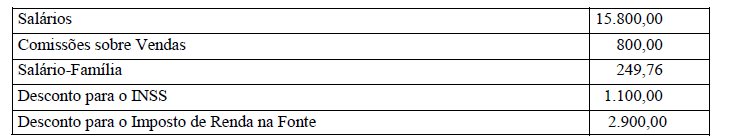
Após sua contabilização, haverá

Ao aprovar a contratação de uma nova funcionária com salário mensal de R$ 1.500,00, o departamento de recursos humanos gera um fato contábil modificativo diminutivo.
Se a folha de pagamento de uma empresa for apropriada em um mês (A) e o pagamento ocorrer no mês seguinte (B), o registro da despesa referente aos descontos consignados ocorrerá no mês B, no momento do repasse do setor financeiro aos consignatários.
Tratando-se de encargos trabalhistas a serem pagos às empresas contratadas para prestar serviços de forma contínua no âmbito dos Tribunais ou Conselhos, o setor de controle interno ou setor financeiro é competente para definir, inicialmente, os percentuais a serem aplicados para os descontos e depósitos. A conferência, contudo, da aplicação sobre as folhas de salário mensais das empresas e a realização das demais verificações pertinentes cabem ao setor de
contabilidade ou setor de serviços privados.
verificação de contratos ou setor concedente.
verificação de contratos ou setor jurídico.
contabilidade ou setor de contratação.
execução orçamentária ou setor financeiro.
Sobre as importâncias relativas aos serviços pessoais prestados por cooperados ou associados de cooperativas de trabalhos deve ser retido o IR na fonte à alíquota de 1,5%.
O Imposto de Renda deve ser recolhido mensalmente ou trimestralmente. Considerando o recolhimento mensal por estimativa, assinale o lançamento de ajuste anual, quando o total do valor recolhido for maior que o devido.
(D) Imposto de Renda a Pagar (C) Imposto de Renda Recolhido.
(D) Imposto de Renda a Compensar (C) Imposto de Renda Recolhido.
(D) Imposto de Renda a Compensar (C) Despesa com Imposto de Renda.
(D) Imposto de Renda Recolhido (C) Disponibilidades.
(D) Despesa com Imposto de Renda (C) Imposto de Renda a Pagar.
A Cia. Diamante optou por ser tributada pela Contribuição Social sobre o Lucro Líquido (CSLL) com base no resultado ajustado. Os seguintes dados foram obtidos pelo departamento de contabilidade da empresa, em R$, relativos ao 4o trimestre de 2011:

O valor devido da CSLL, nesse trimestre, em R$, foi:
20.720,00.
23.310,00.
19.800,00.
17.600,00.
25.720,00.
Assinale a opção que apresenta corretamente dedução mensal que pode ser feita do rendimento do trabalho assalariado.
emolumentos pagos a terceiros
despesas com educação
pensão alimentícia
despesas escrituradas no livro caixa
despesas médicas
A primeira parcela da gratificação natalina, que deve ser paga entre os meses de fevereiro e novembro, está sujeita à incidência do IRRF.
Incide IRRF sobre o auxílio-creche recebido em dinheiro pelo empregado, por constituir esse auxílio rendimento tributável.
A Contribuição para o Programa de Integração Social, na sistemática não cumulativa, NÃO incide sobre
a folha de salários de uma entidade com fins lucrativos.
as receitas auferidas pela entidade pelo aluguel de seus imóveis de renda.
as receitas de dividendos.
as receitas sobre a venda de mercadorias a prazo, cujo pagamento não foi efetuado pelo cliente.
a receita de juros sobre o capital próprio.
Os seguintes dados, em R$, foram obtidos da escrituração comercial da Cia. Topázio, referentes ao mês de dezembro de 2011:
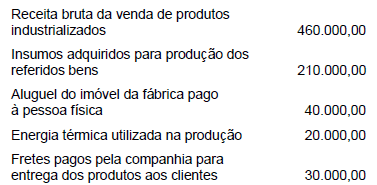
A Cia. Topázio é contribuinte da COFINS no regime não cumulativo. O valor, em R$, da COFINS a ser recolhida ao Tesouro Nacional, relativa aos fatos geradores ocorridos no mês de dezembro, corresponde a
16.720,00.
6.000,00.
12.160,00.
19.000,00.
15.200,00.
Uma empresa conta com 300 clientes em carteira atualmente e identifica ainda que haja 60 clientes potenciais. A frequência média ideal de visitação é de 2 visitas por mês, cada visita durando, em média, 2 horas.
Com base no método do tempo de duração de uma visita, o administrador considera que o tempo real de vendas de um vendedor, em horas, uma vez que a empresa conta com 24 vendedores, é de
José Antonio é empregado da Cia. Raios de Sol. No mês de dezembro de 2011, seu salário bruto foi R$ 5.400,00, sobre o qual foi retida a contribuição previdenciária para o INSS pelo valor máximo de R$ 400,00 (valor hipotético). A tabela do imposto de renda retido na fonte vigente para esse mês era:
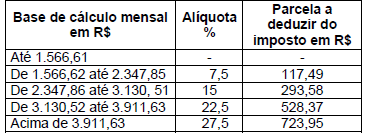
A companhia deverá reter do salário de José Antonio, a título de imposto de renda na fonte, a importância, em R$, de

761,05.
1.375,00.
596,63.
651,05.
1.215,00.
O IRRF relativo a férias de empregados deve ser calculado juntamente com os demais rendimentos pagos ao beneficiário.
Sempre que se manifestar a necessidade do contratante, pessoa jurídica, proceder à retenção do Imposto de Renda na Fonte (IRRF), quando da prestação de serviços por outra pessoa jurídica, o fato gerador da retenção se manifesta no
início do trabalho em decorrência da assinatura do contrato.
pagamento efetivo em dinheiro do serviço contratado, somente.
crédito ou pagamento do serviços, dos dois o que ocorrer primeiro.
encerramento do trabalho, quando o contratante aceitar o trabalho realizado.
momento da realização do crédito determinado pelo encerramento do trabalho.