







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando a tabela progressiva para o cálculo do Imposto de Renda Pessoa Física, para o exercício de 2013, ano calendário de 2012, de um indivíduo que percebe um salário mensal de R$ 3.200,00, calcule o imposto de renda devido pelo indivíduo, considerando, ainda, que não há dedução de contribuição previdenciária e que o valor da parcela a ser deduzida no cálculo é de R$ 306,80:
R$ 117,22.
R$ 123,47.
R$ 167,85.
R$ 173,20.
R$ 187,50.
Em uma indústria de produtos químicos, um dos funcionários possui lançados em seu contracheque os seguintes valores:
Salários e Ordenados: R$5.000,00.
20 horas extras (acréscimo de 50% no valor da hora).
Imposto de Renda Retido na Fonte: R$150,00.
INSS patronal à alíquota de 20%.
FGTS à alíquota de 8%.
Insalubridade: 40% do salário mínimo.
Periculosidade: 10% do salário mínimo.
Notas:
O salário mínimo possui, então, o valor de R$678,00.
O mês é composto por 220 horas.
É correto afirmar que a remuneração líquida que o funcionário receberá será o valor de
R$5.339,00.
R$6.020,82.
R$5.793,55.
R$6.270,82.
R$5.870,82.
O período que serve de base de cálculo para o valor do salário médio utilizado no cálculo do seguro-desemprego é o último:
bimestre
trimestre
semestre
quadrimestre
A empresa “123”, no mês de março/20X3, apurou o valor total de R$50.000,00 de salários dos empregados. Supondo que os encargos previdenciários foram calculados a 11% como parcela que cabe ao segurado, e 22% à obrigação patronal, é correto afirmar que a folha de pagamentos gerará o seguinte registro contábil:
Salários a Salários a Pagar 50.000,00
Salários a Pagar a Previdência Social a Recolher 5.500,00 Previdência Social a Previdência Social a Recolher 16.500,00Salários a Salários a Pagar 50.000,00
Salários a Pagar a Previdência Social a Recolher 5.500,00 Previdência Social a Previdência Social a Recolher 11.000,00Salários a Salários a Pagar 44.500,00
Salários a Pagar a Previdência Social a Recolher 5.500,00 Previdência Social a Previdência Social a Recolher 16.500,00Salários a Salários a Pagar 44.500,00
Salários a Pagar a Previdência Social a Recolher 5.500,00 Previdência Social a Previdência Social a Recolher 11.000,00Salários a Salários a Pagar 39.000,00
Salários a Pagar a Previdência Social a Recolher 5.500,00 Previdência Social a Previdência Social a Recolher 16.500,00É vigente o incentivo de suspensão da COFINS a empresas exportadoras de produtos alimentícios, no caso de exportação de mais de 50% de sua produção para o exterior.
Observe a tabela a seguir.
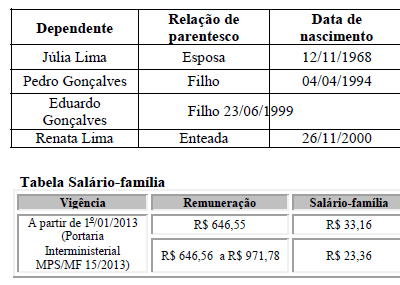
Com base na tabela apresentada, calcule o valor do saláriofamília a que o trabalhador Marcelo Gonçalves faz jus, sabendo que o salário dele é de R$ 835,00 mensais e que ele possui quatro dependentes.
Em planos de benefício definido, a ocorrência de ganhos atuariais pode gerar o chamado valor líquido de ativo de benefício definido, cujo reconhecimento deve ser feito no balanço patrimonial da entidade patrocinadora.
O lançamento contábil a débito de salários a pagar e a crédito de adiantamento a empregados corresponde ao desconto de adiantamento concedido a empregado no momento da contabilização da folha de pagamento.
A provisão para férias destina-se a registrar em cada período de apuração o encargo de férias proporcionais já adquiridas, acrescidas de 1/3 do abono, encargos da Previdência de 27,8% (INSS + RAT + Contribuições de Terceiros) e do FGTS de 8,0%. Assim sendo, qual deve ser o valor provisionado até 31/12/12, para um funcionário da produção, admitido em 15/3/12, com salário de $ 1.200,00 e que faltou quatro dias no período?
(D) Custo com Férias $ 1.000,00 + (D) Custo com Encargos da Previdência $ 278,00 + (D) Custo com Encargos do FGTS $ 80,00; (C) Provisão para Férias $ 1.358,00.
(D) Despesas com Férias $ 1.000,00 + (D) Despesas com Encargos da Previdência $ 278,00 + (D) Despesas com Encargos do FGTS $ 80,00; (C) Provisão para Férias $ 1.358,00.
(D) Custo com Férias $ 1.333,33 + (D) Custo com Encargos da Previdência $ 370,67 + Custo com Encargos do FGTS $ 128,00; (C) Provisão para Férias $ 1.832,00.
(D) Despesas com Férias $ 1.120,00 + (D) Despesas com Encargos da Previdência $ 311,36 + Despesas com Encargos do FGTS $ 89,60; (C) Provisão para Férias $ 1.243,96.
(D) Custo com Férias $ 1.120,00 + (D) Despesas com Encargos da Previdência $ 311,36 + (D) Despesas com Encargos do FGTS $ 89,60; (C) Provisão para Férias $ 1.243,96.
A empresa optante pela tributação pelo lucro presumido deve fazer a retenção do IR na fonte, referente aos valores de dividendos distribuídos a sócios majoritários.
Em relação à contabilização da folha de pagamento da empresa, assinale a opção correta.
O décimo terceiro salário é um direito do trabalhador reconhecido contabilmente pelo empregador de forma exclusiva nos meses de novembro e dezembro.
Os encargos sociais da empresa devem ser contabilizados de acordo com o regime de competência e geram exigibilidades que se extinguem no momento do recolhimento.
As férias provisionadas são classificadas como passivos contingentes cuja estimativa deve basear-se na folha de pagamento do mês, acrescida do valor correspondente ao adicional de férias.
Os encargos sociais de responsabilidade dos empregados devem ser contabilizados de acordo com o regime de competência e geram exigibilidades que se extinguem na data do pagamento do salário.
A parcela do INSS descontada do empregado é uma despesa empresarial reconhecida mensalmente.
Nos planos de benefício definido, o risco atuarial e o risco de investimento recaem, substancialmente, sobre o empregado.
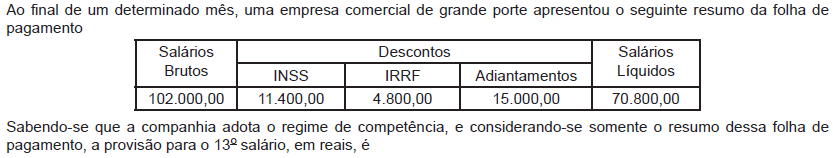
5.900,00
7.150,00
7.250,00
7.550,00
8.500,00
Nos planos de contribuição definida, a obrigação da entidade patrocinadora é mensurada por meio de premissas atuariais, que podem provocar tanto perdas quanto ganhos atuariais.
Nos planos de benefício definido, o valor da contribuição devida pela entidade patrocinadora, em determinado período contábil, não equivale, necessariamente, à despesa que ela deve reconhecer contabilmente em relação a esse mesmo período.
O valor total inscrito em salários a pagar é
R$ 250.000,00.
R$ 240.000,00.
R$ 206.000,00.
R$ 189.000,00.
R$ 187.000,00.
Um empregador pagou R$ 2.000,00 a menor em cada um dos meses de outubro e novembro. Sendo os fatores de correção 1,000645 e 1,000000 para os valores devidos nos meses de outubro e novembro, respectivamente. O valor pago em novembro, para quitar essa diferença, foi:
R$3.987,18
R$3.998,71
R$4.001,29
R$4.012,90
O total das despesas de pessoal somam:
R$ 258.500,00.
R$ 258.000,00.
R$ 256.500,00.
R$ 256.000,00.
R$ 250.500,00.
Na folha de pagamento, o registro do valor pago ao trabalhador a título de salário-família representa o crédito do empregador contra a previdência social.



