







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa realiza o pagamento dos salários de seus funcionários até o 5º dia útil do mês subsequente, por meio de depósito bancário. Para reconhecimento de tal fato na Contabilidade, a empresa adota o regime de competência. Desse modo, como o Contador deve realizar o reconhecimento da despesa com salários?
Despesa com Salário a Caixa.
Banco conta Movimento a Salários a Pagar.
Salários a Pagar a Banco conta Movimento.
Despesa de Salário a Salários a Pagar.
Despesa com Salário a Banco conta Movimento.
A folha de pagamentos da empresa Alfa, de abril de 20X1, que será paga em 5 de maio, totalizou R$ 50.000. Em 20 de abril, a empresa fez um adiantamento de salários no valor de R$ 10.000.
Considerando essa situação hipotética, assinale a alternativa que corresponde à contabilização do adiantamento de salários.
D – Salários a pagar.........................R$ 10.000
C – Adiantamento de salários..........R$ 10.000
D– Adiantamento de salários..........R$ 10.000
C – Despesas de salários ..................R$ 10.000
D – Despesas de salários.................R$ 50.000
C – Salários a pagar..........................R$ 40. 000
D– Adiantamento de salários..........R$ 10.000
C– Disponibilidades ........................R$ 10.000
D – Salários a pagar..........................R$ 50. 000
C – Adiantamento de salários...........R$ 10.000
C– Disponibilidades .........................R$ 40.000
Relativamente à contabilização de operações contábeis relacionadas à folha de pagamento, assinale a opção correta.
O lançamento
salários
a caixa/bancos
é utilizado para apropriar as despesas de salários incorridas no
mês e registrar a obrigação da empresa de pagar os salários dos
trabalhadores
O lançamento
salários
a caixa/bancos
é utilizado para registrar o pagamento dos salários dos
trabalhadores; em condições normais, no mês seguinte ao da
prestação dos serviços.
O lançamento
salários
a salários a pagar
é utilizado para apropriar as despesas de salários incorridas no
mês e registrar a obrigação futura da empresa de pagar os
salários dos trabalhadores.
O lançamento
salários a pagar
a salários
é utilizado para registrar o pagamento dos salários dos
trabalhadores; em condições normais, no mês seguinte ao da
prestação dos serviços.
O lançamento
salários a pagar
a caixa
é utilizado para apropriar as despesas de salários incorridas no
mês e registrar a obrigação da empresa de pagar os salários dos
trabalhadores.
As informações constantes na tabela a seguir são referentes ao Relatório de Gestão Fiscal (RGF) – Anexo 01 - Demonstrativo da Despesa com Pessoal - Quadro: DTP e Apuração do Cumprimento do Limite Legal:
Demonstrativo da Despesa com Pessoal | ||
DTP e Apuração do cumprimento do Limite Legal | DTP e Apuração do Cumprimento do Limite Legal | |
Valor | % | |
DTP e Apuração do cumprimento do Limite Legal | ||
RECEITA CORRENTE LIQUIDA - RCL (IV) | 609.620.417,19 | |
(-) Transferência Obrigatória da União Relativas às Emendas Individuais (V) (§13º, art. 166 da CF) | ||
= RECEITA CORRENTE LÍQUIDA AJUSTADA (VI) | 609.620.417,19 | |
DESPESA TOTAL COM PESSOAL - DTP (VII) - (IIIa + IIIb) | 296.452.722,06 | 48,63 |
LIMITE MÁXIMO (VIII) (incisos I, II e III, art. 20 da LRF) | 329.195.025,28 | 54,00 |
LIMITE PRUDENCIAL (IX) | ||
LIMITE DE ALERTA (X) |
Conforme o Manual dos Demonstrativos Fiscais (MDF) e as informações constantes na tabela, é correto afirmar que o valor do limite prudencial, é, em reais, de
312.735.274,02.
296.275.522,75.
296.452.722,06.
329.195.025,28.
609.620.417,19.
De acordo com a norma “Benefícios a Empregados”, o reconhecimento e a mensuração ocorrem quando o empregado tiver prestado serviços à entidade durante o período contábil. A entidade deve reconhecer o montante não descontado dos benefícios de curto prazo aos empregados, que se espera sejam pagos, em troca desse serviço. Acerca da norma, julgue os itens abaixo.
I. A entidade deve reconhecer os benefícios como passivo, após a dedução de qualquer quantia já paga. Se a quantia já paga exceder o valor não descontado dos benefícios, a entidade deve reconhecer o excesso como ativo (despesas pagas antecipadamente), desde que a despesa antecipada conduza, por exemplo, a uma redução dos pagamentos futuros ou a uma restituição de caixa.
II. A entidade deve reconhecer os benefícios pagos como despesa, salvo se outra norma exigir a inclusão dos benefícios no custo de ativo.
III. A entidade só deve reconhecer a despesa ou custo quando do efetivo pagamento.
Assinale a opção CORRETA:
apenas o item I está correto.
apenas o item III está correto.
os itens I e II estão corretos.
os itens I e II estão incorretos.
Considerando somente os dados indicados, pode-se afirmar que o total das despesas de pessoal, em R$, referente ao mês de maio, será de:
8.000,00
6.400,00
8.400,00
6.000,00
Na transferência de recursos do Fundo de Garantia por Tempo de Serviço entre as dependências ou departamentos da instituição financeira, são observados alguns procedimentos. Sobre esse procedimento, assinale a opção CORRETA.
A dependência arrecadadora do Fundo de Garantia por Tempo de Serviço (FGTS) transfere o produto da arrecadação à Caixa Econômica Federal, ficando os valores registrados, até a data do repasse, no subtítulo Valores a Arrecadar, de uso exclusivo da instituição centralizadora.
A dependência arrecadadora transfere o produto dos pagamentos do FGTS para a dependência centralizadora responsável pelo recebimento na Caixa Econômica Federal, ficando os valores registrados, até a data da obtenção do ressarcimento, na conta SFH-FGTS a Pagar, de uso exclusivo da instituição centralizadora.
A tramitação dos valores arrecadados, da dependência arrecadadora para a dependência centralizadora do FGTS, deve ser contabilizada exclusivamente em Recebimentos em Trânsito de Terceiros, enquanto que os valores pagos ao FGTS serão registrados, quando de sua passagem à dependência centralizadora ou departamento encarregado pela operação de ressarcimento, exclusivamente em Dependências no País.
A contrapartida da regularização de saldo devedor em conta vinculada através de reposição, conforme determinam as instruções vigentes, escritura-se em Credores Diversos – País e, se não efetuada a reposição até o término do exercício seguinte, transfere-se para Ganhos de Capital.
Constituem indenizações ao servidor, exceto:
Diária
Transporte
Auxílio alimentação
Ajuda de custo
Uma empresa realizou em 2016 as seguintes operações:
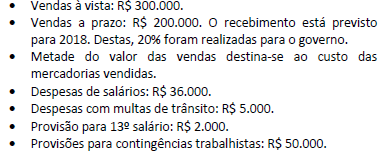
Assinale a opção que indica o valor da conta imposto sobre a renda e da contribuição social a pagar em 31/12/2016, considerando as alíquotas de 25% para o imposto sobre a renda e de 9% para a contribuição social.
Ao elaborar a folha de pagamento relativa ao mês de março, a empresa Ouro Preto Ltda computou os seguintes elementos e valores:
Salários e ordenados R$ 60.000,00
Horas-extras R$ 2.000,00
Salário-família R$ 80,00
Salário-maternidade R$ 1.250,00
INSS Contribuição Segurados R$ 3.750,00
INSS Contribuição Patronal R$ 8.075,00
FGTS R$ 4.380,00
Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de:
R$ 70.075,00.
R$ 73.125,00.
R$ 74.455,00.
R$ 74.535,00.
O valor total a ser lançado em salários a pagar, em R$, será de:
5.950,00
6.000,00
6.550,00
5.000,00
O Fundo PIS-PASEP é resultante da unificação dos fundos constituídos com recursos do Programa de Integração Social - PIS e do Programa de Formação do Patrimônio do Servidor Público - PASEP. Os objetivos originais do PIS e do PASEP são: integrar o empregado na vida e no desenvolvimento das empresas, assegurar ao empregado e ao servidor público o usufruto de patrimônio individual progressivo, estimular a poupança e corrigir distorções na distribuição de renda e possibilitar a paralela utilização dos recursos acumulados em favor do desenvolvimento econômico-social.
Aposentados.
Idade superior a 75 anos.
Invalidez do (participante ou dependente).
Morte ( o saldo será pago a dependentes ou sucessores do titulas).
Participantes ou dependentes acometidos de neoplasia maligna.
Para o recolhimento exclusivo da Contribuição Social devida pelos empregadores, deverá ser utilizado o Documento Específico de Recolhimento do FGTS – DERF. Para as demais situações, a Contribuição Social, quando devida, deverá ser recolhida pela Guia de Recolhimento ao FGTS, guia gerada por meio do aplicativo SEFIP – Sistema Empresa de Recolhimento do FGTS e Informações à Previdência Social. Na demissão sem justa causa, qual é o percentual recolhido sobre o montante de todos os depósitos devidos, referentes ao FGTS, durante a vigência do contrato de trabalho, acrescido das remunerações aplicáveis às contas vinculadas?
5%.
2%.
10%.
8%.
15%.
Ao fechar a folha de pagamento mensal, toda empresa precisa, dentre outras providências, descontar o imposto de renda dos funcionários e, depois, repassar ao governo exatamente o valor descontado. Admitindo-se que a soma do imposto de renda (IRRF) descontado dos funcionários foi da ordem de R$ 87.000,00, e analisando cada alternativa de contabilização, assinale a que aponta o fato contábil relativo ao desconto funcional.
Débito: Despesas com salários; Crédito: IRRF a recolher, R$ 87.000,00.
Débito: Salários a pagar; Crédito: IRRF a recolher, R$ 87.000,00.
Débito: IRRF a recolher; Crédito: Caixa, R$ 87.000,00
Débito: IRRF a recolher; Crédito: Salários a pagar, R$ 87.000,00.
Débito: Despesas com IRRF; Crédito: Recuperação de IRRF (receita), R$ 87.000,00.
Qual a contabilização correta para uma folha de pagamento considerando: Salário R$ 2.000,00, INSS 9%, FGTS 8% e INSS Patronal de 20%?
DB – Despesa Salários – R$ 2.000,00
CR – Salários a Pagar – R$ 2.000,00
DB – Despesa INSS – R$ 180,00
CR – INSS a Recolher – R$ 180,00
DB – Despesa FGTS – R$160,00
CR – FGTS a Recolher – R$ 160,00
DB – Salários a Pagar – R$ 400,00
CR – INSS a Recolher – R$ 400,00
DB – Despesa Salários – R$ 2.000,00
CR – Salários a Pagar – R$ 2.000,00
DB – Salários a Pagar – R$ 580,00
CR – INSS a Recolher – R$ 580,00
DB – Despesa FGTS – R$ 160,00
CR – FGTS a Recolher – R$ 160,00
DB – Despesa Salários – R$ 2.000,00
CR – INSS a Recolher – R$ 180,00
CR – FGTS a Recolher – R$ 160,00
CR – Salários a Pagar – R$ 1.660,00
DB – Despesa INSS – R$ 400,00
CR – INSS a Recolher – R$ 400,00
DB – Despesa de Salários – R$ 2.000,00
CR – Salários a Pagar – R$ 2.000,00
DB – Salários a Pagar – R$ 180,00
CR – INSS a Recolher – R$ 180,00
DB – Despesa FGTS – R$ 160,00
CR – FGTS a Recolher – R$ 160,00
DB – Despesa INSS – R$ 400,00
CR – INSS a Recolher – R$ 400,00
DB – Despesa de Salários – R$ 1.820,00
DB – Despesa INSS – R$ 180,00
CR – Salários a Pagar – R$ 2.000,00
DB – Despesa FGTS – R$ 160,00
CR – FGTS a Recolher – R$ 160,00
DB – Despesa INSS – R$ 400,00
CR – INSS a Recolher – R$ 400,00
Determinada empresa apresentou o valor de R$ 120.000,00, correspondendo ao valor fixo da folha de pagamento mensal, envolvendo os salários mais os encargos sociais. Considerando que a empresa adota o princípio da competência para o registro de suas despesas, é correto afirmar que ela deverá
efetuar o registro mensal de R$ 12.000,00 de despesas com o décimo terceiro salário.
adotar o valor de R$ 10.000,00 como provisão mensal para o pagamento do décimo terceiro salário.
fazer o pagamento mensal de R$ 13.333,33 de despesa com o décimo terceiro salário.
apropriar o valor de R$ 12.500,00 de despesa mensal com o décimo terceiro salário.
registrar ao final do ano o valor de R$ 120.000,00 como custo das vendas, pelo valor do décimo terceiro salário mais os encargos.



