







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
70%
80%
90%
100%
A apuração do resultado será verificada pela diferença entre os elementos que aumentam e os que diminuem o resultado do exercício. O seguinte elemento diminui o resultado:
Juros a receber.
Despesas antecipadas.
Impostos a pagar.
Depreciação acumulada.
Férias e 13º salário.
De forma a retratar, com propriedade, os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos e reivindicações da Empresa, que reporta a informação nos períodos em que ditos efeitos são produzidos, ainda que os recebimentos e pagamentos em caixa derivados ocorram em períodos distintos, o contador da Empresa Contabiliza Tudo S.A. realizou as seguintes contabilizações no mês de julho de 2015:
Folha de pagamento do mês em referência | R$ 127.859,00 |
Provisão de 1/12 do 13o salário | R$ 10.451,00 |
Provisão de férias proporcionais | R$ 12.997,00 |
Aluguel do mês, referente a filial 2 | R$ 23.000,00 |
Comissão de vendas do mês | R$ 200.000,00 |
Reconhecimento de 1/12 do prêmio de seguros | R$ 1.130,00 |
Nota-se que essas operações impactaram ou impactarão o fluxo financeiro da empresa em seus respetivos vencimentos.
Tal afirmação, bem como os procedimentos adotados pelo contador da empresa, estão
de acordo com a performance financeira refletida pelos fluxos de caixa passados.
em conformidade com o regime de caixa no reconhecimento das despesas da empresa.
em conformidade com o regime de competência na contabilização das operações da empresa.
em linha com as informações sobre os fluxos de caixa da entidade, que reportam a informação durante um período para gerar e aplicar fluxos de caixa futuros líquidos.
em conformidade com a norma contábil do custo histórico como base de valor.
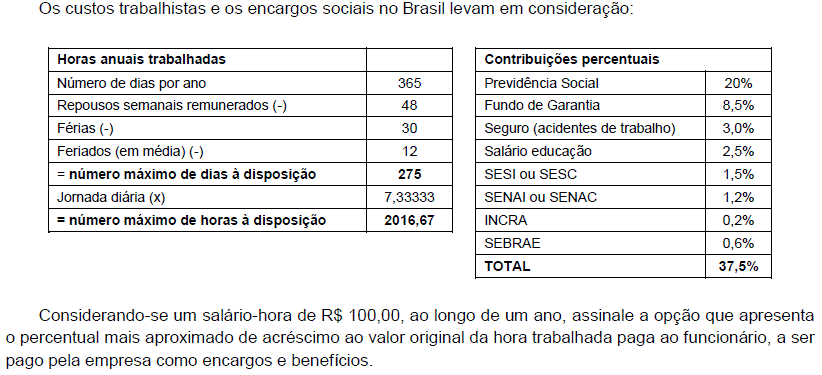
Considerando as mesmas tabelas, assinale a alternativa que apresenta o valor da contribuição previdenciária devida na mesma situação.
R$450,00.
R$114,97.
R$310,23.
R$330,00.
R$0,00.
A Cia Águas Turvas tem em seu conjunto de empregados alguns que estão trabalhando em graus diferentes de insalubridade e outros que estão em atividades consideradas perigosas. O quadro a seguir apresenta os salários e o nível de insalubridade e periculosidade de cada um deles. Assinale a alternativa que contém o valor correto dos adicionais pagos, na sua totalidade, à esses empregados.
FUNCIONÁRIO | SALÁRIO EM REAIS | PERICULOSIDADE OU GRAU DE INSALUBRIDADE |
A | 2.000,00 | Periculosidade |
B | 1.000,00 | Insalubridade – Grau Médio |
C | 2.000,00 | Insalubridade – Grau Mínimio |
D | 3.500,00 | Insalubridade – Grau Máximo |
E | 1.500,00 | Periculosidade |
F | 2.500,00 | Insalubridade – Grau Máximo |
R$ 2.500,00.
R$ 2.850,00.
R$ 3.450,00.
R$ 3.700,00.
R$ 3.850,00.
Indique V para verdadeiro ou F para falso para as afirmativas abaixo, em seguida assinale a alternativa correta.
( ) A concessão das férias será participada por escrito, ao empregado, com antecedência de no mínimo quinze dias, cabendo a este assinara respectiva notificação.
( ) O empregado estudante, menor de 18 anos, terá o direito a fazer coincidir suas férias com as férias escolares.
( ) O empregador tem um limite de 11 meses subsequentes à aquisição do direito pelo empregado para marcar as férias. Ultrapassando esse período, o empregador deve pagá-las em dobro.
( ) O empregado não entrará em gozo de férias sem a apresentação da Carteira de Trabalho e Previdência Social para a devida anotação.
F, F, V, V.
V, V, V, F.
F, V, F, V.
V, V, V, V.
F, F, F, F.
Em 01/01/2011, um banco comprou, por R$ 180.000,00, o direito de processar a folha de pagamentos de uma empresa por seis anos.
Em 31/12/2012, o banco constatou que os funcionários da empresa não estavam utilizando os serviços do banco e verificou que poderia ter retorno total de R$ 100.000,00 com a folha de pagamento nos anos remanescentes.
Já em 31/12/2013, o banco realizou um novo estudo e verificou que, nos anos seguintes, poderia obter retorno total de R$ 80.000,00.
Em 31/12/2014, o valor contábil do direito era de
R$ 50.000,00.
R$ 53.333,00.
R$ 60.000,00.
R$ 75.000,00.
R$ 83.333,00.
Leia as afirmativas abaixo e, em seguida indique a alternativa incorreta.
O 13° salário é pago em duas parcelas, sendo: a primeira entre os meses de fevereiro e novembro e, a segunda até 21 de dezembro.
A primeira parcela do 13° salário equivale à metade do salário mensal do mês anterior, para os empregados mensalistas, horistas e diaristas. Para os que recebem salário variável, como vendedores comissionistas, deve ser paga a metade da média apurada até o mês de outubro.
A 2a parcela do 13° salário corresponde a soma da parte fixa em vigor no mês de dezembro com a média da parte variável no período de janeiro a novembro, para os que recebem, além da parte variável, uma parte fixa.
Após a apuração do 13° salário, integral, deduz-se o valor pago por ocasião da 1a parcela.
Tratando-se de acidente de trabalho, a empresa deve pagar o 13° salário integral, isto é, as ausências decorrentes de acidente do trabalho não reduzem o cálculo do 13° salário.
O pagamento de salários do mês de dezembro de 2013, efetuado em 05/01/2014, anteriormente apropriado, obedecendo ao Princípio da Competência, foi registrado mediante o seguinte lançamento:
Salários a pagar
a Bancos
Bancos
a Salários a pagar
Despesa de Salários
a Bancos
Salários a pagar
a Despesa de salários
Despesa de salários
a Salários a pagar
Em dezembro de 2008, uma empresa vendeu mercadorias por R$ 600.000 para recebimento em 90 dias. Na data da negociação, foi estabelecido um desconto comercial de 10% da venda e um desconto adicional de 5% caso o cliente pagasse na data acordada. O cliente costuma pagar no prazo correto, sendo muito provável que receba o desconto adicional.
A empresa paga a seus vendedores comissão de 20% das vendas. Além disso, o custo da mercadoria vendida foi de R$ 200.000. Considerando que a empresa é isenta do pagamento do PIS e do COFINS, e que a alíquota incidente do ICMS é de 18%, a receita líquida, em 31/12/2008, foi de
R$ 242.800,00.
R$ 418.200,00.
R$ 432.000,00.
R$ 442.800,00.
R$ 492.000,00.
A Provisão para férias será contabilizada tendo como contrapartida uma conta de:
Despesa
Ativo
Passivo
Receita
Patrimônio Líquido
Ao confeccionar uma folha de pagamento, deve-se atentar aos vencimentos e aos descontos. Observe os itens a seguir:
I. Salários.
II. Horas extras.
III. Imposto de Renda Retido na Fonte.
IV. Contribuição Sindical.
V. Salário Família
São itens constantes no desconto do funcionário:
somente I e IV.
somente III e IV.
somente I, II e III.
somente I, II e IV.
somente III, IV e V.
Além da obrigação legal, constituída com base nos termos formais do contrato de benefício pós-emprego, o plano de benefício definido requer o reconhecimento das chamadas obrigações construtivas, que podem surgir de práticas informais da entidade patrocinadora do plano.



