







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
720,00
904,00
936,00
960,00
1.144,00
Admita, para todos os efeitos, que uma indústria, classificada no grau de risco grave, tem uma folha de salários de seus empregados de R$ 50.000,00.
Desconsiderando a incidência do FGTS, o total de encargos sociais suportado por essa indústria, em reais, é11.500,00
12.900,00
13.400,00
13.900,00
14.400,00
O INSS descontado dos empregados tem a mesma natureza tributária que o IRRF, razão por que ambos os tributos retidos na fonte devem ser contabilizados na mesma conta contábil do passivo, uma vez que serão recolhidos ao governo no mesmo documento de arrecadação, o DARF.
Em novembro de 2010, um técnico em contabilidade apurou a folha de pagamento de determinada empresa, conforme a tabela abaixo. No entanto, ele deixou de registrar a despesa mensal de salário dos empregados, cujo pagamento ocorrerá até o quinto dia útil do mês seguinte.
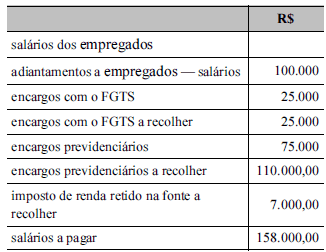
Nessa situação, para completar a contabilização, deverá ser lançado o valor de R$ 400.000,00 como despesa de salário do mês de novembro de 2010.
Assinale a alternativa correta.
A conta juros passivos é conta de receita.
As despesas decorrem de fatores como a utilização de serviços e o consumo dos direitos.
Contas patrimoniais são aquelas que se referem somente ao patrimônio líquido.
A contabilidade só pode ser utilizada por empresas, ou seja, pessoas jurídicas.
São exemplos de deduções a contribuição social sobre o lucro líquido e o imposto de renda sobre o lucro líquido.
O valor a ser contabilizado na conta salários a pagar é de R$ 6.500,00, que constitui o valor líquido depois de deduzidos os tributos.
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que o valor Bruto da folha mensal é:
$ 4.625,15
$ 4.445,00
$ 4.213,33
$ 4.696,02
$ 4.443,22
Em 30.11.20X1 a empresa Celta pretende demitir João, seu funcionário, sem justa causa o qual foi admitido em 17.01.20X1 com o salário de $ 600,00 mensais. Para o cálculo de sua rescisão é correto afirmar que a soma do valor bruto das férias e 13º proporcionais corresponde a.
$ 1.233,33
$ 1.166,67
$ 1.197,73
$ 1.000,00
$ 1.100,00
Contribui obrigatoriamente junto à previdência social na qualidade de contribuinte individual todos os abaixo, exceto:
Aquele que exerce, por conta própria, atividade econômica de natureza urbana, com fins lucrativos ou não.
Aquele que presta serviços, de natureza urbana ou rural, em caráter eventual, a uma ou mais empresas, sem relação de emprego.
O ministro de confissão religiosa ou o membro de vida consagrada, de congregação ou de ordem religiosa.
O titular de firma individual urbana ou rural, considerado empresário individual de acordo com o código civil, que não é remunerado em decorrência a trabalho na empresa.
O pequeno feirante que compra para revenda produtos hortifrutigranjeiros ou assemelhados.
O Programa de Integração Social (PIS) foi criado para proporcionar a participação dos trabalhadores no lucro das empresas, calculando-se, para todas as entidades, sobre as receitas que compõem o lucro operacional bruto.
Sr. Antônio José dos Santos, pessoa física, prestou serviços para a empresa Gama Ltda., no período de janeiro/20x1 no valor de R$ 2.000,00. É correto afirmar que a retenção do INSS pela empresa Gama Ltda. corresponde a:
$ 400,00
$ 220,00
$ 166,00
$ 440,00
$ 180,00
A Indústria Milpo Ltda. está passando por um período de sazonalidade e, em vista disso, está havendo certa ociosidade no departamento de produção. Devido a esse fato, parte do pessoal da produção foi designada para realizar um trabalho de manutenção e reparos no escritório central da indústria, que fica em outro prédio. Essa tarefa deve durar cerca de 10 dias úteis.
Na contabilidade da Milpo, os gastos com a mão de obra do pessoal de produção, no período em que estiverem trabalhando na manutenção do escritório central, deverão ser
tratados como apontamento da mão de obra e dos materiais gastos nessa operação, sendo o montante obtido tratado como despesa do período.
tratados como custos de produção, independente de ser ou não período ocioso, pelo fato de ter sido usado pessoal da produção.
alocados aos custos indiretos fixos e rateados a todos os produtos, por se tratar de período ocioso.
alocados aos produtos em que o pessoal deslocado estava trabalhando antes de ser deslocado.
alocados aos produtos através de rateio, visto que custo de mão de obra é sempre custo indireto.
Os encargos sociais, as contribuições ao INSS e o FGTS, calculados com base na folha de pagamentos da empresa, ainda não pagos, devem ser lançados na conta Encargos Sociais a Pagar e FGTS a Recolher. A parcela do INSS a pagar deve incluir
a contribuição retida dos salários dos empregados, apenas.
o encargo de responsabilidade da empresa, apenas.
o valor do encargo da empresa junto à contribuição devida pelo empregado, retida pela empresa.
os valores de responsabilidade da empresa estimados na folha de pagamentos, a serem ajustados quando da quitação da guia de recolhimento.
os valores retidos dos salários, por estimativa, na folha de pagamentos, a serem ajustados quando da quitação da guia de recolhimento.
A conta contábil imposto de renda retido na fonte a recolher, resultante da obrigação de recolher os valores retidos sobre salários dos empregados, na folha de pagamento da empresa, representa despesa operacional e tributária da entidade.
Consoante à legislação do Imposto de Renda, sobre desconto na fonte, assinale a alternativa correta.
O adiantamento de rendimentos correspondentes a determinado mês não estará sujeito à retenção, desde que os rendimentos sejam integralmente pagos no próprio mês a que se referirem, momento em que serão efetuados o cálculo e a retenção do imposto sobre o total dos rendimentos pagos no mês.
Se o adiantamento referir-se a rendimentos que sejam integralmente pagos no próprio mês, o imposto será calculado de imediato sobre esse adiantamento, ressalvado o rendimento pago a título de décimo terceiro salário.
Se o adiantamento referir-se a rendimentos que não sejam integralmente pagos no próprio mês, o imposto será calculado de imediato sobre esse adiantamento, ressalvado o rendimento pago a título de férias e 1/3.
No caso de rendimentos recebidos acumuladamente, o imposto na fonte incidirá sobre o total dos rendimentos pagos no mês, inclusive sua atualização monetária e juros
As importâncias recebidas pelos trabalhadores a título de participação nos lucros ou resultados das empresas serão tributadas na fonte, em conjunto com os demais rendimentos recebidos no mês, como antecipação do imposto devido na declaração de rendimentos.
O valor do IRRF na folha de pagamento deve ser contabilizado como despesa, pois se trata de valor deduzido do salário bruto do empregado.
O que caracteriza o project finance como maneira de financiar projetos de investimento é a
escala reduzida dos projetos viáveis.
redução da taxa interna de retorno do projeto de investimento.
ausência de risco a encarecer os encargos financeiros do projeto.
garantia elevada exigida pelos credores da empresa investidora.
utilização do fluxo financeiro do projeto para garantir os credores.
O Demonstrativo de Apuração de Contribuições Sociais (DACON) foi instituído em substituição ao Demonstrativo de Apuração da Contribuição para o PIS/PASEP não cumulativo (DAPIS) e visa a informar ao Fisco como foi realizada a apuração do PIS e da COFINS. Com base nesse contexto, analise os elementos a seguir.
I – Pessoas jurídicas imunes e isentas do IRPJ, cuja soma dos valores mensais das contribuições para o PIS/PASEP e da COFINS apurados seja superior a R$ 10.000,00.
II – Consórcios de empregadores.
III – Fundos mútuos de investimento mobiliário, sujeitos às normas do BACEN ou da CVM.
Está(ão) dispensado(s) de apresentação do DACON APENAS o(s) elemento(s) contido(s) em
I.
II.
III.
I e II.
II e III.
Considere que determinada empresa, costumeiramente, pague seus empregados somente no quinto dia útil do mês seguinte à prestação dos seus serviços. Nesse caso, se o regime contábil para efeito de registro fosse o de caixa, e não o de competência, no mês da prestação desses serviços, haveria redução no passivo e aumento no lucro ou redução do prejuízo.
A contribuição para o Programa de Integração Social (PIS) é devida às pessoas jurídicas de direito privado e às que lhe são equiparadas pela legislação do Imposto de Renda, dentre outras. Nesse caso de incidência, a base de cálculo dessa contribuição é a
valorização de imóveis de propriedade privada, em virtude de obras públicas.
unidade de medida correspondente à quantidade de mercadorias comercializadas sobre a qual incide a contribuição.
totalidade das receitas auferidas, sendo irrelevantes o tipo de atividade por ela exercida e a classificação contábil adotada para as receitas.
totalidade do lucro real, presumido ou arbitrado, correspondente ao período de apuração.
soma dos valores das mercadorias produzidas ou serviços prestados pela Companhia, durante o exercício fiscal, considerando o preço de custo.



