







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A apropriação de despesas de salários, ao final do mês, proporciona um acréscimo ao saldo do passivo circulante e um decréscimo ao resultado do exercício. No momento do pagamento dos salários apropriados, deverá ocorrer um débito no passivo circulante e um crédito no disponível.
A empresa pagou a quantia de R$ 45,00 referente a despesas de salário em 2005.
Com base no Balanço Patrimonial, assinale a participação porcentual das Obrigações Trabalhistas e Sociais, dentro do Passivo Circulante.
Na elaboração da folha de pagamento de mensalista, o repouso semanal deverá sofrer incidência dos encargos básicos, o que não acontece com o cálculo das férias.
Há incidência de imposto de renda e FGTS sobre o auxíliodoença. Caso o auxílio-doença seja complementar, haverá incidência de imposto de renda e INSS, apenas.
A ocorrência de mais de 32 faltas, mesmo que justificadas, no curso do período aquisitivo acarreta a perda do direito às férias. Assim, não deverá ser recolhido o INSS sobre férias.
Considere uma entidade em que os encargos sociais são os seguintes: INSS (20%), FGTS (8%), 13.º salário, férias e auxílio-creche (R$ 50,00). Nessa situação, para os empregados que recebem salários-base de R$ 500,00, com filhos de até 7 anos de idade, a empresa terá de efetuar, mensalmente, os seguintes registros contábeis.
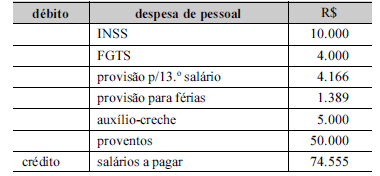
O fundo de garantia por tempo de serviço (FGTS) incide sobre o 13.º salário. É necessário observar que o FGTS incidente sobre a segunda parcela do 13.º salário deverá ser calculado sobre a diferença entre o valor total e o adiantamento da primeira parcela.
As contribuições previdenciárias descontadas do salário dos empregados constituem encargos da empresa e são contabilizadas como despesa operacional.
Despesas com Previdência a Contribuições a Recolher. . . . . . . . . R$ 10.200,00
Despesas com Salários a Contribuições a Recolher. . . . . . . . . R$ 30.000,00
Despesas com Salários. . . . . . . . . . . . . R$ 3.300,00 Despesa com Inss patronal . . . . . . . . R$ 6.900,00 a Contribuições a Recolher. . . . . . . . . R$ 10.200,00
Despesas com Inss empregados . . . R$ 3.300,00 Despesa com Inss patronal . . . . . . . . R$ 6.900,00 a Contribuições a Recolher. . . . . . . . . R$ 10.200,00
Na empresa Hermes Harmony os salários e ordenados do pessoal correspondem a 60 salários mínimos e provocam a incidência de INSS Patronal de 20%; de INSS Segurados 11%; e de FGTS de 8%. A folha de pagamento, embora contabilizada concomitantemente com os fatos geradores, é paga somente no dia 5 do mês seguinte.
Com base nas informações acima, pode-se dizer que a folha de pagamento do mês de maio de 2005 gerou acréscimo de passivo no valor de
R$ 16.020,00
R$ 19.620,00
R$ 21.060,00
R$ 23.040,00
R$ 25.020,00
Tanto o FGTS como o INSS incidem sobre os adicionais por insalubridade, periculosidade e noturno.
Analise os dados, em reais, da folha de pagamento da Cia.
Ponte.
• Salário Mensal ............................................. 4.000,00
• Horas Extras ................................................ 200,00
• Apropriação de Férias e 13 salário ................ 800,00
• INSS Descontado dos Empregados ................ 300,00
• INSS sobre Folha de Pagamento .................... 1.000,00
• FGTS ............................................................ 425,00
• IR Retido dos Empregados............................ 120,00
Qual o valor total, em reais, dos registros nas contas de despesa da Cia. Ponte, referente à folha de pagamento?
Não incide FGTS nem INSS nas diárias que correspondam a até 80% do salário. Havendo prestação de contas, não haverá incidência de INSS, mesmo que os gastos excedam a 50% do salário.
As empresas inscritas no Sistema Integrado de Pagamento de Imposto e Contribuições das Microempresas e Empresas de Pequeno Porte (SIMPLES), cujo faturamento anual ultrapasse o limite de R$ 1.200.000,00, estão isentas do recolhimento do acréscimo de 0,5%, a título de FGTS, sobre os depósitos fundiários.
O FGTS, calculado sobre a remuneração dos empregados, é descontado mensalmente dos salários e recolhido juntamente com os encargos de responsabilidade do empregador.



