







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que foi retirado do plano de contas da empresa Nova Marabá Ltda. o seguinte elenco de contas
Adiantamento de fornecedores
Adiantamento a fornecedores
Empréstimos obtidos
Empréstimos concedidos
Adiantamento de clientes
Adiantamento a clientes
Em relação à movimentação das contas, pode-se afirmar que
enquanto a conta adiantamento a fornecedores tem seu saldo aumentado com registros a crédito e diminuído com registros a débito, a conta adiantamentos de fornecedores tem seu saldo aumentado com registos a débito e diminuído com registros a crédito.
enquanto a conta empréstimos concedidos tem seu saldo aumentado com registros a débito e diminuído com registros a crédito, a conta empréstimos obtidos tem seu saldo aumentado com registos a crédito e diminuído com registros a débito.
enquanto a conta adiantamento de fornecedores tem seu saldo aumentado com registros a débito, a conta adiantamento a fornecedores tem seu saldo aumentado com registros a crédito.
enquanto a conta empréstimos obtidos tem seu saldo aumentado com registros a crédito, a conta empréstimos concedidos tem seu saldo diminuído com registros a débito.
Uma companhia apresentou um índice de Liquidez Corrente de R$ 1,12; Liquidez Imediata de R$ 0,37; e, um Indicador de Liquidez Seca de R$ 0,65. Com base nos indicadores de liquidez e nos índices da companhia disponibilizados, assinale a alternativa INCORRETA.
O ideal é que os indicadores de liquidez sejam sempre superiores a R$ 1,00.
A companhia consegue cobrir as dívidas de curto prazo e, ainda, sobrará R$ 0,12 com base no indicador de liquidez corrente
A companhia não possui a totalidade de recursos no disponível, ou seja, faltará R$ 0,62 para cobrir R$ 1,00 de dívidas de curto prazo
Ao analisar o indicador de liquidez seca, a companhia não consegue cobrir todas as suas dívidas de curto prazo, ou seja, faltará R$ 0,35.
Uma empresa comercial realizou uma antecipação de recebíveis no valor de R$ 100.000,00 cujo prazo estabelecido foi de 4 meses a partir da contratação com a instituição financeira. O contador da entidade verificou que foi depositado na sua conta corrente o valor de R$ 92.500,00 em virtude dessa transação. Nesse sentido, assinale a alternativa que contém o registro inicial dessa transação na empresa comercial, em R$:
D: Bancos – 100.000,00
D: Bancos – 100.000,00
D: Bancos – 92.500,00
D: Bancos – 92.500,00
D: Bancos – 92.500,00
A empresa Industrial GETA apresentou as seguintes informações em 31.12.20x9:
Receita Bruta: R$ 1.650.000,00;
Impostos sobre vendas: R$ 150.000,00;
Margem Líquida: 15%;
Margem Operacional: 30%;
Margem Bruta: 55%;
Ativo Total: R$ 8.500.000,00;
Patrimônio Líquido: 3.500.000,00.
Sabe-se que o ROA (Retorno sobre o Ativo) pode ser obtido pela divisão do lucro líquido pelo Ativo Total e, na sequência, multiplica-se por cem. O ROE (Retorno sobre o Patrimônio Líquido) pode também ser obtido dividindo-se o lucro líquido pelo Patrimônio Líquido, multiplicado por cem. Com base no exposto, assinale a alternativa que corresponde ao ROA e ao ROE, respectivamente.
2,65% e 6,43%.
2,65% e 6,53%.
2,91% e 7,17%.
2,91% e 7,27%
A Indústria J apresentou as seguintes informações sobre a venda de um dos seus produtos, realizada para a Comercial K, contribuinte do ICMS, revender (comercializar):
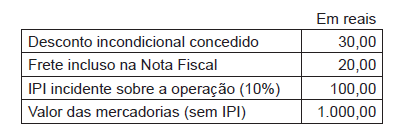
O ICMS suportado pela Indústria J na comercialização dessas mercadorias (produtos) é de 12%.
Nesse contexto, o valor do ICMS destacado na Nota Fiscal emitida pela Indústria J, em reais, é
Foi constatada a existência de créditos relativos a precatórios contra o Tesouro Nacional, no valor de R$ 2.000 mil. Esses títulos foram entregues em pagamento por empresa que então detinha débitos inadimplidos, já baixados em Créditos em Liquidação pelo Banco, que os recebeu uma vez assegurados por sentença passada em julgado. Todavia, os respectivos títulos se encontram em depósito judicial, uma vez a União estar ainda demandando contra a referida empresa beneficiada, questionando valores relativos a outros contratos. O Banco recebeu esses títulos ao final de 2015 e não vem reconhecendo a remuneração correspondente à variação monetária (IPCA) e juros, no valor acumulado de R$ 230 mil em 31/12/2016.
Conta ou área da demonstração contábil auditada: Outros Valores e Bens
Procedimento de auditoria: Reexecução.
Ajustes recomendados: crédito de Outros Valores e Bens para débito em adequada conta de resultados, no valor de R$ 2.000 mil.
Conta ou área da demonstração contábil auditada: Outros Créditos.
Procedimento de auditoria: observação.
Ajustes recomendados: crédito de Outros Créditos e débito em adequada conta de resultado pelo valor de R$ 230 mil.
Conta ou área da demonstração contábil auditada: Outros Valores e Bens.
Procedimento de auditoria: inspeção.
Ajustes recomendados: crédito em Outros Valores e Bens e débito em TVMs e Instrumentos financeiros Derivativos – Outros, pelo valor de R$ 2.000 mil.
Conta ou área da demonstração contábil auditada: Outros Créditos.
Procedimento de auditoria: inspeção, confirmação externa e recálculo.
Ajustes recomendados: débito em Outros Créditos, na subconta adequada dos referidos títulos a receber e crédito em adequada Conta de Resultados, no valor de R$ 230 mil.
No dia 01/12/2015, uma empresa obteve um empréstimo no valor de R$ 20.000.000,00. O prazo do empréstimo se encerrará em 01/12/2025, data em que a empresa deverá pagar integralmente o valor do principal. Os juros deverão ser pagos semestralmente com a primeira parcela vencendo em 01/06/2016 e a taxa de juros compostos negociada foi 1,5% ao mês. O valor das parcelas semestrais de juros é R$ 1.868.865,28 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 500.000,00. A taxa de custo efetivo da operação foi 1,5442% ao mês.
O valor contábil do empréstimo que foi apresentado no balanço patrimonial de 31/12/2015 e o valor total dos encargos financeiros evidenciados no resultado de 2015, referentes ao empréstimo obtido, foram, respectivamente, em reais,
20.300.000,00 e 800.000,00
20.083.840,00 e 808.840,00
17.932.253,72 e 301.119,00
20.311.477,55 e 811.477,55
19.801.119,00 e 301.119,00
Imagine que você seja um empreendedor individual e pretenda obter uma receita de R$ 90.000,00 por ano pelos serviços de instalação de ar condicionado. Considere também que seus custos gerais e impostos importam em R$ 30.000,00 por ano e que você tem capacidade de trabalhar 2.000 horas por ano também. Além disso, 25% da sua capacidade de trabalho anual deverá ser aplicada na prospecção de novos negócios e, consequentemente, não gerará receitas.
Qual é o valor que você deverá cobrar por hora de serviço prestado?
De acordo com as normas fiscais e normas contábeis vigentes, a adequada comprovação das negociações entre as partes é feita com a emissão da respectiva Nota Fiscal.
Nesse contexto, entende-se que a Nota Fiscal é um documento fiscal que objetiva registrar a
Uma empresa está fabricando e vendendo 5 mil unidades mensais de seu produto X. Seus custos e despesas mensais são:
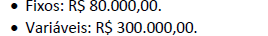
Determine o preço de venda unitário que a empresa deveria praticar, mantendo a mesma quantidade fabricada e vendida, bem como os custos atuais, para obter o lucro operacional de 20% do preço de
Associe a classificação dos indicadores de viabilidade econômica de projetos de investimentos descritos na coluna 1, com seus respectivos significados descritos na coluna 2.
COLUNA 1 | COLUNA 2 |
(1)VPL Valor Presente Líquido | ( ) Demonstra o quanto rende um projeto. É a taxa de juros para qual o VPL é nulo. |
(2) Pay Back Simples | ( ) Somatório dos fluxos de caixa futuro projetados para o investimento, trazidos a valor presente através de uma taxa de desconto que reflete o custo de capital da empresa ou dos empresários, menos o valor do investimento inicial. |
(3)TIR Taxa Interna de Retorno | ( )Tempo que o projeto leva para pagar o investimento inicial. Os fluxos de caixa são trazidos a valor presente, descontados pelo custo de capital da empresa |
(4) Pay Back Descontado | ( ) Número de períodos para se recuperar o investimento inicial. É o tempo que o projeto que está sendo analisado leva para pagar o investimento inicial. |
Assinale a alternativa que apresenta a ordem correta de classificação:
4, 3, 1 e 2
3, 4, 1 e 2
3, 1, 4 e 2
1, 2, 3 e 4
2, 3, 1 e 4
De acordo com a legislação que trata sobre Normas Brasileiras de Contabilidade, assinale a alternativa incorreta relacionada à “evidenciação da decisão econômica, posição patrimonial e financeira, desempenho e mutações na posição financeira da entidade.
As decisões econômicas que são tomadas pelos usuários das demonstrações contábeis requerem uma avaliação da capacidade que a entidade tem para gerar caixa e equivalentes de caixa, e da época e grau de certeza dessa geração de renda.
A posição patrimonial e financeira da entidade é afetada pelos recursos econômicos que ela controla, sua estrutura financeira, sua liquidez e solvência, e sua capacidade de adaptação às mudanças no ambiente em que opera.
As informações referentes ao desempenho da entidade, especialmente a sua rentabilidade, são requeridas com a finalidade de avaliar possíveis mudanças necessárias na composição dos recursos econômicos que provavelmente serão controlados pela entidade;
As informações referentes às mutações na posição financeira da entidade são úteis para avaliar as suas atividades de investimento, de financiamento e operacionais, durante o período abrangido pelas demonstrações contábeis.
No balanço financeiro e patrimonial é evidenciado como Receita de vendas de mercadorias, as dotações para a realização de atividades relacionadas à transformação da matéria prima e, excluindo as relacionadas a obras de conservação e adaptação de bens imóveis
Em 02/01/2016, uma entidade obteve um empréstimo bancário no valor de R$ 50.000, com prazo de dois anos, para a construção de uma máquina para produção. Os juros mensais do empréstimo eram de R$ 200.
A empresa iniciou a construção do ativo, em 03/01/2016, e concluiu em 31/12/2016. O ativo começou a ser utilizado em 01/03/2017.
Assinale a opção que indica a apropriação dos juros nos dois anos de empréstimo.
A empresa Maquinário S.A. vendeu para a empresa Tapetes S.A. uma máquina própria para a confecção de tapetes de couro. A tabela seguinte mostra os eventos ocorridos nessa transação de compra e venda.
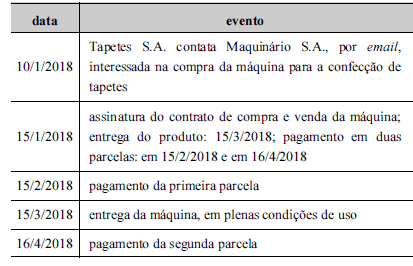
Nesse caso, a data correta para o reconhecimento da receita pela Maquinário S.A. é
Em janeiro de 2015, uma entidade foi acionada na justiça por um antigo funcionário cobrando R$ 60.000 relativos a férias não remuneradas.
Os advogados da entidade consideraram que a perda era provável e os contadores reconheceram o valor no passivo da entidade com base no valor presente. Os contadores ajustam anualmente o valor solicitado, de modo a refletir a passagem do tempo, descontando a valor presente.
Assinale a opção que indica a correta contabilização da contrapartida do aumento do passivo.
Variação monetária ativa.
Ajuste de avaliação patrimonial.
Desconto financeiro.
Despesa financeira.
Despesa operacional.



