







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
“Investimentos que as organizações possuem destinados a proteção, preservação e recuperação ambiental e que deverão ser classificados em títulos contábeis específicos.” Com base nos conceitos utilizados na Contabilidade Ambiental, a descrição anterior refere-se a
ativos ambientais.
gastos ambientais.
passivos ambientais.
receitas ambientais.
Equivalente de caixa é o conjunto de aplicações financeiras de curto prazo, conversíveis em um montante conhecido de caixa e não sujeitas a qualquer mudança de valor.
Certo
Errado
A empresa que obtiver um empréstimo de longo prazo para a construção de um ativo qualificável deve reconhecer os juros desse empréstimo como despesa do período em que o empréstimo tiver sido autorizado.
Certo
Errado
Uma empresa iniciou suas atividades em março de 2014.
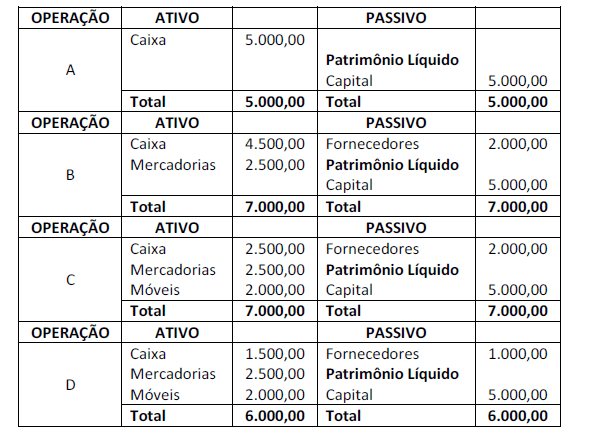
Acerca das operações que deram origem a cada situação patrimonial no primeiro mês de funcionamento da empresa, marque V para as verdadeiras e F para as falsas.
( ) Operação A – Integralização de Capital em dinheiro, no valor de 5.000,00.
( ) Operação B – Aquisição de Mercadorias no valor de 2.500,00, para pagamento a prazo.
( ) Operação C – Aquisição de Móveis com pagamento à vista no valor de 2.000,00.
( ) Operação D – Pagamento de parte da dívida com Fornecedores, no valor de 1.000,00.
A sequência está correta em
Um investidor conservador, tendo disponível um determinado capital, recebeu uma proposta para aplicar tal capital, em uma única parcela, à taxa de juros simples de 12% ao trimestre.
Nas condições oferecidas, o valor investido em quota única, para ser quadriplicado, deverá ficar investido pelo prazo de quantos meses?
A empresa “123” descontou uma de suas duplicatas no banco “ZZZ”. O valor da duplicata é de R$36.000,00. Na data do vencimento a duplicata foi liquidada pelo sacado e a empresa “123” foi informada pelo banco. O registro que representa essa transação é
Bancos conta Movimento a Duplicatas a Receber 36.000,00
Bancos conta Movimento a Duplicatas Descontadas 36.000,00
Duplicatas a Receber a Duplicatas Descontadas 36.000,00
Duplicatas Descontadas a Duplicatas a Receber 36.000,00
Descontos Obtidos a Duplicatas Descontadas 36.000,00
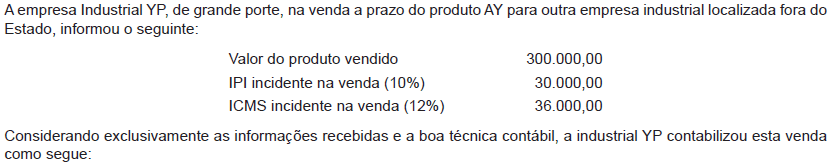
Duplicatas a Receber 270.000,00
a Venda de produtos / Produto AY 270.000,00Duplicatas a Receber 300.000,00
a Venda de produtos / Produto AY 300.000,00Diversos a Venda de Produtos / Produto AY 330.000,00
Duplicatas a Receber 300.000,00 IPI a Recuperar 30.000,00Diversos a Diversos Duplicatas a Receber 300.000,00
ICMS a Recuperar 36.000,00 a Venda de Produtos / Produto AY 306.000,00 a IPI a Recolher 30.000,00A companhia Sucesso S/A fez uma aplicação financeira de $ 100.000, em 01/12/20X1, à taxa de 1% ao mês, para resgate em 31/01/20X2.
D – Aplicações Financeiras $100.000.
D – Aplicações Financeiras $102.010.
D – Aplicações Financeiras $102.010.
D – Aplicações Financeiras $102.010.
D – Aplicações Financeiras $100.000.
O tratamento contábil diferenciado dado a uma duplicata descontada em uma empresa de factoring, em relação a uma duplicata descontada em banco, justifica-se em função da questão da transferência de riscos e benefícios.



