







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
“São dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado”. Segundo a normatização orçamentária pátria, tal conceito traduz a classificação de:
investimentos.
inversões financeiras.
transferência de capital.
transferências correntes.
receitas.
Em 01/03/2013, a Empresa Esperança fez uma captação de recursos no mercado financeiro, por meio de debêntures, no valor de R$ 5.000.000,00, incorrendo em custos de transação no valor de R$ 450.000,00. A taxa de juros compostos contratual da operação foi de 10% ao ano, sendo que a empresa fará o resgate das debêntures, num único pagamento (principal e juros), ao final de três anos. Pelas regras atuais, em 01/03/2013, a Empresa Esperança
não reconheceu Despesa com Encargos Financeiros.
reconheceu Despesa com Encargos Financeiros de 450.000,00.
reconheceu Despesa com Encargos Financeiros de 950.000,00.
reconheceu Despesa com Encargos Financeiros de 1.655.000,00.
reconheceu Despesa com Encargos Financeiros de 2.105.000,00.
No dia 1º de novembro de 2011, uma companhia com disponibilidade de caixa e equivalentes de caixa, sem comprometimento de curto prazo, aplicou R$ 100.000,00 em títulos com rendimentos prefixados de R$ 4.000,00 de correção monetária e R$ 6.000,00 de juros, para resgatar o montante, principal mais rendimentos, no dia 29 de abril de 2012.
Sabendo-se que a operação foi feita mediante débito em conta-corrente bancária, com o banco cobrando R$ 500,00 de despesas bancárias, o registro contábil da operação, no dia da operação, num único registro éDébito: Banco conta Movimento 100.000,00
Crédito: Aplicação Financeira 100.000,00Débito: Aplicação Financeira 99.500,00
Débito: Despesas Bancárias 500,00 Crédito: Banco conta Movimento 100.000,00Débito: Aplicação Financeira 100.000,00
Débito: Despesas Bancárias 500,00 Crédito: Banco conta Movimento 100.500,00Débito: Aplicação Financeira 110.000,00
Débito: Despesas Financeiras 500,00 Crédito: Variação Monetária Ativa a Vencer 4.000,00 Crédito: Juros Ativos a Vencer 6.000,00 Crédito: Banco conta Movimento 100.500,00Débito: Aplicação Financeira 100.000,00
Débito: Despesas Financeiras 500,00 Crédito: Variações Monetárias Ativas 4.000,00 Crédito: Juros Ativos 6.000,00 Crédito: Banco conta Movimento 90.500,00Serão consideradas como Inversão financeira as dotações destinadas à:
Aquisição de bens novos;
Aumento de capital de empresas industriais;
Aumento de capital de empresa comercial;
Aquisição de Imóveis;
As alternativas “C” e “D” estão corretas.
Foram realizadas três aplicações financeiras, uma de $10.000, que será mantida até o vencimento, outra de $20.000, que será mantida para negociação e uma outra de $30.000 classificada com disponível para venda. As três aplicações renderam 10% cada uma. Os valores justos de mercado avaliado para cada uma delas foram respectivamente $11.500, 24.000 e 35.000.
Sem considerar qualquer aspecto tributário, indique o impacto total no Resultado do Período e no Patrimônio Líquido, nesta ordem.$12.000; $12.000.
$6.000; $6.000.
$6.000; $12.000.
$8.000; $10.000.
Na contabilidade gerencial de uma empresa, o complexo representado por todo o conjunto de aplicações efetuadas por ela e que são financiadas pelas diversas fontes localizadas no passivo do balanço patrimonial, é denominado (a):
ativo econômico;
ativo cíclico;
capital de aplicação;
capital principal;
Acerca das operações de leasing financeiro e operacional, assinale a opção correta.
Os pagamentos das prestações do arrendamento mercantil operacional devem ser reconhecidos como custos de investimento.
Transações e outros eventos devem ser contabilizados e apresentados de acordo com a sua essência e realidade financeira, e não meramente com a sua forma legal.
O arrendador fabricante ou o comerciante devem reconhecer todo o lucro da venda ao celebrar um arrendamento mercantil operacional.
No início do prazo do arrendamento mercantil, o arrendatário deve reconhecer, em contas específicas, o arrendamento mercantil financeiro como ativo e passivo no seu balanço pelo valor presente dos pagamentos mínimos do arrendamento mercantil.
É adequado que um arrendamento mercantil financeiro seja reconhecido no balanço do arrendatário somente como ativo, independentemente da necessidade de contabilização de obrigações inerentes ao contrato de arrendamento.
Uma declaração, escrita pelo banco, de uma companhia para o fornecedor estrangeiro dessa mesma companhia, afirmando que o banco garante o pagamento do montante faturado se todos os acordos acertados forem atendidos, é denominada
Commercial paper.
Carta de crédito.
Nota promissória.
Contrato de garantia.
Adiantamento percentual.
O Sistema de Informações de Crédito do Banco Central do Brasil – SCR é um instrumento de registro e consulta de informações sobre as operações de crédito, avais e fianças prestados e limites de crédito concedidos por instituições financeiras a pessoas físicas e jurídicas no país. Inicialmente, foi determinado que as instituições enviassem informações sobre o total das operações dos clientes com responsabilidade total igual ou superior a R$ 50.000,00. Paulatinamente, esse valor foi diminuído, inicialmente, para o patamar de
R$ 40.000,00 e, a seguir, para R$ 20.000,00, nível em vigor.
R$ 30.000,00 e, a seguir, para R$ 10.000,00, nível em vigor.
R$ 30.000,00 e, a seguir, para R$ 15.000,00, nível em vigor.
R$ 20.000,00 e, a seguir, para R$ 10.000,00, nível em vigor.
R$ 20.000,00 e, a seguir, para R$ 5.000,00, nível em vigor.
A comercial GR, com elevado saldo de caixa e equivalentes de caixa, resolveu adquirir títulos com a intenção de resgatá- -los nas datas dos respectivos vencimentos, de dois e três anos, uma vez que a projeção de suas necessidades de caixa e equivalentes de caixa permite mantê-los até o dia de seus vencimentos.
Tais títulos, com direito a juros e correção monetária, deverão ser avaliados pelo valorde aquisição reduzido a valor presente.
de aquisição acrescido da receita de juros e correção monetária.
de aquisição, atualizado com juros e correção monetária, ajustado a valor provável de realização, quando este for menor.
justo, e as variações para mais ou para menos, pelo princípio da competência, terão, como contrapartida, o próprio resultado do exercício.
justo, e as variações para mais ou para menos terão, como contrapartida a conta de ajustes de avaliação patrimonial, do patrimônio líquido.
A classificação de investimentos temporários deverá ser feita em função do tipo de investimento, do prazo de resgate e considerando, ainda, a própria intenção da empresa quanto à época em que pretende resgatar os recursos. Uma das contas possíveis para esse registro é
depósitos bancários à vista.
numerário em trânsito.
títulos e valores mobiliários.
caixa.
fundo fixo.
A média de tempo necessária para cobrar duplicatas a receber (Período médio de cobrança) é dada por
custo dos produtos vendidos dividido por estoques.
duplicatas a pagar dividido por média de compras por dia.
vendas divididas por total de ativos.
vendas divididas por duplicatas a receber.
duplicatas a receber dividido por média de vendas por dia.
Uma empresa adquiriu um caminhão por meio de arrendamento mercantil financeiro que será pago em 60 prestações mensais de R$ 2.000,00 cada. O valor presente das prestações era de R$ 78.760,54 e a taxa de juros implícita no arrendamento mercantil era de 1,5% ao mês. O valor justo da máquina arrendada era de R$ 78.000,00. A empresa reconheceu no momento da aquisição, em reais, um
ativo de 78.760,54.
ativo de 78.000,00.
passivo de 120.000,00.
passivo de 78.760,54 e uma despesa financeira de 41.239,46.
ativo de 78.000,00 e uma despesa financeira de 42.000,00.
O arrendamento mercantil é classificado como financeiro ou operacional. No arrendamento operacional, há transferência substancial de todos os riscos e benefícios inerentes à propriedade, ao passo que, no financeiro, não há transferência substancial de riscos e benefícios inerentes à propriedade.
Uma aplicação financeira de R$ 10.000,00 foi efetuada em 01-01-20X0. Seu prazo de vencimento é anual e o valor resgatado pelo investidor correspondeu a R$ 12.100,00. A taxa de inflação anual de 20X0 foi de 10%. A taxa de juros real da aplicação foi:
5%.
11%.
9%.
21%.
10%.
Uma companhia efetuou uma operação de desconto comercial de duplicatas a receber no valor de R$ 95.000,00 com prazo de vencimento de 90 dias junto a uma instituição financeira. O valor dos encargos financeiros foi de R$ 5.000,00. O lançamento que registra corretamente tal fato contábil no dia de sua ocorrência é:
D Duplicatas Descontadas 90.000,00
C Juros a Apropriar 5.000,00
C Bancos 95.000,00
D Bancos 95.000,00
C Juros a Apropriar 5.000,00
C Duplicatas a Receber 90.000,00
D Bancos 95.000,00
C Duplicatas a Receber 95.000,00
D Bancos 90.000,00
D Juros a Apropriar 5.000,00
C Duplicatas Descontadas 95.000,00
D Duplicatas a Receber 95.000,00
C Juros a Apropriar 5.000,00
C Bancos 90.000,00
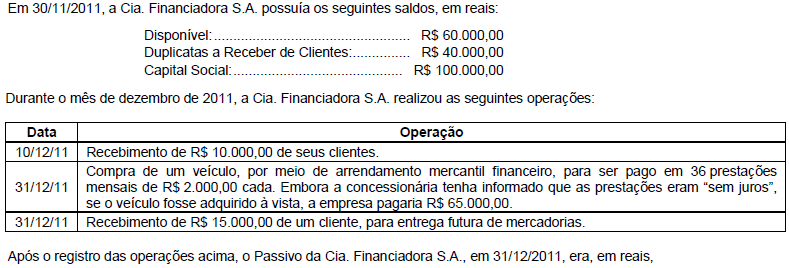
0 (zero).
65.000,00.
72.000,00.
80.000,00.
87.000,00.
O titular de uma opção de compra de 200.000 ações da Cia. Gama, com preço unitário de exercício fixado em R$ 30,00, pagou um prêmio de R$ 2,00 por ação para adquiri-la do lançador, quando a cotação da ação no mercado à vista era de R$ 28,50. No vencimento da opção, o preço da ação no mercado à vista subiu para R$ 33,50. Ao exercer a opção, o titular
incorreu em um prejuízo de R$ 5,00 por ação.
auferiu um lucro total de R$ 300.000,00.
auferiu um lucro de R$ 3,00 por ação.
não teve lucro e tampouco prejuízo com a transação.
se viu em dificuldades, porque teve que comprar ações no mercado à vista por um preço mais alto que sua venda.
O período de crédito representa
o número de dias após o início da compra durante o qual o desconto financeiro é disponibilizado.
o número de dias após o início da compra durante o qual o desconto financeiro não é disponibilizado.
o intervalo entre a data de compra e a data de faturamento.
o intervalo entre a data de faturamento e o prazo mínimo para aplicação do desconto financeiro.
o número de dias até que o pagamento completo seja exigido.
Um investidor fez uma aplicação financeira a juros compostos com capitalização mensal a uma taxa de juros nominal de 8,7% ao semestre. Ao fim de dois anos e meio, o aumento percentual de seu capital inicial foi de:
43,50%.
49,34%
51,76%
54,01%.



