







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O arrendamento mercantil será classificado como financeiro se houver transferência integral dos riscos e benefícios inerentes à propriedade do bem objeto do negócio.
De acordo com a legislação em vigor, os juros sobre o capital próprio podem ser imputados ao valor do dividendo de que trata o art. 202 da Lei nº 6.404/1976. Há dois critérios, porém, a serem considerados: tais juros podem ser imputados
só e tão só ao dividendo obrigatório e devem ser calculados após a retenção do imposto de renda na fonte (IRRF).
só e tão só ao dividendo obrigatório e devem ser calculados antes da retenção do imposto de renda na fonte (IRRF).
em montante igual ou superior ao valor de duas vezes os juros a serem pagos ou creditados e só podem ser calculados se não tiverem sido contabilizados como despesas financeiras.
em montante máximo de 50% (cinquenta por cento) do lucro líquido do exercício após a dedução desses juros e devem ser calculados antes do imposto de renda retido na fonte (IRRF).
em montante máximo de 50% (cinquenta por cento) do somatório do lucro líquido do exercício e reservas de lucros e só devem ser calculados se não tiverem sido contabilizados como despesas financeiras.
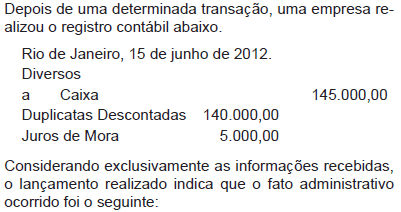
pagamento da duplicata descontada pelo cliente antes do prazo
pagamento de duplicata descontada pela empresa depois do prazo
recebimento de um cliente, por uma venda anterior realizada a prazo
recebimento do cliente da duplicata descontada paga antes pela empresa
venda de mercadorias em dinheiro com um desconto financeiro concedido
As debêntures são títulos, normalmente a longo prazo, emitidos pela companhia, com garantia de certas propriedades, bens ou aval do emitente. No seu registro contábil, regularmente, pode-se classificá-las em
com ou não ICMS a recolher.
com ou não IPI a recolher.
com ou não Imposto de Renda a Pagar e Provisão para IR.
conversíveis ou não em ações.
com ou não Contribuição Social a Recolher.
Ao classificar uma aplicação financeira como mantida até o vencimento, a aplicação será registrada pelo valor
de custo de aquisição na contratação e custo amortizado durante a vigência do papel.
de custo amortizado na contratação e valor justo durante a vigência do papel.
justo na aquisição e durante a vigência do papel.
de referência na aquisição e valor justo durante a vigência do papel, ajustado a valor de mercado no resgate.
da aplicação atualizado pelo valor da variação do CDI.
A baixa de uma duplicata cujo valor está totalmente provisionado não impactará o resultado contábil da empresa, que deverá lançar um débito na conta retificadora de ativo em que está registrado o valor acumulado da provisão.
Uma companhia fez, no dia 10 de dezembro de 2011, uma operação de desconto de duplicatas, todas com prazo de vencimento superior a 60 dias a contar da data da operação, junto a uma instituição financeira. A taxa de desconto comercial foi de 3% ao mês. Na data do desconto, o lançamento que retrata corretamente a ocorrência e a extensão desse fato contábil é (desprezando-se os valores):
D Bancos
C Juros a Apropriar
C Duplicatas Descontadas
D Bancos
D Juros a Apropriar
C Duplicatas Descontadas
D Duplicatas Descontadas
D Juros a Apropriar
C Bancos
D Bancos
D Despesa com Juros
C Duplicatas Descontadas
D Duplicatas Descontadas
D Despesa com Juros
C Bancos
A empresa T tem, em sua carteira de Duplicatas a Receber, duplicatas emitidas contra sacados (clientes) de grande porte, com vencimento para 120 dias.
Passando por necessidades de caixa, a empresa entrou em contato com o Banco em que mantém conta e contratou a operação de desconto de tais duplicatas nas seguintes condições:
Valor total das Duplicatas a Receber 100.000,00
Juros compostos de 4% ao mês 16.980,00
Comissões e taxas bancárias 220,00
Admitindo exclusivamente as informações e valores recebidos, o registro contábil feito pela empresa T no dia da operação citada é
Débito: Banco conta Movimento 100.000,00
Crédito: Duplicatas Descontadas 100.000,00Débito: Banco conta Movimento 99.780,00
Débito: Despesas Bancárias 220,00 Crédito: Duplicatas a Receber 100.000,00Débito: Banco conta Movimento 99.780,00
Débito: Despesas Bancárias 220,00 Crédito: Duplicatas Descontadas 100.000,00Débito: Banco conta Movimento 82.800,00
Débito: Juros Passivos a Vencer 16.980,00 Débito: Despesas Bancárias 220,00 Crédito: Duplicatas a Receber 100.000,00Débito: Banco conta Movimento 82.800,00
Débito: Juros Passivos a Vencer 16.980,00 Débito: Despesas Bancárias 220,00 Crédito: Duplicatas Descontadas 100.000,00Sobre o que compreende uma dívida flutuante, avalie as afirmativas abaixo:
I. os depósitos
II. os débitos de tesouraria
III. restos a pagar
Assinale a alternativa correta.
Todas as afirmativas estão corretas.
Todas as afirmativas estão incorretas.
Somente a afirmativa III está correta.
Somente a afirmativa I está correta.
Somente as afirmativas I e III estão corretas.
Em 1.º de novembro de 2010, uma empresa prestadora de serviços contratou um empréstimo bancário no valor de R$ 15.000,00, cuja liquidação ocorrerá seis meses após a data da contratação, registrando a operação com um débito na conta banco (ativo) no valor de R$ 12.000,00, um débito na conta juros a transcorrer (passivo), no valor de R$ 3.000,00, e um crédito na conta empréstimo bancário (passivo), no valor de R$ 15.000,00. Nessa situação, as despesas relativas aos juros no ano de 2010 corresponderão aos juros prefixados no montante de R$ 3.000,00.
O poder de participar nas decisões financeiras e operacionais da investida, sem controlar de forma individual ou conjunta essas políticas, é denominado, de acordo com os Pronunciamentos Contábeis:
diretiva de investimento;
controle relevante em coligada;
ingerência na controlada;
influência significativa;
poder deliberativo no Conselho.
O método contábil teve seu desenvolvimento associado ao surgimento do capitalismo. Sendo assim, é correto afirmar que:
Tal associação ocorreu pela escolha dos investidores da época.
A contabilidade é uma ciência aplicada somente sobre as empresas.
Torna-se viável a mensuração dos acréscimos ou decréscimos dos investimentos empresariais.
A União, Estados e Municípios estão isentos da aplicação do método contábil, exceto os países capitalistas.
A economia de mercado em nada contribui com o método contábil.
O registro da atualização de títulos cambiais deve levar em conta a taxa vigente para compra, quando se trata de créditos da empresa, e a taxa vigente para venda, nos casos de obrigações a pagar.
A Cia. Minesso S/A, realizando análise de investimentos em capital de giro, está estudando duas alternativas, conforme se observa abaixo.
ITENS | Investimento ZZ em Capital de Giro | Investimento YY em capital de giro |
Ativo Circulante | 950.000 | 1.900.000 |
Ativo Imobilizado | 3.000.000 | 3.000.000 |
TOTAL ATIVO | 3.950.000 | 4.900.000 |
Passivo Circulante | 900.000 | 650.000 |
Passivo não Circulante | 550.000 | 1.750.000 |
Patrimônio Líquido | 2.500.000 | 2.500.000 |
TOTAL PASSIVO | 3.950.000 | 4.900.000 |
Além disso, sabe-se que:
• O custo de capital de curto prazo atinge 25%, e o de longo prazo atinge 35%.
• A empresa apresenta um lucro operacional bruto de R$ 800.000,00.
• A alíquota do IR é de 25%.
Considerando exclusivamente as informações acima, o retorno, em percentual, sobre o Patrimônio Líquido dos investimentos ZZ e YY, respectivamente, foi
13,45% e 1,25%
12,72% e 1,18%
11,48% e 0,75%
11,22% e 0,71%
11,10% e 0,65%
Uma empresa tomou emprestado R$100.000,00 em uma instituição financeira dando como garantia R$120.000,00 de duplicatas. Quando uma destas duplicatas é paga, o dinheiro fica depositado em uma conta caução, até a data de vencimento da operação, para garantir o empréstimo. Faltando uma semana para o vencimento da operação um cliente dirigiu-se a instituição financeira e pagou uma duplicata de R$50.000,00. Neste caso,
não há alteração no saldo da conta “Disponível” e, portanto, o recebimento da Duplicata de R$ 50.000,00 não deverá constar como “Entrada” do fluxo de caixa da empresa.
há alteração no saldo da conta “Disponível” e, portanto, o recebimento da Duplicata de R$ 50.000,00 deverá constar como “Entrada” do fluxo de caixa da empresa.
há alteração no saldo da conta “Bancos Conta Movimento” e, portanto, o recebimento da Duplicata de R$ 50.000,00 deverá constar como “Entrada” do fluxo de caixa da empresa.
a duplicata de R$ 50.000,00 deverá constar como “Entrada” do fluxo de caixa da empresa como atividade de financiamento para pagamento futuro.
a duplicata de R$ 50.000,00 deverá constar como “Entrada” do fluxo de caixa da empresa como atividade de financiamento para garantida futura.
Aplicaram-se R$ 10.000,00 por nove meses à taxa nominal de 12% ao ano com capitalização trimestral. No momento do resgate, pagou-se Imposto de Renda de alíquota 15%, sobre os rendimentos. O valor líquido do resgate foi, em reais, mais próximo de
10.927
10.818
10.787
10.566
9.287
Considerando-se o capital social subscrito e integralizado e a obtenção de empréstimos com terceiros, é correto afirmar que o capital social e as obrigações de longo prazo com terceiros em abril de 2010 foram, respectivamente, iguais a R$ 50.000,00 e 52.000,00.
A empresa Céu Limpo Ltda. EPP foi constituída para desenvolver projetos que reduzem a emissão de gases do efeito estufa, com capital social de R$ 200.000,00, por quatro sócios que integralizaram suas cotas com 25% cada. Depois de um ano, a empresa apresentou lucros de R$ 100.000,00, dos quais R$ 60.000,00 foram distribuídos e pagos aos sócios, e o restante, reinvestido na empresa na conta de reserva para aumento do capital, nada mais havendo no Patrimônio Líquido. Um sócio oferece a outro R$ 67.200,00 por suas cotas. Considerando essa oferta, o ágio foi de
10,0%
10,7%
12,0%
12,6%
24,0%
As aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em um montante conhecido de dinheiro e que estão sujeitas a um insignificante risco de mudança de valor, são denominadas:
equivalentes de caixa;
debêntures;
provisões líquidas;
operativas líquidas;
fundos multimercados.
Tratando-se de Orçamento de Capital, uma das técnicas clássicas utilizadas para análise de um projeto de investimento é a do Valor Presente Líquido (VPL). O VPL é obtido subtraindo-se o investimento inicial, do valor presente das entradas de caixa, descontadas a uma taxa definida pela empresa. A taxa utilizada para desconto das parcelas a serem trazidas a valor presente é relativa:
ao Custo de Capital da empresa
ao Retorno sobre o Patrimônio Líquido (TRPL ou ROE) da empresa
ao Retorno sobre o Ativo Total (ROA ou ROI) da empresa
à Taxa Interna de Retorno (TIR) do projeto
à Taxa Básica de Juros (SELIC) da economia



