







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os créditos e débitos de financiamento são o resultado das operações normais das entidades, mesmo quando não envolvem instituições financeiras.
Na falta de discriminação de valores na nota fiscal de prestação de serviços, a base de cálculo da retenção será o seu valor bruto, ainda que exista previsão contratual para o fornecimento de material, com ou sem a discriminação de valores em contrato.
A Cia. Renovar S/A encontra-se em fase de avaliação de propostas de investimentos de capital, como segue.
Projetos | Investimento Necessário (em reais) | Valor presente dos benefícios líquidos de Caixa (em reais) | TIR |
P | 5.750.000,00 | 7.475.000,00 | 45% |
Q | 2.300.000,00 | 2.530.000,00 | 22% |
R | 1.150.000,00 | 1.207.000,00 | 15% |
S | 4.600.000,00 | 5.635.000,00 | 35% |
T | 3.450.000,00 | 4.140.000,00 | 30% |
Admitindo-se que o orçamento de capital esteja limitado a R$ 11.500.000,00, as alternativas que, somadas, apresentam maior Valor Presente Líquido são:
P + Q + T
P + R + S
P + Q + S
P + Q + R
Q + R + S + T
A empresa Revisa S.A. foi contratada para ampliar a estrada de ferro Norte Leste. No período de inverno a região sofre muitos alagamentos, forçando a suspensão das obras por três meses. Com relação à capitalização dos custos dos empréstimos a empresa deve
suspender a contabilização, em decorrência dos fenômenos naturais.
contabilizar somente 50% dos custos dos empréstimos.
encerrar a ativação e considerar a partir dessa data como despesa.
continuar contabilizando normalmente.
registrar somente 25% dos custos dos empréstimos.
A empresa XYZ estuda o pagamento de um título 4 meses antes de seu vencimento. Sabendo-se que a taxa de desconto composto “por fora” é de 2 % a.m. e que o valor do título é de R$ 800,00, conclui-se que o fator índice aplicado será
1,45944.
1,08243.
1,06121.
0,94119.
0,92237.
Um banco do qual a empresa XYZ é cliente ofereceu um investimento financeiro a uma taxa de juros composto de 0,5% ao mês. Assinale a alternativa que contém o valor aproximado ao valor do montante que a empresa terá se aplicar o capital de R$ 10.000.000,00 pelo período de três meses.
R$ 10.241.920,00.
R$ 10.150.750,00.
R$ 10.150.000,00.
R$ 10.100.250,00.
R$ 10.015.000,00.
Uma indústria está analisando a conveniência de adquirir uma caminhonete no valor de R$ 120.000,00. A utilização do veículo deverá trazer receitas líquidas, nos próximos 4 anos, de R$ 30.000,00, R$ 25.000,00, R$ 30.000,00, e R$ 30.000,00. No final do quarto ano, espera-se vender a caminhonete por R$ 15.000,00. A taxa de retorno esperada pela empresa é de 10% ao ano, e a empresa só deverá adquirir a caminhonete se tal aquisição propiciar ganho financeiro.
Considerando-se exclusivamente as informações acima, qual é, em reais, o Valor Presente Líquido dessa operação e, consequentemente, a recomendação da compra, ou não, da caminhonete pela empresa?
Dados:
1,15000=4545
(1,1)25000=4132
(1,1)35000=3757
(1,1)45000=3415
5.909 – a empresa deve comprar a caminhonete.
4.199 – a empresa deve comprar a caminhonete.
2.460 – a empresa deve comprar a caminhonete.
(29.038) – a empresa não deve comprar a caminhonete.
(18.793) – a empresa não deve comprar a caminhonete.
Uma empresa pagou em carteira um título no valor de $10.000,00. Ao receber o cheque, o fornecedor entregou a duplicata devidamente quitada. Todos os lançamentos contábeis relativos a esta operação foram feitos. No entanto, mais de uma semana depois de haver recebido o pagamento, o fornecedor ainda não havia depositado o cheque. Nestas condições, a empresa:
Não deve registrar em seu fluxo de caixa esta saída.
Não deve dar saída do valor pago no fluxo de caixa.
Deve dar saída do valor pago no fluxo de caixa, independentemente de o cheque haver sido descontado ou não.
Deve dar saída do valor pago no fluxo de caixa, somente depois do cheque descontado.
Deve dar saída do valor pago no fluxo de caixa, porque a duplicata quitada não provocou uma alteração no saldo do “disponível” da empresa.
A Empresa Septal S/A, em janeiro de 2010, pagou a seus acionistas o valor de R$ 125.400,00, a título de Juros Sobre o Capital Próprio, informando, ainda, que
• os juros foram devidamente calculados de acordo com todas as determinações da legislação sobre a matéria, em vigor na data do pagamento;
• a composição do quadro de acionistas era de: - 90% pessoas físicas, e - 10% pessoas jurídicas;
• o pagamento era feito pelo regime de caixa;
• todos os registros contábeis pertinentes foram devidamente efetuados.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação do Imposto de Renda no que tange ao Imposto de Renda Retido na Fonte (IRRF), o valor do IRRF retido pela Septal, em reais, no pagamento dos Juros Sobre o Capital Próprio, é de
1.881,00
3.135,00
16.929,00
18.810,00
31.350,00
Um dos sócios da XYZ Associados estuda adquirir um veículo no valor de R$ 120.000,00, pagando juros de 2% a.m. em 6 meses sem entrada. Considerando um cálculo do empréstimo pela fórmula de juro composto, a parcela mensal fixa aproximada será
R$ 20.000,00.
R$ 20.400,00.
R$ 21.200,00.
R$ 22.500,00.
R$ 23.000,00.
Considerando uma taxa de 3% ao mês, a empresa XYZ resolveu contrair um empréstimo bancário para financiar uma momentânea necessidade de capital de giro.
Partindo do princípio que ela pagará 3 parcelas no valor de R$ 10.563,00 e utilizando a fórmula de juros compostos, o valor do capital emprestado será:
R$ 27.000,00.
R$ 28.000,00.
R$ 29.000,00.
R$ 30.000,00.
R$ 31.000,00.
A Companhia Greenvilage S.A. costuma levantar o seu Custo Médio Ponderado de Capital (CMPC) periodicamente, tanto em valor contábil como em valor de mercado. Em um determinado exercício, após realizar o levantamento, obteve os seguintes resultados pelo critério de valor contábil:
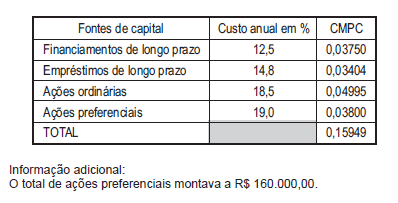
Considerando-se exclusivamente as informações acima, o total das fontes de financiamento de longo prazo montou, em reais, a
700.000,00
701.754,00
750.000,00
800.000,00
842.105,00
O orçamento de caixa de uma empresa é um instrumento usado em planejamento financeiro para determinar as necessidades de caixa geradas pelos fluxos de pagamentos e recebimentos. No final de um certo período, um
déficit de caixa indica que a empresa não terá lucro no período.
déficit de caixa indica que a empresa necessitará de financiamentos de curto prazo.
déficit de caixa indica que a empresa não terá recursos para investir.
superávit de caixa mostra o acerto da política de planejamento financeiro.
superávit de caixa leva à distribuição de dividendos.
Analise o lançamento a seguir, sem os elementos Data, Histórico e Valor. D: Banco Conta Movimento
D: Imposto de Renda Retido na Fonte
C: Aplicação Financeira
C: Receita Financeira
O registro contábil acima indica que a Empresa fez uma operação financeira com retenção de imposto de renda na fonte e crédito em conta corrente bancária, decorrente de
venda de duplicata a receber.
aplicação financeira com juros prefixados.
recebimento de juros de aplicação financeira.
capitalização de juros da aplicação feita no mês anterior.
resgate de aplicação financeira feita no próprio mês.
Considere o registro do pagamento, efetuado em 20/05/2009, de uma obrigação discriminada no passivo financeiro do balanço patrimonial do exercício de 2008, referente à aquisição de um equipamento, sem que tenha sido formalizado contrato com o fornecedor. Essa operação somente será registrada no seguinte sistema de contas:
orçamentário
compensado
patrimonial
de custos
Considere que o banco tenha comunicado à empresa que um lote de duplicatas descontadas, cujo valor de face corresponde a R$ 3.600, tenha sido recebido. Desse modo, o registro contábil correspondente é a débito de duplicatas descontadas e a crédito de duplicatas a receber no valor de R$ 3.600. Nessa situação, após a contabilização desse evento, o saldo do ativo circulante será igual a R$ 146.400.
Uma empresa efetua a quitação antecipada, de uma fatura relativa ao fornecimento de suprimentos, no valor de R$ 20.000,00 obtendo um desconto de 10%. No registro dessa operação a empresa
registra um débito em conta de ativo no valor de R$ 20.000.
contabiliza um débito de R$ 18.000 em conta do passivo.
lança o valor do desconto como despesas comerciais.
efetua um crédito de R$ 20.000 em conta de passivo.
reconhece uma receita pelo valor do desconto obtido.
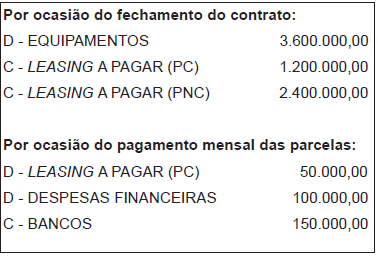
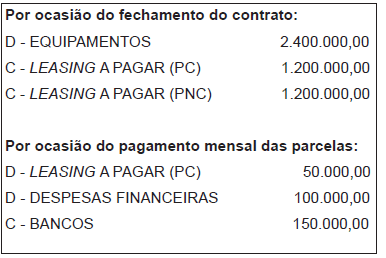
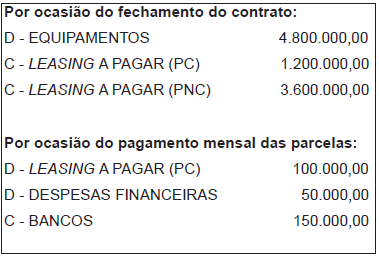
Determinada empresa adquiriu equipamentos de produção via operação de leasing financeiro, conforme as condições abaixo.
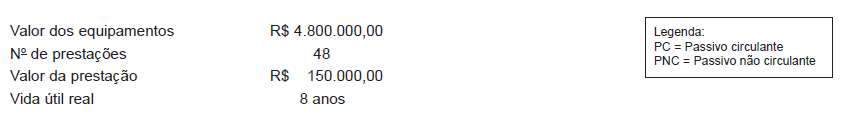
Considerando-se os dados apresentados, os registros contábeis que estão em consonância com as normas internacionais de contabilidade são
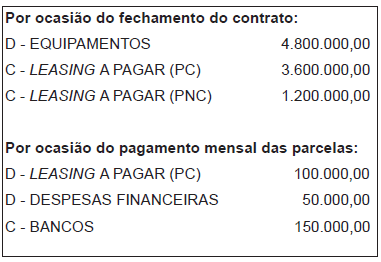
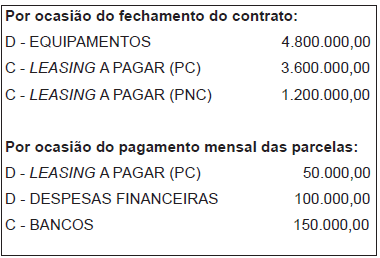
Como consequência das incertezas inerentes às atividades empresariais, muitos itens nas demonstrações contábeis não podem ser mensurados com precisão, podendo apenas ser estimados. A estimativa envolve julgamentos baseados na última informação disponível e confiável.
Por exemplo, podem ser exigidas estimativas de:
O Banco do Brasil emitiu aviso de débito comunicando à empresa Fermônio S/A a quitação de uma de suas duplicatas da Carteira de Desconto, no valor de R$ 2.000,00.
Ao receber tal aviso, a empresa tomadora do empréstimo contabilizou o evento, lançando:
débito em Duplicatas Descontadas e crédito em Bancos conta Movimento.
débito em Duplicatas a Receber e crédito em Duplicatas Descontadas.
débito em Bancos conta Movimento e crédito em Duplicatas Descontadas.
débito em Bancos conta Movimento e crédito em Duplicatas a Receber.
débito em Duplicatas Descontadas e crédito em Duplicatas a Receber.



