







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Para se enquadrar no conceito de passivo, uma obrigação presente deve ser resultado de uma transação ou evento passado e demandar a saída de recursos da entidade para a sua liquidação ou extinção.
Certo
Errado
No rol de contas apresentado, há duas contas credoras que não pertencem ao passivo exigível.
Certo
Errado
O primeiro critério para o passivo é que a entidade tenha a obrigação, que somente pode ser estabelecida por meio de contratos, legislação ou meios similares. Assim, obrigações não podem resultar de práticas usuais, políticas publicadas ou declarações específicas da entidade.
Certo
Errado
Ação preferencial é aquela que concede ao seu proprietário, entre outras vantagens, a prioridade no reembolso do capital.
Certo
Errado
Os financiamentos destinados à aquisição de direitos do ativo não circulante devem ser classificados no passivo não circulante, independentemente de as obrigações decorrentes desses financiamentos contemplarem parcelas a vencer no exercício seguinte.
Certo
Errado
O passivo não circulante da Cia. Sertãozinho totalizou, em R$:
2.764.090
3.609.630
2.572.230
1.040.000
2.761.490
Observe as informações a seguir, extraídas do Balanço Patrimonial, relativas ao último exercício financeiro da hipotética Empresa Comercial CERQ Ltda., em R$:
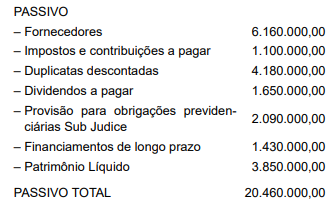
Ao analisar verticalmente o passivo, pode-se afirmar que o passivo não circulante, em relação ao passivo total, representa o equivalente a:
17,2%
25,3%
63,98%
10,21%
6,99%
Em 30/11/2024, uma sociedade empresária contraiu um empréstimo de R$ 500.000 com seu único sócio. Foi acordado entre eles que a sociedade empresária pagaria, integralmente, o montante em 30/04/2025.
Em 30/11/2024, o aumento em caixa teve como contrapartida uma conta em
patrimônio líquido.
passivo circulante.
passivo não circulante.
despesas financeiras.
despesas operacionais.
É correto afirmar que alguns passivos circulantes, tais como contas a pagar comerciais e algumas apropriações por competência relativas a gastos com empregados e outros custos operacionais, são
parte do capital circulante usado no ciclo operacional normal da entidade.
obrigações assumidas em conformidade com o regime de caixa.
obrigações que consomem o ciclo operacional da entidade, somente quando for superior a 12 meses.
parte do capital circulante líquido, a serem diferidos por ocasião da liquidação do passivo.
obrigações que não podem ser liquidadas.
Os passivos de uma empresa que não são usados habitualmente por medida de segurança, como fundos de reserva, por exemplo, devem ser classificados como não circulantes.
Certo
Errado
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, exceto o passivo fiscal diferido que advenha de reconhecimento
de lucro de períodos anteriores.
de receita diferida corrente.
inicial de ágio derivado da expectativa de rentabilidade futura (goodwill).
inicial de ágio derivado de reavaliação e mais valias.
de lucro futuro.
Ausente o direito, na data do balanço, de diferimento da liquidação de uma obrigação por, pelo menos, doze meses após a data do balanço, o passivo será classificado como circulante.
Certo
Errado
Nos termos do item 80 da Norma de Contabilidade NBC TSP 11/2018, o passivo deve ser classificado como circulante quando satisfizer qualquer dos seguintes critérios:
I. Espera-se que o passivo seja exigido durante o ciclo operacional normal da entidade.
II. O passivo está mantido essencialmente para a finalidade de ser negociado.
III. O passivo deve ser exigido no período de até 12 meses após a data das demonstrações contábeis.
IV. A entidade não tem direito incondicional de diferir a liquidação do passivo durante pelo menos 12 meses após a data do balanço.
Quais estão corretos?
Apenas I.
Apenas II.
Apenas II e III.
Apenas III e IV.
I, II, III e IV.
Em uma entidade, os passivos podem ser circulantes e não circulantes.
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, assinale a opção que indica um critério para que o passivo seja classificado como não circulante.
É composto pelos passivos permanentes da entidade.
É mantido essencialmente para a finalidade de ser negociado.
Deve ser liquidado no período de até doze meses após a data do balanço.
Espera-se que seja liquidado em prazo superior ao ciclo operacional normal da entidade.
A entidade não tem direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço.
Não há realização de uma variação patrimonial diminutiva quando surge um passivo sem o correspondente ativo.
Certo
Errado
Assinale a opção que indica uma conta do passivo de uma entidade que não deve ser classificada como passivo circulante de acordo com a NBC TG 26 (R5) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS.
Imposto de renda diferido.
Empréstimo contraído de diretor.
Receita recebida antecipadamente.
Adiantamento recebido de sociedade controlada.
O que diferencia a região circulante da não-circulante, tanto do Ativo quanto do Passivo, é o prazo de ____________.
Desobrigação.
Contingência.
Obrigatoriedade.
Exigibilidade.
Entrega.
Com base nas informações apresentadas, assinale a alternativa que apresenta o valor do passivo não circulante da Cia. Radamés em 31/12/2023.
R$ 1.100.000.
R$ 1.200.000.
R$ 1.250.000.
R$ 1.375.000.
R$ 1.450.000.
Assinale a opção que indica APENAS contas do grupo do Passivo Circulante:
Caixa — Clientes - Banco.
Contas a Receber — Impostos a Pagar - Investimentos.
Estoques — Clientes - Caixa.
Imóveis — Móveis e utensílios - Clientes.
Fornecedores — Salários a Pagar — Impostos a recolher
A empresa demonstra uma política de gestão de dívidas eficiente, visto que seus passivos totais não superam o valor total dos ativos.
Certo
Errado



