







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia as afirmativas a seguir:
I. À luz da legislação vigente, a demonstração do resultado do exercício (DRE) deve discriminar a receita líquida das vendas.
II. Atender às despesas para as quais não haja dotação específica é uma função dos créditos adicionais especiais.
III. O Passivo Não-Circulante diz respeito às obrigações exigíveis após o término do exercício seguinte.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Considerando os dados da questão anterior, responda, respectivamente, qual o valor do Passivo Circulante e do Passivo Não Circulante?
R$ 1.180.000,00 e R$ 760.000,00.
R$ 730.000,00 e R$ 320.000,00.
R$ 320.000,00 e R$ 100.000,00.
R$ 730.000,00 e R$ 450.000,00.
O passivo não circulante, oriundo de capital de terceiros, em 2018 é, em R$:
34.500,00
32.155,00
124.580,00
267.300,00
378.700,00
Uma empresa apresenta um ativo total de R$ 85.000 e uma situação patrimonial líquida de R$ 5.000. Sabendo-se que o seu passivo circulante é de R$ 45.000,00, podemos afirmar que o total de seu passivo não circulante é de:
R$ 35.000,00
R$ 40.000,00
R$ 30.000,00
R$ 80.000,00
R$ 50.000,00
Na administração do capital de giro inclui-se os ativos e passivos circulantes. É considerado um passivo circulante as(os):
duplicatas a pagar
títulos negociáveis.
estoques.
duplicatas a receber.
aplicações financeiras.
Leia as afirmativas a seguir:
I. O Passivo Não Circulante são as obrigações exigíveis após o término do exercício seguinte.
II. De acordo com a Lei Complementar nº 101/2000, entende-se por concessão de garantia o compromisso de adimplência de obrigação financeira ou contratual assumida por ente da Federação ou entidade a ele vinculada.
III. A Lei Complementar nº 101/2000 veda a inclusão nos balanços trimestrais da empresa controlada de qualquer nota explicativa sobre a venda de bens com preços diferentes dos vigentes no mercado.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Todas as afirmativas estão corretas.
Leia as afirmativas a seguir:
I. O Passivo Não Circulante está compreendido no Balanço Patrimonial.
II. A Lei Complementar nº 101/2000 define operação de crédito como o compromisso financeiro assumido em razão de aquisição financiada de bens, exclusivamente.
III. O Passivo é a parte do balanço que representa as fontes ou proveniências dos valores que se acham espelhados no Ativo.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
É representado pelas dívidas a longo prazo, ou seja, as dívidas fundadas, que compreendem as obrigações a serem pagas após o exercício seguinte.
O trecho dado conceitua o(a)
patrimônio líquido.
passivo não circulante.
passivo circulante.
variação patrimonial diminutiva.
ativo não circulante.
A empresa Eficiência S.A. tem previsto em seu Estatuto dividendos obrigatórios de 25% do lucro. A Empresa apurou R$ 1.000.000,00 de lucro base de cálculo do dividendo. A empresa está propondo a distribuição de R$ 300.000,00. Dessa forma, deve a empresa Eficiência S.A. registrar:
R$ 300.000,00 como dividendos a pagar no passivo circulante.
R$ 250.000,00 como dividendos a pagar no passivo circulante e R$ 50.000,00 como dividendos a pagar no passivo exigível a longo prazo.
R$ 300.000,00 como dividendos a distribuir em conta redutora da Reserva de Lucros.
R$ 300.000,00 como dividendos a distribuir em conta de redutora da Reserva de Lucros a Realizar.
R$ 250.000,00 como dividendos a pagar no passivo circulante e R$ 50.000,00 como conta do patrimônio líquido – dividendo adicional proposto.
Assinale a alternativa a seguir que apresenta uma obrigação no balanço patrimonial.
Duplicatas a receber.
Financiamento.
Estoque.
Banco com movimento.
Móveis e utensílios.
Todo empréstimo deve ser contabilizado, caso uma empresa obtenha um empréstimo com prazo de seis anos. Esse empréstimo será classificado com:
Realizável a Longo Prazo
Exigível a Longo Prazo
Patrimônio líquido
Ativo Circulante
Permanente
A empresa Alfinete S/A contraiu um empréstimo bancário para ser pago em três parcelas mensais e sucessivas, com uma carência de dois anos. O contador da empresa, no momento de sua obtenção, deve classificar em qual conta contábil?
Em resultados de exercícios futuros.
No ativo não circulante – ativo realizável a longo prazo.
No passivo não circulante.
No patrimônio líquido.
No passivo circulante.
Assinale a alternativa que apresenta um Passivo Circulante.
Despesa de aluguel.
Aluguéis passivos.
Prêmios de seguros.
Aluguéis a pagar.
Impostos e taxas.
Assinale a alternativa que caracteriza o Exigível de longo prazo.
Reservas de lucro
Reservas de Capital
Dívidas a fornecedores
Prejuízos acumulados
Debêntures
Os valores do passivo não-circulante e do patrimônio líquido são, respectivamente,
400 e 1.200.
400 e 1.284.
400 e 1.384.
470 e 1.284.
470 e 1.320.
Dentre as obrigações abaixo, somente uma não resulta em passivo não circulante. Assinale-a.
Emissões de debêntures e outros títulos de dívida (bonds, notes e etc.).
Imposto de renda diferido para exercícios futuros.
Dividendos declarados a serem pagos aos acionistas.
Provisão para previdência complementar e outras obrigações de longo prazo.
Uma sociedade empresária apresentou, em 31.12.2011, os seguintes saldos de contas:
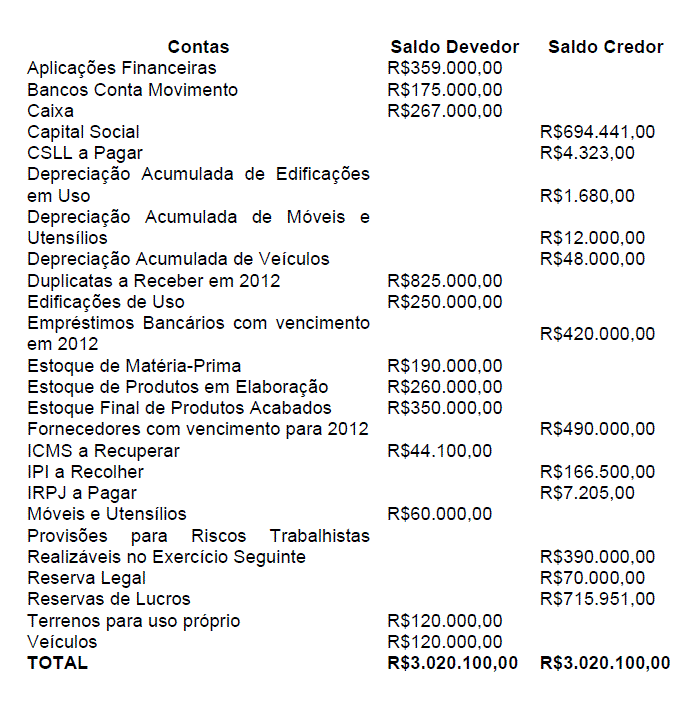
No Balanço Patrimonial, os saldos dos grupos do Ativo Não Circulante e do Passivo Circulante são, respectivamente, iguais a:
R$368.320,00 e R$1.522.128,00.
R$488.320,00 e R$1.478.028,00.
R$550.000,00 e R$1.088.028,00.
R$847.320,00 e R$1.300.000,00.
São dadas as informações abaixo sobre o balanço patrimonial de uma companhia, em R$, relativas ao exercício findo em 31/12/2009:
Ativo Circulante.................................................... 320.000,00
Passivo Circulante ............................................... 250.000,00
Patrimônio Líquido ............................................... 220.000,00
Sabendo-se que o valor do Ativo Não Circulante é 50% maior que o do Passivo Não Circulante, o valor desse último corresponde, em R$, a
770.000,00.
330.000,00.
300.000,00.
150.000,00.
450.000,00.
Em 30/09/2005, a Cia. Compra Bem comprou mercadorias no valor total de $ 24.000,00, a prazo, sendo a seguinte forma de pagamento: 6 prestações trimestrais iguais, vencendo a primeira em 30/12/2005.
Considere que a Cia. Compra Bem pagou a prestação que venceu no dia 30/12/2005 e ignore qualquer tributo e qualquer outra informação não apresentada neste enunciado.
No Balanço Patrimonial da Cia. Compra Bem apurado em 31/12/2005, qual era o valor dos fornecedores a pagar reconhecidos no Passivo Circulante (PC) e no Exigível a Longo Prazo (ELP), respectivamente?
zero e $ 24.000,00
$ 4.000,00 e $ 16.000,00
$ 16.000,00 e $ 4.000,00
$ 16.000,00 e $ 8.000,00
$ 20.000,00 e $ 4.000,00
Em 31/12/2004, o valor do Ativo Circulante da Cia. Estrela do Alvorecer era o dobro de seu Passivo Circulante. Em 31/12/2005, na Demonstração de Origens e Aplicações de Recursos, as origens foram superiores às aplicações em R$ 110.000,00. Sabendo-se que o Capital Circulante Líquido da companhia em 31/12/2005 montava a R$ 370.000,00, o valor de seu Passivo Circulante em 31/12/2004 foi, em R$,



