







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Leia o balancete a seguir para responder à questão.
Valor em R$ | |
Estoques | 27.600,00 |
Fornecedores | 35.000,00 |
Reserva legal | 5.000,00 |
Despesas gerais | 27.000,00 |
Máquinas e equipamentos | 45.400,00 |
Contas a pagar | 8.000,00 |
Despesas de salários | 18.000,00 |
Aplicações financeiras | 14.000,00 |
Capital social | 45.000,00 |
Custo das mercadorias vendidas | 93.000,00 |
Lucros a distribuir | 10.000,00 |
Receitas financeiras | 2.500,00 |
Despesas financeiras | 8.500,00 |
Financiamentos | 17.000,00 |
Duplicatas a receber | 40.000,00 |
Vendas de mercadorias | 165.000,00 |
Bancos conta movimento | 14.000,00 |
Assinale a alternativa que indica o valor do patrimônio líquido da empresa Ordem e Progresso Ltda. em 31 de dezembro de 2014, após o encerramento do exercício, conforme balancete demonstrado.
R$ 79.500,00.
R$ 80.500,00.
R$ 81.000,00.
R$ 81.500,00.
R$ 82.000,00.
A Comercial Espumoso Ltda. possui um ativo total de R$ 120.000,00 e um patrimônio líquido equivalente a 50% do seu ativo. Durante o exercício, a empresa realizou a venda de todo o seu estoque por R$ 50.000,00, apurando um lucro de R$ 20.000,00. Considerando essas informações, é correto afirmar que o:
Patrimônio líquido aumentou R$ 50.000,00.
Patrimônio líquido ficou inalterado.
Ativo total aumentou R$ 50.000,00.
Patrimônio líquido aumentou em R$ 20.000,00.
Ativo total ficou inalterado.
O Patrimônio Líquido de uma empresa não pode ser
menor do que o Passivo Exigível.
maior do que o Ativo.
menor do que o Ativo.
maior do que o Passivo Exigível.
igual ao Passivo Exigível.
Segundo a Contabilidade Societária, a conta representativa das ações da companhia adquiridas pela própria sociedade, integra o
ativo circulante.
passivo exigível de longo prazo.
passivo circulante.
patrimônio líquido.
ativo de investimentos.
Ao final do período apurado em 31 de dezembro de 2015, o saldo do Patrimônio Líquido foi de:
R$ 1.798.400,00.
R$ 1.912.400,00.
R$ 2.152.400,00.
R$ 2.452.400,00.
O Resultado abrangente total apurado no final do período é de:
R$ 300.400,00.
R$ 333.000,00.
R$ 382.200,00.
R$ 357.900,00.
Do balanço patrimonial da empresa Santo Agostinho Ltda. foram extraídos os seguintes elementos:
.
Capital Social Subscrito........R$ 105.000,00
Reservas de Lucros..............R$ 6.000,00
Prejuízo Acumulado..............R$ 102.000,00
Reserva de Capital..............R$ 5.000,00
Contas a Pagar....................R$3.000,00
Capital Social a Realizar......R$ 10.000,00
.
Assim sendo, pode-se deduzir que existe:
passivo a descoberto de R$ 1.000,00.
patrimônio líquido de R$ 14.000,00.
patrimônio líquido de R$ 4.000,00.
patrimônio líquido de R$ 7.000,00.
A Miguel S/A, no encerramento do exercício do ano de 2015, obteve as seguintes informações:
Adiantamento a Fornecedores | 40.000,00 |
Ativo Imobilizado | 1.500.00,00 |
Contas a Pagar | 1.200.00,00 |
Disponibilidades | 180.000,00 |
Duplicatas a Receber | 1.500.000,00 |
Empréstimos | 2.000.000,00 |
Estoques | 500.000,00 |
Lucros Acumulados | 400.000,00 |
Reserva Legal | 20.000,00 |
Na elaboração do balanço patrimonial da empresa, os valores do patrimônio líquido e do capital social integralizado serão, em R$, respectivamente:
520.000,00 e 100.000,00
400.000,00 e 150.000,00
420.000,00 e 180.000,00
500.000,00 e 200.000,00
A Companhia Alfa possui bens e direitos no valor total de R$ 2.800.000,00, em 31/12/2016. Sabe-se que, nessa mesma data, o passivo exigível da companhia representa 40% do valor do patrimônio líquido, este último corresponde, em R$, a:
2.000.000,00
1.880.000,00
1.600.000,00
2.500.000,00
Qual dos itens a seguir indica o correto funcionamento do mecanismo do débito e do crédito nas contas de Patrimônio Líquido?
Tudo que “entra” debita e tudo que “sai” credita.
Os prejuízos são registrados por créditos e os lucros por débitos.
Os aumentos são registrados por débitos e as diminuições por créditos.
Os aumentos são registrados por créditos e as diminuições por débitos.
A soma dos débitos deve corresponder à soma dos créditos.
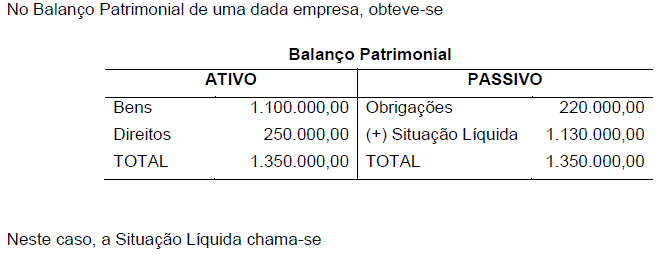
Positiva, porque as Obrigações têm valor menor do que os Direitos.
Nula, porque o total dos Passivos é igual ao total dos Ativos.
Superavitária, porque o total do Ativo é maior do que as Obrigações.
Ativa, porque seu valor supera o valor total dos Bens.
Entre os indicadores adicionais, o índice preço/lucro não é divulgado pela empresa, e sim fornecido pelo mercado; o indicador market to book efetua um comparativo entre o valor de mercado e o valor patrimonial da empresa.
Certo
Errado
Assinale a alternativa que possui contas que são registradas no Patrimônio Líquido de uma entidade:
Capital Social, Reserva de Lucros e Provisões diversas.
Ações em Tesouraria, Lucros Acumulados e Reservas de Incentivos Fiscais.
Capital Social, Prejuízos Acumulados e Ajustes de Avaliação Patrimonial.
Reserva de Capital, Lucros Acumulados e Amortizações.
Capital a Integralizar, Ações em Tesouraria e Lucros Acumulados.
Em uma companhia aberta, a equação patrimonial apresenta uma situação em que o ativo total somado à situação líquida é igual ao passivo total. Nesse caso pode-se afirmar que:
o ativo é igual ao passivo.
a situação financeira da companhia não apresenta passivo a descoberto.
o ativo é maior que o passivo.
a situação financeira da companhia é desfavorável.
Instruções: Para responder às questões de números 27 e 28, considere as informações a seguir.
A Empresa Reguladora S.A, antes da apuração do resultado do exercício de 2015, apresentava as seguintes contas e seus respectivos saldos em 31/12/2015, em reais:
Ações em Tesouraria ...................................................................................................................................... 3.000,00
Adiantamento a Fornecedores ........................................................................................................................ 45.000,00
Aplicações Financeiras ................................................................................................................................... 120.000,00
Caixa e Equivalentes de Caixa ........................................................................................................................ 30.000,00
Capital Social .................................................................................................................................................. 630.000,00
Clientes ........................................................................................................................................................... 500.000,00
Custos das Mercadorias Vendidas .................................................................................................................. 680.000,00
Depreciação Acumulada ................................................................................................................................. 70.000,00
Despesas Administrativas e Gerais ................................................................................................................. 405.000,00
Despesas com Tributos sobre o Lucro ............................................................................................................ 140.000,00
Despesas de Vendas ...................................................................................................................................... 205.000,00
Despesas Financeiras ..................................................................................................................................... 5.500,00
Empréstimos a Pagar ...................................................................................................................................... 320.000,00
Estoques ......................................................................................................................................................... 210.000,00
Fornecedores .................................................................................................................................................. 81.000,00
Investimentos em Outras Empresas ................................................................................................................ 300.000,00
Máquinas e Equipamentos .............................................................................................................................. 700.000,00
Receita Líquida de Vendas ............................................................................................................................. 2.000.000,00
Receitas Financeiras ....................................................................................................................................... 3.000,00
Reserva Legal ................................................................................................................................................. 15.000,00
Reserva para Expansão .................................................................................................................................. 63.000,00
Resultado Positivo de Equivalência Patrimonial .............................................................................................. 11.500,00
Salários a Pagar ............................................................................................................................................. 240.000,00
Seguros Pagos Antecipadamente ................................................................................................................... 60.000,00
Softwares ........................................................................................................................................................ 145.000,00
Tributos a Pagar ............................................................................................................................................. 115.000,00
O Patrimônio Líquido em 31/12/2015, após a apuração do resultado de 2015, era, em reais,
1.290.000,00.
705.000,00.
1.272.500,00.
1.214.000,00.
1.284.000,00.
“Uma empresa possui 1 veículo avaliado em $ 24.000, 1 galpão avaliado em $ 108.000, saldo devedor do financiamento do imóvel $ 42.000 e aplicações na poupança de $ 8.000. É correto afirmar que o Patrimônio Líquido dessa empresa é de:
$ 74.000.
$ 98.000.
$ 132.000.
$ 140.000.
Considere os dados a seguir:
Conta Saldo R$
───────────────────────────────
Caixa 5.000,00
Bancos 15.000,00
Capital Social 180.000,00
Despesas Gerais 50.000,00
Duplicatas a Pagar 70.000,00
Duplicatas a Receber 80.000,00
Custo das Mercadorias Vendidas 200.000,00
Imóveis 60.000,00
Máquinas e Equipamentos 40.000,00
Lucros acumulados 40.000,00
Vendas 320.000,00
Neste caso pode-se afirmar que o Patrimônio Líquido é de:
R$ 290.000,00
R$ 220.000,00
R$ 250.000,00
R$ 180.000,00
R$ 200.000,00
No encerramento de um determinado exercício, uma empresa apresentou os seguintes demonstrativos patrimoniais:
O Patrimônio Líquido dessa empresa é de:
$ 80.000.
$ 140.000.
$ 180.000.
$ 420.000.
Considere os seguintes elementos patrimoniais de uma empresa:
Duplicatas a Pagar | 6.300,00 |
Clientes | 15.300,00 |
Impostos a Pagar | 9.600,00 |
Estoques | 8.300,00 |
Bancos | 5.300,00 |
Salários a pagar | 6.400,00 |
Adiantamento a fornecedores | 4.000,00 |
A situação liquida da empresa é:
positiva de 19.400,00.
negativa de 1.400,00.
positiva de 19.200,00.
negativa de 10.000,00.
positiva de 6.600,00.
Dois sócios decidiram constituir uma sociedade, para tanto investiram um total de R$ 100.000,00 (50% para cada um). No ato da constituição da sociedade, em 24/06/2015, o sócio A integralizou a importância de R$ 10.000,00 em dinheiro e R$ 40.000,00 em imóveis; o sócio B integralizou a importância de R$ 30.000,00 em dinheiro e se comprometeu a integralizar o restante em 30/12/2015. No Balancete de Verificação, de 30/11/2015, as contas Capital Subscrito e Capital Integralizado possuíam os seguintes saldos, respectivamente:
R$ 80.000,00 e R$ 100.000,00.
R$ 100.000,00 e R$ 20.000,00.
R$ 100.000,00 e R$ 80.000,00.
R$ 100.000,00 e R$ 100.000,00.



