







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na Contabilidade Societária, os ajustes de avaliação patrimonial, assim como as reservas de capital e as ações em tesouraria, integram o seguinte grupo do Balanço Patrimonial:
patrimônio líquido.
reservas de lucros.
passivo exigível de curto prazo.
ativo não circulante.
ativo circulante.
. Baseado nas informações, o Patrimônio Líquido Ajustado (PLA) é:
73.932.
74.982.
70.512.
72.420.
De acordo com a Lei n° 6.404/76, art.176, deverão ser elaboradas as demonstrações financeiras ao final de cada exercício social, com base na escrituração mercantil da companhia. Todavia, não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa a Companhia
que optar por apresentar opcionalmente a demonstração das origens e aplicações de recursos.
não considerada de grande porte, com faturamento inferior a R$ 300 milhões.
S.A. de capital aberto, com faturamento inferior a R$ 240 milhões.
fechada com patrimônio líquido, na data do balanço, inferior a R$ 2 milhões.
de capital aberto, porém com ações somente negociadas em balcão.
Após o encerramento das contas do resultado e considerando que não houve distribuição de lucro, é correto afirmar que o valor do patrimônio líquido da empresa Balanço Tudo S.A., em Reais, é
125.000.
145.000.
154.500.
168.000.
179.000.
Das operações que alteram a estrutura contábil do patrimônio líquido de uma empresa, a que NÃO gera nem aumento nem diminuição do total do patrimônio líquido é:
constituição de dividendos a pagar.
aproveitamento de reserva de lucros para aumento de capital social.
encerramento de exercício com apuração de prejuízos.
aumento de capital por aporte.
encerramento de exercício com apuração de lucros.
De acordo com a Lei 11.638/07, faz parte do Patrimônio Líquido os itens abaixo, EXCETO:
capital social.
reservas de lucro.
ajustes de avaliação patrimonial.
dividendos a pagar.
ações em tesouraria.
Uma das alternativas abaixo apresenta o elemento diretamente relacionado à mensuração patrimonial e financeira de uma entidade, cuja definição é: “Representa o interesse residual nos ativos da entidade depois de deduzidos todos os passivos”. Identifique-o.
Ativo Líquido
Patrimônio Líquido
Patrimônio
Passivo
Patrimônio Social
Em termos contábeis, a situação líquida de uma empresa é correta e melhor representada pelo que se afirma em qual das seguintes afirmativas?
Trata-se da divulgação de bens, direitos e obrigações e também é chamada de Balanço Patrimonial.
Trata-se da divulgação de bens, somente, e também é chamada de Balanço Patrimonial.
Trata-se da divulgação de bens, direitos e obrigações e também é chamada de Patrimônio Líquido.
Trata-se da diferença entre as partes positivas do patrimônio, ou seja, obrigações, e de suas partes negativas, ou seja, bens e direitos.
Trata-se da diferença entre as partes positivas do patrimônio, ou seja, bens e direitos, e de suas partes negativas, ou seja, obrigações.
Uma sociedade empresária apresentava os seguintes índices de liquidez imediata e corrente em janeiro e fevereiro de 2016: 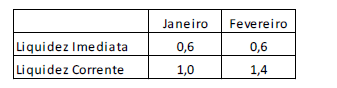
Sabe-se que, em fevereiro de 2016, ocorreu apenas um evento na empresa.
Assinale a opção que pode indicar este evento.
Uma Sociedade Empresária apresentou, em 31.12.2014, os seguintes saldos, após o encerramento e destinação do resultado do período:

Com base nessas informações, o total do Patrimônio Líquido, em 31.12.2014, é de:
R$167.000,00.
R$166.000,00.
R$138.000,00.
R$136.000,00.
O Patrimônio Líquido totalizou:
R$ 9.400,00
R$ 3.400,00
R$ 9.600,00
R$ 8.200,00
Uma Sociedade Empresária apresentava, em 1°.1.2014, os seguintes saldos em suas contas de Patrimônio Líquido:
-
Conta | Saldo | Natureza |
Capital Subscrito | R$500.000,00 | Credora |
Capital a Integralizar | R$150.000,00 | Devedora |
Reserva Legal | R$30.000,00 | Credora |
Reserva de Lucros para Expansão | R$50.000,00 | Credora |
-
Durante o ano de 2014, essa sociedade apresentou as seguintes movimentações:
-
✓ Integralização de capital em dinheiro no montante de R$80.000,00.
✓ Lucro Líquido do período no montante de R$120.000,00.
✓ Destinação do lucro para dividendos obrigatórios a pagar de R$65.000,00.
✓ Destinação do lucro para Reserva Legal de R$6.000,00.
✓ Destinação do lucro para Reserva de Lucros para Expansão de R$49.000,00.
-
Considerando que houve apenas esses saldos e movimentações, o saldo do Patrimônio Líquido da empresa, em 31.12.2014, era de:
R$565.000,00.
R$630.000,00.
R$865.000,00.
R$930.000,00.
Com base nas contas contábeis da Companhia Serve Pra Todos S.A., relativas ao exercício de 2014, a seguir descritas e apresentadas em Reais, pede-se preparar um balanço patrimonial e a respectiva demonstração do resultado do exercício para responder às questões de números 46 a 48.
CONTAS CONTÁBEIS | 31/12/2014 |
Reserva de capital | 84.560 |
Despesas financeiras, líquidas | 65.000 |
Reavaliação do ativo imobilizado | 125.000 |
Fornecedores | 94.900 |
Reserva de reavaliação | 82.500 |
Impostos a recolher | 86.368 |
Provisão para contingências | 67.680 |
Estoques | 75.580 |
Leasing financeiro | 37.850,00 |
Despesa de imposto de renda e contribuição social | 19.600,00 |
Ativo imobilizado, líquido | 182.500,00 |
IR e CSLL diferidos, sobre mais valia do imobilizado | 42.500 |
Capital | 100.000 |
Contas a receber de clientes | 165.000 |
Custos dos produtos vendidos | 176.948 |
Despesas administrativas e de vendas | 103.500 |
Impostos a recuperar | 79.420 |
Despesas antecipadas | 4.070 |
Outras contas a pagar | 2.110 |
Disponibilidades | 27.600 |
Duplicatas descontadas | 73.000 |
Férias a pagar | 48.450 |
Investimentos | 135.700 |
Resultado credor da equivalência patrimonial | 50.000 |
Vendas líquidas | 390.000 |
Baseado no balanço patrimonial da Companhia, após o encerramento das contas do resultado, assinale a alternativa que aponta o valor do patrimônio líquido, em 31 de dezembro de 2014 e em Reais.
184.560,00
259.512,00
267.060,00
334.740,00
342.012,00
O Total do Patrimônio Líquido ao final de X2 é de:
R$ 86.000,00.
R$ 99.000,00.
R$ 108.000,00.
R$ 88.000,00.
O Patrimônio Líquido da Cia. Inglesa, em 31/12/2013, possuía as seguintes contas:
Capital Social: R$ 1.000.000,00
Reserva Legal: R$ 190.000,00
Reserva Estatutária: R$ 50.000,00
Reserva de Incentivos Fiscais: R$ 30.000,00
Em 2014, a Cia. Inglesa apurou Lucro Líquido de R$ 400.000,00, destinou a parcela obrigatória para Reserva Legal, e o seu estatuto estabelece a seguinte destinação do saldo remanescente:
− Dividendos Mínimos Obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei no 6.404/1976 e alterações posteriores;
− Retenção de Lucros: 60% do Lucro Líquido.
Com base nestas informações, a quantia que a Cia. Inglesa distribuiu como dividendos mínimos obrigatórios e a quantia correspondente à Retenção de Lucros foram, respectivamente, em reais,
160.000,00 e 240.000,00.
152.000,00 e 228.000,00.
156.000,00 e 234.000,00.
140.000,00 e 240.000,00.
156.000,00 e 240.000,00.
O patrimônio líquido representa a parte da empresa que pertence a seus proprietários. É subdividido em capital social e reservas. Sendo assim, é correto afirmar que o capital subscrito
representa o capital total registrado no ato da abertura da empresa.
representa as parcelas de capital que foram subscritas pelos acionistas ou proprietários das empresas e que ainda não foram integralizadas.
constitui-se em uma espécie de reforço ao capital social.
é constituído a partir do lucro da empresa no período.
nessa conta, encontra-se o que restou do lucro da empresa após a constituição das reservas, distribuição de dividendos e pagamentos das participações estatutárias no lucro.
O Passivo Circulante somado ao Passivo Não Circulante de uma empresa totaliza R$58.400,00 e o Patrimônio Líquido totaliza R$41.600,00.
O valor dos recursos próprios é de:
R$16.800,00.
R$41.600,00.
R$58.400,00.
R$100.000,00.
Considere hipoteticamente que o Balanço Patrimonial de uma companhia, publicado em 31/12/20X1, apresentava as informações a seguir.
$ 30.
$ 40.
$ 50.
$ 60.
$ 70.
A respeito dos critérios de avaliação dos itens do ativo permanente imobilizado, assinale a alternativa correta.
Os itens poderão ser ajustados por depreciação, exaustão ou amortização.
Os bens do imobilizado poderão ser avaliados, pelo valor de mercado, a qualquer tempo.
No caso de bens alugados, a depreciação será registrada pelo locatário
A depreciação será aplicável aos bens corpóreos e incorpóreos.
Em nenhuma hipótese, o montante acumulado da depreciação poderá ser superior ao custo de aquisição.
O valor do Patrimônio Líquido da Cia. Bons Negócios, em determinada data, era R$ 36.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era, na mesma data, R$ 45.000.000,00. A Cia. Investidora adquiriu, nesta data, 60% das ações da Cia. Bons Negócios por R$ 33.000.000,00.
Sabendo que a Cia. Investidora passou a deter o controle da Cia. Bons Negócios e que a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da Cia. Bons Negócios, os valores reconhecidos no grupo Investimentos (no balanço individual da Cia. Investidora) e no grupo Intangíveis (no balanço consolidado) foram, respectivamente, em reais:
21.600.000,00 e 11.400.000,00
33.000.000,00 e 6.000.000,00
33.000.000,00 e 11.400.000,00
27.000.000,00 e 0,00 (zero)
27.000.000,00 e 18.000.000,00



