







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No que diz respeito às reservas e à retenção de lucros, de que trata a Lei das Sociedades por Ações, é correto afirmar que
a reserva legal, acrescida das reservas de capital, não pode exceder 30% do capital social.
as reservas estatutárias podem ser constituídas sem limite, exceto se reduzirem a distribuição do dividendo obrigatório.
é obrigatória a constituição de reserva de contingência, diante de perda provável que afete lucro futuro.
o lucro proveniente de doação governamental de um terreno pode constituir reserva de incentivos fiscais, reduzindo a base de cálculo do dividendo obrigatório.
o resultado líquido negativo de equivalência patrimonial aumenta o valor da parcela considerada realizada do lucro líquido do exercício.
O Patrimônio líquido da Comercial EmeJotaX S.A., em 31/12/2012, era composto pelas seguintes contas:
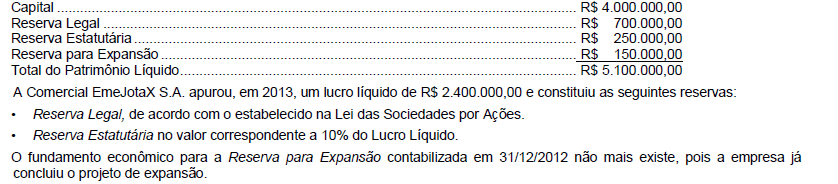
Sabendo-se que o estatuto da empresa define que o dividendo mínimo obrigatório corresponde a 25% do lucro líquido ajustado nos termos da Lei das Sociedades por Ações, adicionado, caso exista, da reversão de reservas de lucros, o valor dos dividendos a ser contabilizado no passivo será, em reais,
As ações em tesouraria deverão ser contabilizadas no
ativo diferido.
ativo permanente – investimentos.
passivo circulante.
patrimônio líquido.
Uma empresa que prestava serviços de auditoria contábil possuía, em 31/12/2012, um terreno no Ativo Imobilizado, contabilizado por R$ 50.000,00. Nessa data, a direção da empresa decidiu mudar o uso do terreno, passando a contabilizá-lo como Propriedade para Investimento, ao valor justo de R$ 80.000,00.
A variação de R$ 30.000,00 em 31/12/2012 deve ser classificada como
Receita Operacional.
Receita Financeira.
Ajuste Financeiro.
Ajuste do Patrimônio Líquido.
Reserva de Lucros.
Em relação ao tema patrimônio, assinale a alternativa que apresenta um exemplo de obrigação.
Dividendos a receber.
Caixa.
Financiamento.
Empréstimo a coligadas.
Obras de arte.
Quando se realiza um débito em uma conta de receita:
aumenta o Patrimônio Líquido.
diminui o Passivo Exigível.
diminui o Patrimônio Líquido.
aumenta o Passivo Exigível.
aumenta o Ativo.
Quando se realiza um crédito em uma conta de despesa:
aumenta o Patrimônio Líquido.
diminui o Passivo Exigível.
diminui o Patrimônio Líquido.
aumenta o Passivo Exigível.
aumenta o Ativo.
Assinale a alternativa que contém exclusivamente contas do Patrimônio Líquido.
Capital Social - Reserva Legal - Provisões de Férias.
Capital Social - Reserva Legal - Dívidas de Sócios.
Capital Social - Provisão de Imposto de Renda - Imóveis a Comercializar.
Reserva Legal - Reserva Estatutária -Ações em Tesouraria.
Reserva Legal - Reserva Estatutária - Provisões Diferidas.
Ao elaborar a Demonstração do Resultado do Exercício (DRE), uma firma apurou Lucro Bruto de $ 150.000. Uma auditoria externa constatou que houve um erro no levantamento do inventário físico e que, de fato, o estoque final do exercício era maior que o apurado pela contabilidade. Ao corrigir o valor do estoque final, verificou-se que
o custo das mercadorias vendidas aumentou.
o Patrimônio Líquido da firma aumentou.
o Lucro Bruto do exercício diminuiu.
as compras do exercício foram maiores que as informadas na DRE.
as receitas de vendas diminuíram.
O Patrimônio Líquido evidenciado no Balanço Patrimonial do exercício totalizou
$ 33.800.
$ 34.100.
$ 35.300.
$ 37.100.
$ 38.300.
Em 31/12/2012, uma empresa apresentou os seguintes saldos relacionados a seu ativo e passivo:
Disponibilidades: .........................................................R$ 40.000,00;
Estoques: ................................................................... R$ 30.000,00;
Máquinas: .................................................................. R$ 80.000,00;
Terreno: ..................................................................... R$ 50.000,00;
Clientes: ..................................................................... R$ 35.000,00;
Depreciação acumulada: ........................................... R$ 25.000,00;
Fornecedores: ............................................................ R$ 50.000,00;
Provisão obrigações trabalhistas: .............................. R$ 20.000,00;
Provisão para impostos: ............................................ R$ 15.000,00;
Provisão para créditos de liquidação duvidosa:..........R$ 700,00;
Provisão para perda dos estoques: ............................R$ 4.000,00;
Provisão para garantias: ............................................ R$ 12.000,00;
Dividendos a pagar: ................................................... R$ 12.000,00;
Contas a pagar: .......................................................... R$ 30.000,00;
Reserva de contingências: ......................................... R$ 18.000,00;
Empréstimos concedidos: .......................................... R$ 45.000,00.
Considerando as informações acima, o Patrimônio Líquido dessa empresa, em 31/12/2012, era de
R$ 66.300,00.
R$ 93.300,00.
R$ 111.300,00.
R$ 115.300,00.
R$ 158.300,00.
Considere as seguintes demonstrações financeiras:
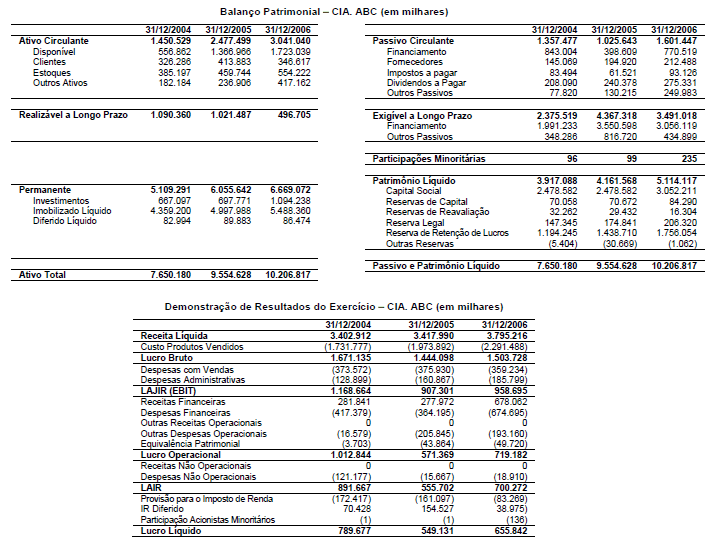
De acordo com as informações das demonstrações contábeis da CIA. ABC, o retorno sobre o patrimônio líquido − RSPL referente ao ano de 2004 e 2005 foi, respectivamente, de
Assinale a alternativa que apresenta uma obrigação com sócios e/ou participantes do lucro.
Participações de debenturistas a pagar.
Promissórias a pagar.
Provisão para riscos Cíveis.
Adiantamento de Clientes.
Duplicatas descontadas.
O Patrimônio Líquido da Cia. Lucrativa, em 31/12/2011, era constituído pelas seguintes contas com seus respectivos saldos:
− Capital Social: ........................................................... R$ 300.000,00
− Reserva Legal: .......................................................... R$ 60.000,00
− Reserva Estatutária: .................................................. R$ 30.000,00
Em 2012, a Cia. Lucrativa apurou um Lucro Líquido de R$ 50.000,00, cuja destinação deveria seguir o estabelecido em seu estatuto:
− Reserva Legal: constituída nos termos da Lei no 6.404/1976;
− Dividendos obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei no 6.404/1976;
− Reserva Estatutária: saldo remanescente.
Sabe-se que R$ 20.000,00 do Lucro Líquido foram decorrentes de subvenções governamentais para investimentos e que a Cia. Lucrativa, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei no 6.404/1976 referente aos dividendos.
Com base nestas informações, os valores que a Cia. Lucrativa distribuiu como dividendos obrigatórios e que reteve na forma de Reserva Estatutária foram, respectivamente,
Estabeleça a Lei das S/As que a companhia aberta que tiver mais de 30% (trinta por cento) do valor do seu patrimônio líquido representado por investimentos em sociedades controladas deverá elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas. Das demonstrações financeiras consolidadas serão excluídas:
I. As participações de uma sociedade em outra.
II. Os saldos de quaisquer contas entre as sociedades.
III. As parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
Indique alternativa correta:
A Cia. Capital apresentava, em 31/12/2012, um Patrimônio Líquido composto pelas seguintes contas:
Capital Social:............................................................................................... R$ 2.000.000,00
Reserva Legal: ............................................................................................. R$ 400.000,00
Reserva Estatutária: ..................................................................................... R$ 200.000,00
Reserva para Expansão: .............................................................................. R$ 500.000,00
Durante 2013, a Cia. Capital apurou um lucro líquido de R$ 500.000,00 e seu estatuto determina a seguinte destinação desse lucro:
− Reserva Estatutária: 10% do lucro líquido.
− Reserva para Expansão: até 50% do lucro líquido.
− Dividendos mínimos obrigatórios: 40% do lucro líquido ajustado de acordo com a Lei no 6.404/1976.
Com base nestas informações e sabendo que a Reserva Legal é constituída nos termos da Lei no 6.404/1976, o valor total do Patrimônio Líquido que a Cia. Capital apresentou em 31/12/2013 foi, em reais,
3.385.000,00.
3.425.000,00.
3.410.000,00.
3.600.000,00.
3.400.000,00.
O Resultado Líquido apurado em 2010 foi um
lucro de R$ 6.480,00
prejuízo de R$ 6.500,00
lucro de R$ 7.280,00
prejuízo de R$ 8.000,00
lucro de R$ 10.000,00
A Cia. W, em 31/12/2013, apresentou as informações a seguir:
Financiamentos | R$ 12.000,00 |
Dividendos a pagar | R$ 3.000,00 |
Fornecedores | R$ 7.000,00 |
Máquinas | R$ 100.000,00 |
Depreciação acumulada | R$ 30.000,00 |
Provisão para perda dos estoques | R$ 3.000,00 |
Marcas | R$ 30.000,00 |
Caixa e equivalentes de caixa | R$ 10.000,00 |
Aplicações financeiras | R$ 20.000,00 |
Salários a pagar | R$ 15.000,00 |
Estoques | R$ 35.000,00 |
Clientes | R$ 40.000,00 |
Provisão para créditos de liquidação duvidosa | R$ 2.000,00 |
Passivos contingentes | R$ 17.000,00 |
Devoluções sobre vendas | R$ 23.000,00 |
Obrigações fiscais | R$ 23.000,00 |
Considerando apenas essas informações, o Patrimônio Líquido da Cia. W, em 31/12/2013, era de
R$ 123.000,00.
R$ 140.000,00
R$ 143.000,00.
R$ 146.000,00.
R$ 152.000,00.



