Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Não é adequado considerar o Capital Social como garantia aos credores de uma empresa. O que vai determinar se uma sociedade é capaz de honrar com seus compromissos será(ão)
o Ativo Permanente.
o Passivo Exigível.
o Patrimônio Líquido.
a Receita auferida no exercício.
as Receitas auferidas em outros exercícios.
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:
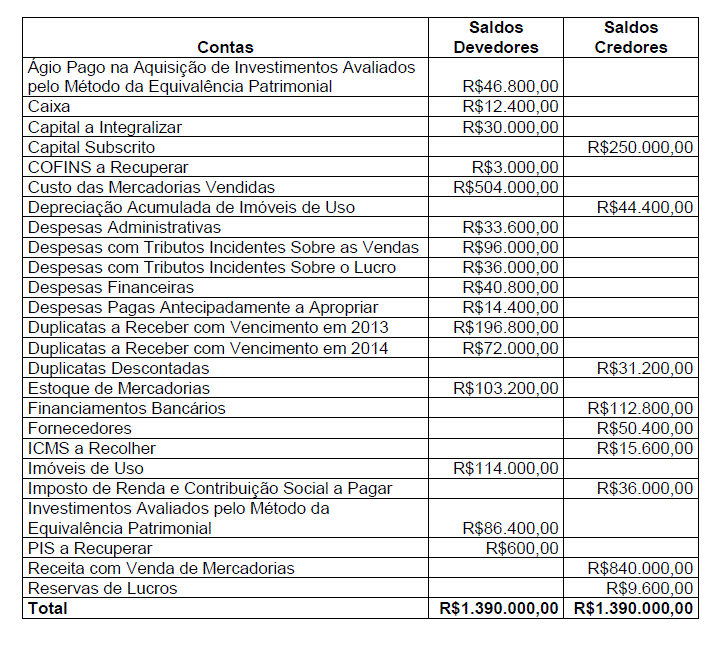
Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Patrimônio Líquido é igual a:
R$312.400,00.
R$344.800,00.
R$359.200,00.
R$389.200,00.
O Livro Razão da firma Afrescos & Molduras Ltda. demonstra as seguintes contas e respectivos saldos no fim do exercício social:
Contas | Saldos |
Ações de Coligadas | 860,00 |
Alugueis Ativos | 500,00 |
Bancos c/Movimento | 1.700,00 |
Caixa | 300,00 |
Capital a Realizar | 360,00 |
Capital Social | 3.600,00 |
Clientes | 2.400,00 |
Custo das Vendas | 1.360,00 |
Depreciação | 420,00 |
Depreciação Acumulada | 580,00 |
Descontos Concedidos | 640,00 |
Devedores Duvidosos | 180,00 |
Duplicatas a Pagar | 2.600,00 |
Duplicatas a Receber | 2.800,00 |
Empréstimos Obtidos | 1.200,00 |
Fornecedores | 2.200,00 |
Juros Ativos | 300,00 |
Mercadorias | 1.000,00 |
Móveis e Utensílios | 2.000,00 |
Provisão p/Devedores Duvidosos | 220,00 |
Provisão p/Férias | 700,00 |
Provisão p/IR | 200,00 |
Receitas de Vendas | 3.300,00 |
Reserva Legal | 1.260,00 |
Salários e Ordenados | 840,00 |
Veículos | 1.800,00 |
Elaborando o Balanço Patrimonial, após a apuração do resultado do exercício, cuja única distribuição foi 30% para o imposto de renda, deverá ser ostentado o valor de
R$ 4.500,00 de patrimônio líquido.
R$ 4.660,00 de ativo não circulante.
R$ 4.962,00 de patrimônio líquido.
R$ 5.160,00 de patrimônio líquido.
R$ 6.900,00 de passivo circulante.
Sobre o Balanço Patrimonial no setor público, com base nas regras vigentes a partir de 2013, é correto afirmar:
No lado do Ativo se encontram o ativo circulante e o não circulante, sendo este composto pelo ativo realizável, investimentos, imobilizado e intangível.
Face as mudanças ocorridas na sistemática de apresentação do demonstrativo, foram excluídas as informações referentes aos grupos ativo e passivo compensados.
O resultado diferido se compõe de grupo próprio demonstrado no Balanço Patrimonial, à semelhança do passivo circulante, passivo não circulante e o patrimônio líquido.
o passivo circulante compreende obrigações trabalhistas, previdenciárias e assistenciais a pagar a longo prazo, empréstimos e financiamentos a longo prazo, fornecedores a longo prazo, obrigações fiscais a longo prazo e demais obrigações a longo prazo.
Os lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos devem ser apresentados em conta própria denominada Resultados Acumulados que compõe o Patrimônio Líquido.
Integram o conjunto de grupos ou contas do Patrimônio Líquido:
Capital, Depósitos judiciais e Reservas.
Capital, Reservas e Adiantamento de clientes.
Capital, Ações em tesouraria e Dividendos a pagar.
Capital, Aplicações financeiras e Prejuízos acumulados.
Capital, Ajustes de Avaliação patrimonial e Ações em tesouraria.
A empresa Delta, constituída por três sócios, concede inicialmente um capital social de R$ 500.000,00. Com esses recursos, a empresa Delta compra um prédio para a sede e compra ainda R$ 200.000,00 de mercadorias a prazo, para pagar daqui a 90 dias. Assinale a alternativa que apresenta corretamente o valor do patrimônio líquido da empresa Delta.
R$ 200.000,00
R$ 300.000,00
R$ 500.000,00
R$ 600.000,00
R$ 700.000,00
O Patrimônio Líquido de uma companhia pode evoluir ou contrair ao longo do tempo em função de vários fatores. Indique o evento que não afeta a posição do PL.
Compensação de prejuízos com reservas.
Retenção de lucros.
Aporte de capital pelos sócios.
Ajuste de avaliação patrimonial.
Distribuição de lucros.
Os Ajustes de Avaliação Patrimonial representam:
lucros obtidos pela empresa, retidos com finalidade especifica.
os aumentos dos elementos do ativo em decorrência de sua avaliação a valor justo.
ajustes da companhia decorrentes de avaliação de intangíveis em suas coligadas ou controladas.
resultados negativos gerados pela entidade mas que ainda não foram totalmente absorvidos e consequentemente precisarão ser ajustados no patrimônio líquido.
as contrapartidas de aumentos ou diminuições de valor atribuídas a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo, enquanto não computadas no resultado do exercício em obediência ao regime de competência.
Uma sociedade empresária possuía, em 1º.1.2012, os seguintes saldos em suas contas patrimoniais:
- Capital Subscrito R$100.000,00
- Capital a Integralizar R$40.000,00
- Reserva Legal R$1.800,00
-Reserva para Contingências R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
- Integralização de capital no valor de R$15.000,00.
- Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
R$68.770,00.
R$88.770,00.
R$126.120,00.
R$128.770,00.
Assinale a alternativa que indica a composição patrimonial do capital total à disposição de uma empresa.
Ativo – Passivo
Ativo + Patrimônio Líquido
Passivo – Patrimônio Líquido
Receita – Despesa
Passivo + Patrimônio Líquido + Receita – Despesa
Tendo em vista os saldos abaixo discriminados, à data do balanço, da Cia. São Jorge,
Capital Social: R$ 600,00
Provisão para Contingências: $ 60,00
Alienação de Partes Beneficiárias: R$ 40,00
Ágio na Emissão de Ações: R$ 100,00
Ações em Tesouraria: R$ 30,00 Investimentos em Empresas Controladas: R$ 140,00
Reserva de Lucros para Expansão: R$ 120,00
Reserva de Lucros a Realizar: R$ 170,00
Debêntures Emitidas: R$ 120,00
o valor do seu patrimônio líquido, de acordo com a Lei nº 6.404/76, é igual a
R$ 1.000,00
R$ 1.140,00
R$ 1.200,00
R$ 1.320,00
Sabendo que o patrimônio líquido da empresa Mega Ltda. era de R$125.000,00 e que transferiu seu ativo e passivo por R$150.000,00, importância recebida em dinheiro, pode-se dizer que a operação gerou:
lucro de R$275.000,00.
prejuízo de R$25.000,00.
lucro de R$25.000,00.
prejuízo de R$275.000,00.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros. Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
A Cia. Reconhecedora S.A. é uma empresa comercial e possuía, em 31/07/2013, a seguinte situação patrimonial:
Disponível ........................................................................................ R$ 100.000,00
Estoques .......................................................................................... R$ 30.000,00
Fornecedores ................................................................................... R$ 20.000,00
Capital Social ................................................................................... R$ 110.000,00
Durante o mês de agosto de 2013, a Cia. realizou as seguintes operações:
Data | Operação |
02/08/13 | Venda de R$ 15.000,00 do estoque por R$ 50.000,00 para recebimento em setembro de 2013. |
05/08/13 | Pagamento antecipado ao Fornecedor Gama, no valor de R$ 15.000,00. O Fornecedor Gama entregará as mercadorias em setembro de 2013. |
15/08/13 | Recebimento antecipado de R$ 20.000,00 do Cliente A, para que a Cia. lhe entregue produtos em setembro de 2013. |
19/08/13 | Pagamento a fornecedores no valor de R$ 10.000,00, por mercadorias já entregues. |
22/08/13 | Recebimento de R$ 20.000,00 das duplicatas a receber de clientes. |
30/08/13 | Pagamento dos salários dos funcionários referentes ao mês de agosto no valor de R$ 15.000,00. |
30/08/13 | Pagamento de R$ 10.000,00 referentes a um processo trabalhista. |
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
R$ 110.000,00.
R$ 120.000,00.
R$ 130.000,00.
R$ 140.000,00.
R$ 145.000,00.
Com relação à formação do Capital Social, é correto afirmar que:
Somente poderá ser formado por contribuições em dinheiro.
Pode ser alterado a qualquer tempo a critério da entidade.
Poderá ser formado por contribuições em dinheiro ou em qualquer espécie de bens passíveis de avaliação em dinheiro.
Seu valor pode ser expresso em qualquer moeda.
Poderá ser integralizado a qualquer tempo, em qualquer montante, independentemente de disposições do contrato social.
Na elaboração do balanço patrimonial, com base nos dados apresentados, o somatório das contas de natureza devedora do agrupamento do patrimônio líquido foi igual a:
R$ 54.000,00
R$ 42.000,00
R$ 40.000,00
R$ 14.000,00
Em que grupo do patrimônio podem-se analisar as origens dos recursos aplicados na entidade?
Passivo Circulante e não Circulante.
Passivo e Patrimônio Líquido.
Ativo não Circulante - Imobilizado.
Patrimônio Líquido.
Ativo não Circulante - Investimentos.
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
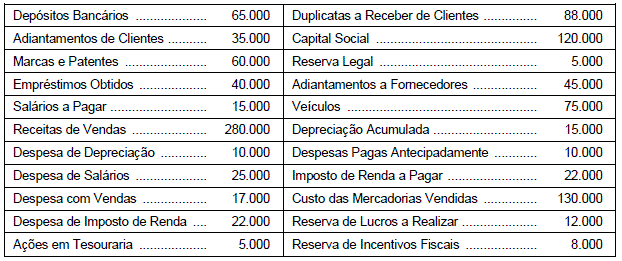
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
$ 216.000.
$ 140.000.
$ 206.000.
$ 196.000.
$ 150.000.