







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A transação provocará melhora no grau de imobilização do patrimônio líquido.
Entende-se por volatilidade preço de ativos:
variações sazonais, segundo as curvas de oferta e demanda.
desvio padrão representativo do risco.
variações abruptas e incontroláveis do preço de ativos.
variação de preço visada por especuladores.
redução de preço de ativos, quando a venda é urgente.
As contrapartidas de aumentos ou diminuições de valores atribuídos a elementos do ativo, em decorrência de sua avaliação a valor justos, quando previstas pela Lei nº 6.404/76 e suas alterações, enquanto não computadas no resultado serão registradas na conta
Resultado de Exercícios Futuros.
Resultado a Apropriar.
Reservas de Capital.
Reservas de Reavaliação.
Ajustes de Avaliação Patrimonial.
Em um determinado exercício social, a empresa apresentou, em reais, os seguintes dados:
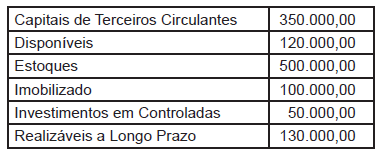
Considerando exclusivamente as informações acima, nesse exercício, o capital próprio, em reais, é
100.000,00
150.000,00
500.000,00
550.000,00
900.000,00
Em 30/12/X1, a empresa WCL, sociedade anônima de capital aberto, apresentava ativo no valor de R$ 1.000.000,00 e Passivo no valor de R$ 700.000,00. Todavia, ainda faltava analisar e realizar lançamentos contábeis, quando necessários, dos seguintes itens:
318.000,00.
322.000,00.
328.000,00.
335.000,00.
338.000,00.
De acordo com a Lei n° 6.404/76 e suas posteriores alterações, enquanto não computadas no resultado do exercício em obediência ao Regime de Competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do Ativo e do Passivo, em decorrência da sua avaliação a preço de mercado serão classificadas como:
Ajustes de Avaliação Patrimonial.
Reserva de Capital.
Ajustes de Capital.
Reserva de Reavaliação.
Reserva de Ajuste a Preço de Mercado.
Assinale a alternativa correta quanto às demonstrações contábeis.
A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e não poderá ser incluída na demonstração das mutações do patrimônio líquido.
O ativo permanente será dividido em investimentos, imobilizado, intangível e diferido.
A demonstração do fluxo de caixa será evidenciada em três fluxos: das obrigações, dos financiamentos e dos investimentos.
O patrimônio líquido será dividido em capital social, reservas de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
A demonstração do valor adicionado evidenciará as alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa.
Eis os componentes patrimoniais da empresa Silva Ltda.:
Dinheiro em caixa ..............R$ 50.000,00
Bens para revenda ............ R$ 90.000,00
Impostos a recolher ........... R$ 15.000,00
Titulo a pagar ..................... R$ 55.000,00
Capital social ...................... R$ 95.000,00
Veículos de uso .................. R$ 40.000,00
Dívidas com fornecedores... R$ 35.000,00
Títulos a receber ................ R$ 60.000,00
Com os dados acima, pode-se afirmar que o Capital Próprio e o Capital Alheio neste patrimônio são, respectivamente:
R$ 95.000,00 e R$ 105.000,00
R$ 135.000,00 e R$ 90.000,00
R$ 135.000,00 e R$ 105.000,00
R$ 240.000,00 e R$ 200.000,00
R$ 240.000,00 e R$ 105.000,00
Determinada empresa possui R$120.000,00 em bens, R$35.000,00 em direitos e R$40.000,00 são decorrentes de obrigações com terceiros. Compõem os bens R$100.000,00 em estoques e R$20.000,00 em dinheiro. Os direitos são oriundos de duplicatas a receber de clientes. As obrigações, de outro lado, são decorrentes de compromissos com fornecedores. A respeito dessa situação patrimonial, assinale a opção correta.
A situação líquida, isto é, o valor do patrimônio líquido da empresa, é de R$115.000,00.
O valor total dos ativos é de R$120.000,00.
O valor do patrimônio líquido é nulo.
O fato de o valor do ativo ser maior que o do passivo caracteriza uma situação de passivo a descoberto.
Não há passivos no patrimônio da entidade.
A empresa Verde Oliva apresentou os seguintes saldos, em reais, no Balancete de Verificação do final do exercício de 2009:
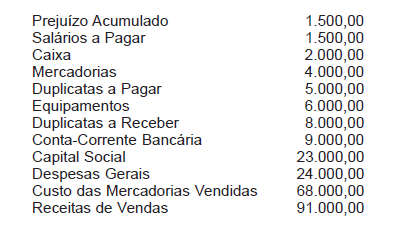
Após o encerramento das contas de resultado, o valor total do Patrimônio Líquido será, em reais, de
Em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuído a elementos do Ativo e do Passivo, em decorrência de avaliações a preço de mercado que não foram computadas no resultado do exercício, deverão ser classificadas como
Reservas de Reavaliação no Patrimônio Líquido.
Reservas de Lucros no Patrimônio Líquido.
Ajuste de Avaliação Patrimonial no Ativo Circulante.
Ajuste de Avaliação Patrimonial no Patrimônio Líquido.
Redutora no Ativo e ou Passivo não Circulante.
O patrimônio líquido da Cia. Aberta, em 31/12/X8, era, em reais,
169.500,00
254.500,00
352.000,00
367.000,00
422.500,00
Ao se converter R$ 10.000 de passivo exigível de longo prazo em capital social, o total do patrimônio líquido, após a apuração do resultado do exercício, será igual a
R$ 44.280.
R$ 66.470.
R$ 67.280.
R$ 75.312.
R$ 83.640.
Em janeiro de X0, uma empresa foi constituída com um capital de R$ 100.000,00, sendo integralizados 90% em dinheiro e o restante em equipamentos. Ainda no mesmo ano, essa empresa fez um empréstimo de R$ 20.000,00 (operação isenta de juros), adquiriu a prazo R$ 50.000,00 em novos equipamentos e R$ 30.000,00 em mercadorias. A seguir, vendeu à vista as mercadorias por R$ 50.000,00 (operação isenta de impostos), pagando R$ 5.000,00 de comissão aos vendedores. Assinale a alternativa que apresenta uma sentença verdadeira, ao final do exercício de X0, sobre o patrimônio da referida empresa.
O patrimônio líquido era de R$ 115.000,00.
O total de receitas era de R$ 15.000,00.
O total do passivo era de R$ 20.000,00.
O total de despesas era de R$ 5.000,00.
O total das disponibilidades era de R$ 75.000,00.
Os resultados distribuídos como juros pagos ou creditados a título de remuneração do capital próprio devem ser calculados pela aplicação da variação anual da taxa de juros de longo prazo (TJLP) sobre as contas de patrimônio líquido.
Qual das alternativas define a composição das contas que constituem o Patrimônio Líquido?
Alienação de partes beneficiárias, Correção Monetária do capital realizado, Ágio na emissão de ações, Prêmio na emissão de debêntures e Doação e subvenções para investimentos.
Dividendos propostos, Riscos fiscais, Marcas e patentes industriais, Recebimento antecipado de alugueis e Comissão de fiança bancária.
Participação acionária em empresas controladas e coligadas, Obras de arte, Terrenos e imóveis para futura utilização, Caixa.
Reservas de lucros, Capital social, Reservas de capital, Reservas de reavaliação e Lucros ou prejuízos acumulados.
Bancos, Títulos e valores mobiliários, Saques de exportação, Estoques, Duplicatas a receber.
Numa operação em que há o aumento do patrimônio líquido, ocasionado por uma diminuição do passivo superior à diminuição do ativo, o fato contábil pertinente pode ser representado pela:
Renovação de dívidas com incidência de juros.
Prescrição de dívida, sem qualquer contraprestação.
Venda de um bem com lucro.
Quitação de uma dívida com desconto.
Se o valor do ativo for de R$ 457.000,00 e do passivo, de R$ 66.300,00, então o valor do patrimônio líquido será de R$ 390.700,00.



