







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A apropriação de despesas incorridas e o ajuste de variação patrimonial são fatos administrativos que afetam indiretamente o resultado.
A contabilização da aquisição de ações da própria empresa reduz o valor do disponível e também do patrimônio líquido. O oposto ocorre quando os sócios resolvem aumentar o capital da empresa em dinheiro.
conta | valor (R$) |
caixa | 151,20 |
bancos conta movimento | 793,80 |
estoques | 2.129,40 |
instalações | 856,80 |
fornecedores | 3.150,00 |
impostos a recolher | 315,00 |
De acordo com a tabela acima, que mostra informações extraídas do balancete de verificação do Mercadinho Oriente Ltda. correspondente ao exercício findo em 31/12/2008, é correto afirmar que o patrimônio líquido desse mercadinho, no referido exercício, foi de
R$ 327,00.
R$ 466,20.
R$ 3.465,00.
R$ 3.931,20.
R$ 7.396,20.
A rentabilidade do Patrimônio Líquido em 2008, em percentual, foi
5,16%
7,26%
8,19%
10,38%
10,85%
O patrimônio líquido da empresa é positivo porque o valor do ativo é maior que o do passivo.
Albertino e Albanaz constituíram a Comercial de Doces Albana Ltda., com capital social de R$ 80.000,00, sendo 50% integralizados no ato, em dinheiro. Nessa situação hipotética, o balanço de abertura da Comercial de Doces Albana deverá apresentar as seguintes contas e saldos no seu patrimônio líquido:
capital subscrito (R$ 40.000,00); capital a integralizar (R$ 40.000,00); capital realizado (R$ 40.000,00).
capital subscrito (R$ 80.000,00); capital a integralizar (R$ 40.000,00); capital realizado (R$ 40.000,00).
capital subscrito (R$ 40.000,00); capital a integralizar (R$ 40.000,00); capital realizado (R$ 80.000,00).
capital subscrito (R$ 80.000,00); capital realizado (R$ 80.000,00).
capital subscrito (R$ 40.000,00); capital a integralizar (R$ 40.000,00).
O capital próprio da empresa, que representa o investimento feito pelos proprietários, é de R$ 500.000,00, pois equivale ao saldo existente na conta caixa.
Podemos afirmar que o capital de terceiros e o capital próprio estão concentrados no balanço patrimonial de uma empresa respectivamente no:
Patrimônio Líquido e Ativo.
Ativo e Passivo Exigível.
Passivo Exigível e Ativo.
Passivo exigível e Patrimônio Líquido.
Os saldos acima constavam do balancete de encerramento de dezembro de 2008 da Papelaria Central Ltda. Com base nessa situação hipotética e nos dados apresentados, o valor total do ativo não-circulante e o do patrimônio líquido dessa papelaria são, respectivamente, iguais a
R$ 2.400,00 e R$ 1.400,00.
R$ 2.250,00 e R$ 900,00.
R$ 1.920,00 e R$ 450,00.
R$ 1.600,00 e R$ 4.050,00.
R$ 400,00 e R$ 450,00.
Os saldos das contas abaixo, em reais, foram retirados da contabilidade de uma empresa:
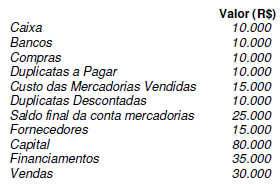
110.000
80.000
115.000
95.000
5.000
Os dados da Cia. Alvorecer apontam a obtenção de R$ 15.000,00 de lucro líquido em 2007 e o Capital Social formado por 100.000 ações com valor nominal de R$ 1,00/ação. Se nesse período os investidores estão dispostos a pagar 20 vezes mais pelo lucro por ação esperado, o preço unitário por ação a ser vendida é
R$ 20,00
R$ 15,00
R$ 3,00
R$ 1,50
R$ 0,15
A Empresa Verdes Vales Ltda. transferiu seus ativos e passivos por R$165.000,00, importância esta recebida em dinheiro. Sabendo-se que seu Patrimônio Líquido era R$145.000,00, o que a operação gerou para seus proprietários?
Nem lucro nem prejuízo, por ser o valor do Ativo.
Prejuízo de R$310.000,00.
Prejuízo de R$20.000,00.
Lucro de R$310.000,00.
Lucro de R$20.000,00.
O registro do pagamento de despesas de salários apropriadas no período anterior proporcionará decréscimo no passivo e redução no patrimônio líquido.
A situação em que o passivo a descoberto é igual ao passivo caracteriza um processo de liquidação, em que há dívidas remanescentes à realização dos bens e direitos do ativo.
São contas integrantes do grupo Patrimônio Líquido
os prêmios na emissão de debêntures e as ações em tesouraria.
os bônus de subscrição e as doações recebidas pela entidade.
as reservas de capital e os ajustes de avaliação patrimonial.
as subvenções para investimentos e os prejuízos do exercício.
as doações recebidas e os lucros acumulados.
O valor do patrimônio líquido é de R$ 10.500,00.
O patrimônio líquido, como expressão da diferença entre bens e direitos, de uma parte, e obrigações, de outra, deve ser considerado como uma dívida da entidade para com seus sócios ou acionistas, pois esses não emprestam recursos para que ela possa ter vida própria, mas apenas para a formação do patrimônio dessa entidade.
Considere os dados extraídos do balancete de verificação da empresa Sol & Mar Ltda. em 31.12.2007, em reais.
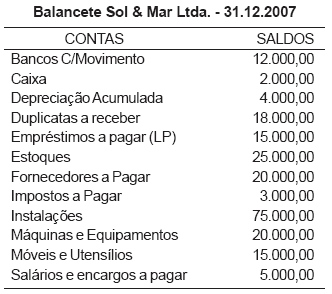
Com base apenas nos dados acima, o Patrimônio Líquido da empresa, apurado no Balanço Patrimonial, em reais, é
43.000,00
106.000,00
120.000,00
124.000,00
163.000,00
A expressão Passivo a Descoberto, em contabilidade, significa uma situação patrimonial em que o
Patrimônio Líquido é positivo.
total dos ativos da entidade é maior, em valor absoluto, que o Patrimônio Líquido.
total dos ativos da entidade é maior que o total de suas obrigações para com terceiros.
resultado da entidade foi nulo.
Passivo Exigível da sociedade é maior que o total de seus ativos.
Nessa situação, a companhia X deve registrar o resultado dos investimentos como
débito no disponível, débito em participação em outras empresas e débito em dividendos a receber; crédito em equivalência patrimonial e em receita de dividendos.
débito no disponível; crédito de equivalência patrimonial e crédito de receita de dividendos.
débito no disponível e no realizável em longo prazo; crédito de receita de dividendos e crédito de equivalência patrimonial.
débito em participação em outras companhias; crédito de equivalência patrimonial e crédito de receita de dividendos.



