







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Complete a afirmativa sobre o conceito da Contabilidade: "A Contabilidade possui objeto próprio, que é o (a)________________________________________________ e consiste em conhecimentos obtidos por metodologia racional, com as condições de generalidade, certeza e busca das causas, em nível qualitativo semelhante às demais Ciências__________________________________ ."
patrimônio/sociais;
conta/exatas;
informação/aplicadas;
demonstração/sociais aplicadas;
azienda/exatas aplicadas.
O saldo do patrimônio líquido, antes da incorporação do resultado do exercício, é de R$ 399.038,00.
Em janeiro de 2007, uma empresa foi constituída com um capital de R$ 1.000,00, sendo integralizados 50% em dinheiro e 30% em diversos equipamentos. Posteriormente, a empresa adquiriu a prazo mercadorias para revenda no valor de R$ 500,00. A seguir, revendeu 50% do estoque pelo valor de R$ 300,00. Os Patrimônios Líquidos inicial e final, respectivamente, sã
R$ 800,00 e R$ 850,00.
R$ 1.000,00 e R$ 1.550,00.
R$ 500,00 e R$ 700,00.
R$ 800,00 e R$ 1.100,00.
R$ 800,00 e R$ 1.000,00.
Seja o patrimônio da Industrial Porto S/A:
Móveis e Utensílios R$ 23.500
Caixa R$ 13.500
Duplicatas a Pagar R$ 11.000
Clientes R$ 5.000
Estoque de Produtos em Processo R$ 12.500
Empréstimos a Pagar R$ 9.500
Bancos Conta Movimento R$ 4.000
Provisão para Imposto de Renda R$ 3.000
Estoque de Matérias-primas R$ 12.000
Produtos Acabados R$ 3.500
Aluguéis a Pagar R$ 2.500
Assim, pode-se afirmar que o Patrimônio Líquido da referida indústria vale
R$ 47.500.
R$ 48.000.
R$ 48.500.
R$ 49.000.
R$ 49.500.
Uma das vantagens da oferta pública de ações é que a subscrição dessas ações ou underwritting, feita diretamente ou por meio de uma instituição financeira, coloca no mesmo plano os atuais e os novos investidores, visto que não confere aos atuais acionistas privilégio à compra.
O total do patrimônio líquido após a incorporação do resultado obtido no período totaliza R$ 166.481.
Dadas as seguintes informações extraídas de um Balanço Patrimonial em 31/10/07,
Capital Social Subscrito:
Não Realizado R$ 30,00
Realizado R$ 110,00
Reservas de Capital R$ 30,00
Reservas de Lucro R$ 20,00
Prejuízos Acumulados R$ 14,00
Ações em Tesouraria R$ 13,00
a Situação Líquida, considerando tais informações, importou em
R$ 133,00.
R$ 103,00.
R$ 116,00.
R$ 146,00.
R$ 169,00.
No início do ano de 2006, o Patrimônio Líquido de uma empresa tinha a seguinte composição: Capital Social: 500.000,00; Reservas de Lucros: 100.000,00 e Lucros ou Prejuízos Acumulados: 90.000,00. Em 2006, ocorreram os seguintes fatos: a) Aumento do Capital com Reservas de Lucros, no valor de 80.000,00; b) Aumento do Capital em dinheiro, no valor de 120.000,00; c) Foi apurado um Lucro do Exercício no valor de 100.000,00; d) Foi retirado do Lucro do Exercício o valor de 30.000,00, para ser destinado a Reservas de Lucros; e) Foram distribuídos dividendos, por conta do Lucro do Exercício, no valor de 20.000,00. Considerando os fatos, o valor do Patrimônio Líquido da empresa em 31.12.2006, é:
940.000,00.
860.000,00.
970.000,00.
890.000,00.
Estoque de Mercadorias ................................................. 6.000,00
Duplicatas a Pagar .......................................................... 8.000,00
Despesas Gerais ........................................................... 13.000,00
Despesas de Salários ..................................................... 6.000,00
Reserva Legal ................................................................. 2.000,00
Caixa ............................................................................. 10.000,00
Lucros/Prejuízos Acumulados ......................................... 4.000,00
Capital Social ................................................................ 17.000,00
Capital a Integralizar ........................................................ 2.000,00
Receitas Financeiras ....................................................... 1.000,00
Ações em Tesouraria ...................................................... 2.500,00
Receitas de Vendas ...................................................... 19.000,00
Despesas Financeiras ..................................................... 2.000,00
Custo das Mercadorias Vendidas ................................... 7.500,00
Equipamentos................................................................... 8.000,00
Empréstimos Obtidos.....................................................15.000,00
Clientes ............................................................................. 9.000,00
Considerando as informações acima, o balanço patrimonial do exercício apresentaria o seguinte valor do Patrimônio Líquido:
R$ 10.000,00.
R$ 12.500,00.
R$ 14.000,00.
R$ 18.500,00.
R$ 21.000,00.
Os investimentos dos proprietários na sociedade são classificados no:
Grupo dos Investimentos;
Grupo do imobilizado;
Patrimônio Líquido;
Passivo Financeiro;
Ativo Compensado.
Com base na teoria do patrimônio e das suas variações, assinale a alternativa que contém operações que produzem modificações no valor da situação líquida de uma empresa.
Uma pessoa jurídica aliena ações em tesouraria, obtendo um resultado positivo. A contrapartida credora do lançamento contábil respectivo será efetuada em conta de
Ao analisar o subgrupo Investimentos no Ativo Permanente da Cia. Alvorada, o auditor independente verificou que a participação societária da empresa na Cia. Noturno, registrada na contabilidade por R$ 200.000,00, tinha sido avaliada pelo método do custo de aquisição. Constatou, ainda, que a investidora detinha 40% do capital votante da investida e 20% de seu capital total. Sabendo que a Cia. Alvorada é uma companhia aberta e que seu patrimônio líquido monta a R$ 1.800.000,00, o auditor concluiu que o procedimento está
Observe o quadro abaixo.
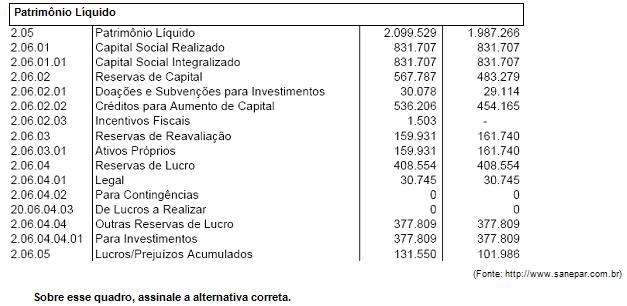
O patrimônio líquido representa os valores dos direitos dos acionistas na organização, composto fundamentalmente pelo capital social, pelas reservas, ações em tesouraria e lucros ou prejuízos acumulados.
A conta de lucros ou prejuízos acumulados representa as receitas deduzidas das despesas acumuladas durante o período contábil.
É classificado como reservas de capital apenas o prêmio recebido na emissão de debêntures.
As reservas de reavaliação são constituídas pela apropriação de lucros da companhia.
O capital social integralizado aumenta com o débito e diminui com o crédito de valores.
A Cia. Hoteleira FRS comprou o terreno, onde seu principal hotel foi construído, em 21/01/1979.
O custo de aquisição desse terreno, corrigido até 31/12/1995, corresponde a R$ 20.000,00.
Dona Fernanda, a administradora do hotel, vem discutindo com seu contador que o Balanço Patrimonial da Cia. Hoteleira FRS não está evidenciando a real situação patrimonial da entidade; afinal, esse mesmo terreno tem valor de mercado muito maior.
O contador diz que o terreno tem que ficar avaliado pelo Custo Histórico de Aquisição, isto é, $ 20.000,00.
A empresa SC Consultoria diz que o terreno pode ser reavaliado pelo valor de reposição (o montante que a Cia. Hoteleira pagaria se fosse adquiri-lo no presente momento), isto é, $ 80.000,00 – conforme os laudos.
Por outro lado, uma segunda empresa de consultoria, a ALS Consult, afirma que o terreno pode ser reavaliado pelo valor de realização (o montante pelo qual a Cia. Hoteleira venderia o bem no presente momento), isto é, $ 75.000,00 – conforme os laudos.
Considere que a alíquota do Imposto de Renda seja 25%.
Sabendo-se que a continuidade da Cia. Hoteleira FRS está assegurada, determine o valor da mutação do saldo do Patrimônio Líquido, pelo reconhecimento da reavaliação.
Determine o valor do Patrimônio Líquido de uma empresa que apresente os seguintes saldos dos grupos patrimoniais:
Ativo Circulante | $ 1.000,00 |
Realizável a Longo Prazo | $ 500,00 |
Resultado de Exercícios Futuros | $ 200,00 |
Passivo Circulante | $ 800,00 |
Ativo Permanente | $ 600,00 |
Exigível a Longo Prazo | $ 1.000,00 |
$ 300,00 negativos
$ 100,00 negativos
zero
$ 100,00 positivos
$ 300,00 positivos
De acordo com a Lei 6.404/76, determine o valor do Patrimônio Líquido apresentado no Balanço Patrimonial da Cia. Comercial Complexa e Extensa, apurado em 30/06/2005.
$ 180.000,00
$ 183.225,00
$ 184.300,00
$ 200.000,00
$ 203.225,00
Em 31 de dezembro de 2005, o balancete de verificação de uma determinada empresa apresentava as seguintes contas com os seus respectivos saldos:
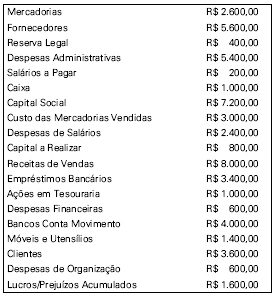
Com os dados fornecidos e após elaborado o balanço patrimonial do exercício, o montante do patrimônio líquido indicado foi de:
R$ 3.400,00.
R$ 4.000,00.
R$ 4.400,00.
R$ 7.400,00.
R$ 8.400,00.



