







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do Patrimônio Líquido é de:
R$ 270.000,00
R$ 310.000,00
R$ 380.000,00
R$ 70.000,00
N.R.A.
São classificáveis como Patrimônio Líquido
o capital de giro e o capital subscrito.
as doações e subvenções para investimentos.
as debêntures conversíveis em ações.
as ações em tesouraria e os resultados de exercícios futuros.
os dividendos propostos e as retenções contratuais.
O balancete de verificação da empresa Satélite apresenta as seguintes contas e respectivos saldos em 31.12.04:
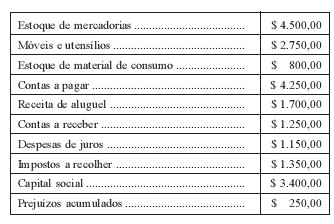
$ 3.150,00.
$ 3.700,00.
$ 3.950,00.
$ 2.350,00.
$ 2.900,00.
Aumentam o Patrimônio Líquido:
Pagamento de salários
Recebimento de duplicatas com descontos
Venda de bens abaixo do custo de aquisição
Recebimento de duplicatas com juros.
Venda de bens pelo preço de custo.
A obtenção de um empréstimo bancário com o pagamento antecipado dos encargos financeiros é um fato contábil que implica
aumento de ativo, aumento do patrimônio líquido e aumento do passivo exigível.
redução do patrimônio líquido, aumento do ativo e aumento do passivo exigível.
aumento do ativo, redução do passivo exigível e diminuição do patrimônio líquido
aumento do passivo exigível, redução do patrimônio líquido e diminuição do ativo
aumento do patrimônio líquido, diminuição do passivo exigível e aumento do ativo.
Se o Patrimônio Líquido de uma empresa for de R$ 11.500,00, e o Passivo Exigível for de R$ 21.500,00, o valor do seu Capital Próprio será de
R$ 23.000,00.
R$ 10.000,00.
zero.
R$ 11.500,00.
R$ 21.500,00.
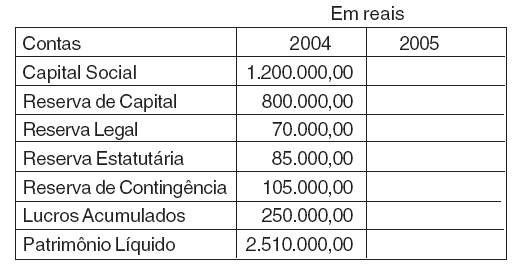
Extraíram-se as seguintes informações das demonstrações financeiras da Cia. Astral, em 2004:
Informações adicionais
:Em 2005 ocorreram as situações apresentadas a seguir.
a) Aumento de capital de R$ 1.000.000,00, sendo: incorporação de reserva de capital, R$ 500.000.00; incorporação de lucros
acumulados, R$ 100.000,00 e aporte de recursos por parte dos sócios, R$ 400.000,00.
b) Reversão de reservas de contingências: R$ 70.000,00
c) Lucro líquido do exercício: R$ 502.500,00
d) Proposta da Diretoria para distribuição do lucro líquido:
•
Reserva Legal 5% sobre o lucro líquido•
Reserva Estatutária 10% sobre o lucro líquido•
Reserva para Contingência R$ 60.000,00•
Dividendos R$ 125.625,00Considerando exclusivamente os dados acima, o saldo do Patrimônio Líquido em 2005, obtido na Demonstração de Mutações
do Patrimônio Líquido, foi:
Relativamente ao Patrimônio Líquido, é correto afirmar que:
a conta do capital social discriminará o montante subscrito, somado com a parcela ainda não realizada;
as doações e as subvenções para investimento serão classificadas como reservas de reavaliação;
será registrado como reserva de capital o resultado da correção monetária do capital realizado capitalizado;
as ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição;
serão classificadas como reservas de reavaliação as contrapartidas de aumentos de valor atribuídos a elementos do ativo.
A Cia. Beta possui bens e direitos no valor total de R$ 1.750.000,00, em 31.12.2005. Sabendo-se que, nessa mesma data, inexistem Resultados de Exercícios Futuros e que o Passivo Exigível da companhia representa 2/5 (dois quintos) do valor do Patrimônio Líquido, este último corresponde a, em R$:
Certa empresa iniciou suas atividades em março de 2004 com capital de R$ 1.000,00, sendo 80% integralizados no ato e o restante para integralização em 4 parcelas trimestrais, iguais e sucessivas, com a primeira vencendo em julho de 2004. No primeiro ano de atividade, a empresa apurou um prejuízo de R$ 40,00, e, no segundo ano, um lucro de R$ 70,00.
Com base nos dados apresentados, o valor do Patrimônio Líquido em 31 de dezembro de 2004, em reais, foi:
860,00
910,00
930,00
960,00
1.030,00
Diversas pessoas resolveram constituir uma sociedade anônima, com o objetivo de prestação de serviços de Informática. Em 10 de junho de 04, subscreveram integralmente o capital, constituído por 500 ações de R$ 20,00, cada uma, integralizando no mesmo ato, em dinheiro, R$ 5.000,00. No mesmo dia, compraram mercadorias, sendo R$ 3.000,00 à vista e R$ 4.000,00 a prazo. Encerradas as atividades daquele dia, foi elaborado o primeiro Balanço Patrimonial da sociedade, que apresentou, em reais, o seguinte capital próprio:
17.000,00
15.000,00
10.000,00
9.000,00
5.000,00
O total do Patrimônio Líquido é de:
221.000
217.000
215.000
212.000
Nessa situação, o investidor não deve optar pela aquisição dessas ações.
A Cia. Alpha incorporou a Cia. Beta, da qual detinha 30% das ações. Os balanços patrimoniais das duas companhias estão reproduzidos abaixo.
Ativo | Alpha | Beta |
Disponível | 170 000,00 | 50 000,00 |
Clientes | 220 000,00 | 80 000,00 |
Estoques | 240 000,00 | 70 000,00 |
Investimentos -Beta | 45 000,00 | - |
Imobilizado | 325 000,00 | 100 000,00 |
1-000-000,00 | 300 000,00 | |
Passivo + PL | Alpha | Beta |
Fornecedores | 260 000,00 | 90 000,00 |
Contas a Pagar | 140 000,00 | 60 000,00 |
Capital | 400 000,00 | 100 000,00 |
Reservas | 200 000,00 | 50 000,00 |
1-000-000,00 | 300 000,00 |
Supondo-se que a incorporação seja feita pelos valores contábeis, o patrimônio líquido da Cia. Alpha, após a operação, corresponderá (em R$) a
500 000,00
600 000,00
605 000,00
705 000,00
750 000,00
Dadas as condições da operação descrita, o valor máximo que o aplicador deveria investir na compra das referidas ações seria de R$ 19,50.
A empresa de Comércio Interior & Cia. possuía R$ 10 mil em mercadorias, R$ 10 mil em móveis, R$ 15 mil de dívidas em duplicatas, R$ 2 mil de prejuízos, R$ 12 mil de capital e R$ 5 mil em dinheiro.
Em seguida a empresa realizou:
- vendas de mercadorias por R$ 10 mil, pagos a vista;
- compras de mercadorias por R$ 20 mil, com entrada de R$ 4 mil e duplicatas;
- vendas de mercadorias por R$ 18 mil, com entrada de R$ 8 mil e duplicatas;
- pagamento de duplicatas de R$ 3 mil, com juros de R$ 600;
- recebimento de duplicatas de R$ 2.000, com juros de R$ 400;
- registro do salário de R$ 300, para pagamento posterior;
- elaboração de inventário apurando estoque final de mercadorias de R$ 9 mil.
Ao contabilizar as operações realizadas e elaborar as demonstrações contábeis cabíveis, a empresa vai demonstrar os seguintes valores:
ativo de R$ 34.800,00
ativo realizável de R$ 34.800,00.
passivo exigível de R$ 28.000,00.
capital circulante líquido de R$ 17.800,00.
patrimônio líquido de R$ 16.500,00
A ocorrência de um desfalque de caixa é um evento que afeta o patrimônio da seguinte maneira:
diminui o Ativo e aumenta o Passivo.
diminui o Ativo e diminui o Passivo.
diminui o Ativo e diminui o Patrimônio Líquido.
diminui o Passivo e diminui o Patrimônio Líquido.
aumenta o Passivo e diminui o Patrimônio Líquido.
O saldo em reais do agente de câmbio é negativo.
A utilização de lucros acumulados para o aumento do capital social de uma empresa não aumenta nem diminui o seu patrimônio líquido.



