







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A elevação do valor total dos ativos de uma empresa, sem alteração das obrigações e resultados de exercícios futuros, não leva necessariamente a um aumento de patrimônio líquido.
A organização empresarial Camel Sútil começou o exercício social com um Patrimônio Líquido de R$ 100.000,00, tendo, no período, praticado as seguintes operações:
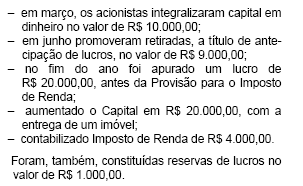
Após considerar o registro de todos os fatos narrados, mas apenas isto, podemos afirmar que o Patrimônio Líquido atual tem o valor de
R$ 137.000,00
R$ 136.000,00
R$ 127.000,00
R$ 116.000,00
R$ 107.000,00
O aumento de capital social pela emissão de novas ações com a integralização em dinheiro deve ser registrado a crédito das disponibilidades e a débito da conta do patrimônio líquido que representa o capital social.
Se a participação societária da Cia. Ita na Cia. Itacolomi for de 20% do capital total, a participação dessa empresa na Cia. Itajubá é:
considerada indireta no valor de 45%.
nula porque a Cia. Itajubá não é ligada à Cia. lta.
considerada direta no valor de 20%.
evidenciada em notas explicativas.
nula por não haver relação direta entre elas.
Se, em 1999, a quantidade de ações emitidas pela empresa fosse de 100.000 ações, o valor do lucro por ação seria:
0,080
0,075
0,070
0,065
0,060
A Empresa São Caetano Ltda., em 31/12/2000, possui contabilizado na conta Lucros Acumulados, o montante de R$ 20.000,00 e, na conta Capital Social, a importância de R$ 150.000,00. Em 5/1/2001 foi decidido um aumento da conta Capital Social, mediante a utilização do total registrado na conta Lucros Acumulados. Assim sendo, assinale a alternativa a seguir que melhor reflete essa operação.
Ocorre somente uma diminuição do patrimônio líquido.
Verifica-se um aumento do passivo, com uma concomitante diminuição do ativo.
Não há aumento nem diminuição do patrimônio líquido.
Ocorre somente um aumento do patrimônio líquido.
Se os sócios de determinada empresa integralizarem parte de seu capital com imóveis — R$ 45.000,00; veículos — R$ 30.000,00; equipamentos — R$ 15.000,00 e com um depósito de R$ 10.000,00 em nome da empresa, após os lançamentos contábeis devidos, o saldo da conta capital a integralizar estará reduzido em R$ 100.000,00.
Em uma empresa de varejo, todos os seguintes itens deveriam ser considerados como operacionais, EXCETO,
vendas a prazo.
custo das mercadorias vendidas.
receita de dividendos.
despesas administrativas.
despesas de vendas.
Haverá passivo a descoberto sempre que a soma dos bens e direitos de curto prazo for menor que a soma das dívidas e obrigações de curto prazo da empresa.
Assinale a alternativa incorreta:
Patrimônio Líquido é alterado pelos fatos contábeis qualitativos.
Os gastos administrativos afetam o Patrimônio.
As Contas de Resultado dividem-se em Receitas e Despesas.
Os regimes básicos de escrituração na Contabilidade são de Competência e Caixa.
As alternativas A e B estão incorretas.
Nas operações de Fusão envolvendo companhias abertas, é(são) regulado(s) pelas disposições da Instrução CVM 319/1999:
o tratamento financeiro dado ao ágio, que deve ser comunicado a CVM até 45 dias antes da data da realização da operação.
o fluxo de dividendos dos acionistas controladores e a remuneração da diretoria quando se tratar de sociedade limitada.
a relação de substituição das ações dos acionistas controladores e o fluxo de dividendos dos minoritários.
o conteúdo do relatório da administração, o aproveitamento econômico e o tratamento contábil do ágio e do deságio.
o relatório de auditoria independente das demonstrações financeiras, que deverá ser enviado a CVM até 30 dias antes da data da realização da operação.
De conformidade com o demonstrativo das contas relacionadas, o Patrimônio Líquido totaliza:
Capital - R$ 2.000,00
Reserva Legal - R$ 300,00
Reserva Estatutária - R$ 400,00
Financiamentos - R$ 4.700,00
Empréstimos Bancários - R$ 600,00
Lucros Acumulados - R$ 2.500,00
Reserva de Correção Monetária do Capital - R$ 3.500,00
A Azienda é uma microempresa do ramo comercial. Suas contas, exceto a conta Lucros (ou Prejuízos) Acumulados, apresentam os seguintes saldos:

Por ocasião do encerramento do exercício, contabilizando-se os resultados sem nenhuma tributação ou distribuição, poderemos confirmar quatro das assertivas abaixo. Assinale a única que não está correta.
A firma Celta & Cia. Ltda. aplicou seu capital inicial da seguinte forma: 40% em máquinas compradas a vista por R$ 3.500,00, uma nota promissória emitida por um de seus sócios no valor de R$ 3.000,00 e o restante em moeda corrente do País.
Em seguida essa empresa:- comprou mercadorias da Casa São Benedito, conforme Nota Fiscal no 2.315. O preço de compra foi de R$ 3.000,00. A Casa São Benedito obteve lucro de 20% nessa transação. A Celta pagou entrada de 20%, assinando duplicata pelo valor restante;
- vendeu mercadorias por R$ 1.900,00, conforme Notas Fiscais de nos 002 a 049, recebendo como entrada apenas 40% do total;
- pagou impostos e taxas no valor de R$400,00;
- registrou salários e respectivos encargos no valor bruto de R$ 900,00, para pagamento no mês seguinte;
- registrou a baixa do estoque no valor de R$ 1.300,00, referente ao custo das vendas.
Ao final da gestão acima transcrita a empresa terá apurado:
Caso haja o exercício do direito de retirada por parte de acionistas, as ações assim adquiridas pela incorporadora não poderão ficar em tesouraria.
A emissão pública de ações por instituição financeira depende apenas de prévio registro da operação no Banco Central do Brasil, a nível externo.
Observe a situação patrimonial a seguir:
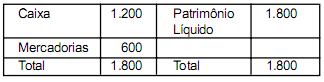
Esta situação indica que houve o seguinte investimento na empresa:
$ 1.800 com capital próprio em dinheiro e mercadorias;
A Sapataria Pollíssola, no fim do exercício, inventariou seu estoque de mercadorias para fins de balanço, tendo apurado a seguinte situação a preço de custo e de mercado:
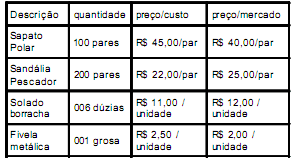
Para obedecer aos critérios de avaliação patrimonial e tendo em vista o Princípio Contábil da Prudência, a Sapataria deve adotar uma das opções abaixo. Assinale-a.
Não deve fazer provisões, pois o preço de mercado está maior que o de custo.
Deve fazer uma provisão de R$ 100,00, que é a diferença entre preço de custo e de mercado.
Deve dar baixa no estoque de sapatos e de fivelas, pela diferença a maior no preço de custo.
Deve fazer uma provisão no valor de R$ 672,00 para ajustar o preço de custo ao de mercado.
Deve fazer uma provisão no valor de R$ 572,00 para ajustar o preço de custo ao de mercado.



