







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O passivo a descoberto configura a existência de patrimônio líquido negativo.
O patrimônio líquido deve apresentar o registro dos bens e direitos da empresa.
O auditor, ao avaliar a continuidade normal da entidade auditada, constatou que a empresa estava com seu Patrimônio Líquido negativo, havia distribuído dividendos, inferior ao que o estatuto da empresa determinava, e, em decorrência de um acidente ocasionado pelo uso de seu produto, teve substancial perda de mercado. Com base nos dados apresentados e de acordo com a NBC-T 11, podemos afirmar que os mesmos correspondem, respectivamente, a indicador:
contábil, financeiro e de operação.
de operação, outra indicação e financeiro.
financeiro, contábil e de operação.
financeiro, outra indicação e de operação.
outra referência, contábil e financeiro.
nominativas e endossáveis;
nominativas, endossáveis ou ao portador;
endossáveis ou ao portador;
nominativas;
nominativas e ao portador.
O Sr. Élcio Antonio de Souza, registrado como autônomo, fechou contrato de crédito popular com a Caixa Econômica Federal, obtendo um empréstimo de R$ 300,00, sem juros. Adquiriu 200 pães e 200 salsichas a R$ 0,30 cada unidade. Comprou panelas e vasilhas por R$ 50,00 e gastou R$ 10,00 fazendo um molho à base de tomates.
O comerciante fez oitenta cachorros-quentes e conseguiu vendê-los, todos, a R$ 1,50 cada um.
Ao fim do dia, em relação a esse empreendimento, levando- se em conta apenas os fatos narrados, pode-se dizer que o Sr. Élcio mantém um patrimônio
bruto de R$ 420,00.
bruto de R$ 362,00.
líquido de R$ 240,00.
líquido de R$ 120,00.
líquido de R$ 62,00.
A empresa reduzirá seu patrimônio líquido quando resgatar as debêntures emitidas.
A premissa crucial da teoria da hierarquização de fontes é a de que as empresas preferem capital próprio externo, como a emissão de novas ações, a usar capital próprio interno, a exemplo dos lucros retidos.
As ações de emissão de companhias que, em função de adesão aos padrões de governança societária (Corporativa), forem classificadas no Nível 2 da Bovespa poderão compor a carteira no segmento de renda variável, em até:
30%
35%
40%
49%
51%
O registro da provisão para contingências reduzirá o patrimônio líquido e aumentará a conta retificadora do ativo correspondente.
A Cia. Gama apresentou o seguinte balancete, em reais, em 31.12.2003:
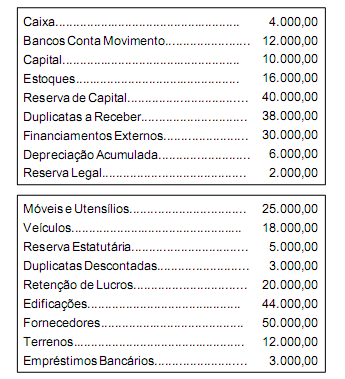
Com base nos dados acima, o Patrimônio Líquido da Cia. Gama, em reais, monta a:
Com base na tabela II, o dividendo mínimo de 25% do lucro líquido ajustado pelas reservas legal e de contingências equivale a R$ 58.125.
Com referências aos Lucros de uma empresa é verdadeiro afirmar que:
a) A ocorrência do mesmo diminui o Patrimônio Líquido.
b) A ocorrência do mesmo aumenta o Patrimônio Líquido.
c) A ocorrência do mesmo não aumenta nem diminui o Patrimônio Líquido.
d) A ocorrência do mesmo aumenta as Obrigações de Terceiros.
e) A ocorrência do mesmo diminui as Obrigações de Terceiros.
São contas do Patrimônio Líquido:
a) Reservas de Lucro; Reserva de Capital; Reserva de Provisão.
b) Reservas de Lucro; Reservas de Capital e Reservas de Depreciação.
c) Reservas de Lucro; Reservas de Capital; Reservas de Exaustão.
d) Reservas de Lucro; Reservas de Capital; Reservas de Reavaliação.
e) Todas as alternativas estão corretas
Sobre sociedade anônima , regidas pela Lei 6.404/76, é correto afirmar que:
É possível a Assembléia Geral impedir o acionista de exercer preferência na subscrição de ações para aumento de capital, na proporção das ações que possuir.
No caso de aumento de capital, não é obrigatório a disponibilização do direito de preferência para que o acionista exerça o direito proporcional sobre as ações idênticas que possuir.
O estatuto não poderá conter autorização para o aumento de capital social sem a reforma do estatuto.
Na companhia com ações sem valor nominal, a capitalização de lucros ou de reservas poderá ser efetivada sem modificação do numero de ações.
O administrador é pessoalmente responsável pelas obrigações que contrair em nome da sociedade e em virtude de ato regular de gestão.
O Patrimônio Líquido:
a) R$ 300,00.
b) R$ 2.440,00.
c) R$ 2.140,00.
d) R$ 2.140,00.
e) R$ 1.500,00
Julgue os itens a seguir, assinalando em seguida a alternativa correta.
I – A Contabilidade é a ciência, segundo uns, técnica e/ou arte, segundo outros, que se destina a estudar e controlar o patrimônio das entidades. II – O Patrimônio de uma empresa é composto por bens menos direitos mais as obrigações. III – O Patrimônio Líquido somam todas as obrigações líquidas de terceiros de uma empresa. IV – O Exercício Social consiste no espaço de tempo em que, ao seu término, as entidades apuram e demonstram seus resultados, podendo coincidir ou não com o ano calendário, conforme dispuser o estatuto ou contrato.a) Apenas a alternativa I é verdadeira.
b) São verdadeiras as alternativas III e IV.
c) São verdadeiras as alternativas I e II.
d) São verdadeiras as alternativas II e III.
e) São verdadeiras as alternativas I e IV.
A Nossa Empresa comprou vários objetos por sete mil reais, mas só pagou metade na hora, deixando o restante para pagar um mês depois, o que fez com desconto de vinte por cento.
Os empregados dessa empresa recebem apenas duzentos e trinta reais de comissões, mas pagam oitenta reais de refeições feitas na própria empresa.
Como essa firma começou a operar com um capital de apenas dois mil reais, podemos dizer que agora ela só possui capital próprio de:
R$ 2.000,00
R$ 2.550,00
R$ 6.300,00
R$ 7.000,00
R$ 7.550,00
Marque a alternativa incorreta.
a) Os bens, direitos e obrigações representam o Patrimônio de uma entidade.
b) Os bens, direitos e obrigações representam todo o Ativo de uma empresa.
c) Os bens e direitos representam o Ativo de uma empresa
d) As obrigações de uma empresa também são denominadas de Passivo Exigível.
e) O Patrimônio Líquido poderá ser constituído por outras contas além do Capital.
O lançador de uma opção de compra tem
o direito de comprar a ação pelo preço de exercício.
o direito de comprar a ação pelo preço de mercado.
a obrigação de pagar o prêmio no vencimento do exercício.
a obrigação de vender a ação pelo preço de mercado.
a obrigação de vender a ação pelo preço de exercício.
É fator condicional para a efetivação das condições aprovadas, de operação de fusão se os peritos nomeados determinarem que o valor dos patrimônios líquidos vertidos para a formação do novo capital social seja:
inferior a 20% do capital preferencial das empresas envolvidas.
pelo menos, igual ao montante do capital a realizar.
no máximo 50% do capital ordinário anterior de cada uma das empresas.
inferior ao total do capital preferencial anterior de cada uma das empresas.
totalmente integralizado e superior a 50% do capital ordinário.



