







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O total do Patrimônio Líquido no Balanço Patrimonial da companhia em 31/12/2007 montou, em R$, a
39.000,00
40.000,00
41.000,00
43.000,00
48.000,00
O saldo do Patrimônio Líquido, em 31/12/2007, é:
Uma empresa obteve um empréstimo no valor de $ 25.000, para capital de giro, com vencimento dentro do próprio mês e pagou no ato $ 1.500 a título de encargos financeiros. Esse fato implica aumento do
Ativo e Patrimônio Líquido, no valor de $ 25.000, diminuição do Passivo no valor de $ 1.500.
Ativo no valor de $ 25.000, redução do Passivo em $ 1.500 e aumento do Patrimônio Líquido em $ 23.500.
Patrimônio Líquido e Ativo em $ 23.500 e aumento do Passivo em $ 25.000.
Passivo em $ 25.000, aumento do Ativo em $ 23.500 e redução do Patrimônio Líquido em $ 1.500.
Patrimônio Líquido e Ativo em $ 23.500 e aumento do Passivo em $ 23.500.
O patrimônio líquido ao final do mês de novembro será de R$ 77.521,00.
O valor do patrimônio líquido, após a incorporação do lucro do período, é de R$ 20.440,00.
Analise os dados extraídos do Balancete de Verificação da Empresa Irmãos Unidos Ltda., em 31.12.2007, em reais.
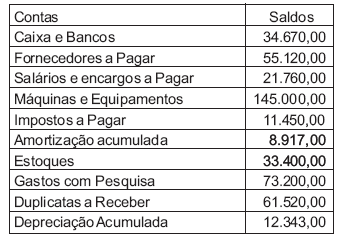
Considerando apenas as informações acima e lembrando que o total de obrigações para com terceiros mais os recursos dos proprietários são iguais ao total de bens e direitos, o valor do Patrimônio Líquido apurado no Balanço Patrimonial extraído em 31.12.2007, em reais, será de
326.530,00
238.200,00
226.330,00
225.306,00
188.330,00
Os saldos das reservas de capital referentes a prêmios recebidos na emissão de debêntures, existentes no início do exercício social de 2008, poderão ser mantidos nessa conta até a sua total utilização, na forma prevista em lei.
Se o Passivo Circulante de uma empresa é de R$ 15.000,00, Resultado de Exercícios Futuros de R$ 7.000,00 e o Passivo total é de R$ 32.000,00, o seu Patrimônio Líquido será de:
R$ 10.000,00
R$ 20.000,00
R$ 32.000,00
R$ 42.000,00
ZERO
Considerando apenas as informações dadas, o valor do Patrimônio Líquido da companhia em 31-12-2006 representava, em R$,
Se no 15º dia, os sócios da empresa da 45ª questão investissem nela, mais R$ 20.000,00, sendo metade em dinheiro e metade em ações de outras empresas, os valores do Caixa e do Patrimônio Líquido seriam, nesse momento, respectivamente de
R$ 42.400,00 e R$ 85.000,00
R$ 59.400,00 e R$ 70.000,00
R$ 42.400,00 e R$ 60.000,00
R$ 42.600,00 e R$ 75.000,00
R$ 59.600,00 e R$ 85.000,00
Uma conta de Patrimônio Líquido deve ser debitada quando, em função do fato contábil que gerou o lançamento,
Assinale abaixo a afirmativa incorreta.
Segundo o método das partidas dobradas, não há débito(s) sem crédito(s) correspondente(s).
Nas contas de Ativo, os aumentos devem ser registrados a débito dessas contas.
Nas contas do Patrimônio Líquido, os aumentos devem ser registrados a débito dessas contas.
O Patrimônio Líquido pode ser positivo, nulo ou negativo.
O Ativo, sempre que existe, tem saldo devedor.
O valor do Patrimônio Líquido dessa empresa é
R$ 1.075.000,00
R$ 700.000,00
R$ 625.000,00
R$ 500.000,00
R$ 475.000,00
O valor patrimonial de uma ação não se altera quando há aumento de capital com incorporação de reservas de lucros mediante emissão de novas ações.
A Cia Beta apresenta no seu Balanço Patrimonial um saldo de Passivo Circulante de R$ 2000, Estoques R$ 4000, Permanente R$ 500, Fornecedores R$ 500 e Disponibilidades R$ 1000. O saldo do Patrimônio líquido é de:
R$ 500;
R$ 1500;
R$ 2000;
R$ 2500.
R$ 3000.
A Reavaliação Contábil é um fato que reflete na equação fundamental do patrimônio da seguinte forma:
aumenta o Ativo Circulante e o Patrimônio Líquido;
aumenta o Ativo Permanente e o Patrimônio Líquido;
aumenta o Ativo Realizável a Longo Prazo e o Patrimônio Líquido;
aumenta o Ativo Circulante e diminui o Passivo Exigível a Longo Prazo;
aumenta o Ativo Permanente e diminui o Ativo Circulante.
Em 31 de dezembro do ano de 2006, a empresa AD&AL possuía um patrimônio com bens no valor de R$ 527.000,00, direitos no valor de R$ 53.000,00, dívidas no valor de R$ 380.000,00 e capital social no valor de R$ 100.000,00. Essas informações, devidamente registradas segundo as normas contábeis, indicam que o patrimônio da empresa apresenta
situação líquida nula.
passivo a descoberto no valor de R$ 100.000,00.
patrimônio líquido no valor de R$ 100.000,00.
patrimônio líquido no valor de R$ 200.000,00.
prejuízos acumulados no valor de R$ 100.000,00.
Dos procedimentos listados a seguir, indique aquele que não corresponde ao processo contábil de elaboração das demonstrações consolidadas.
As compras das próprias ações são contabilizadas pelo valor patrimonial das ações, como dedução do capital social.



