







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As ações emitidas por companhias abertas e por estas adquiridas é regulada pela Comissão de Valores Mobiliários (CVM), e o órgão da empresa que autoriza esse procedimento é o Conselho de Administração. A companhia tem um ano, após a aprovação do programa, para efetuar essas aquisições. Após a compra, ela tem duas opções: cancelá -las ou mantê-las em tesouraria para posterior alienação. Caso decida manter as ações em tesouraria, o seu saldo deve figurar no
ativo não circulante.
ativo circulante.
patrimônio líquido.
passivo não circulante.
Situação Patrimonial Líquida é a equação patrimonial resultante do Ativo menos o Passivo exigível.
Está CORRETO afirmar que o resultado dessa equação representa:
A aplicação dos recursos.
A origem dos recursos.
Os recursos gerados pela empresa.
Os recursos dos proprietários.
A empresa Z pretende implementar um novo projeto que apresenta um custo de R$ 8.000.000,00, sendo o valor unitário de suas ações R$ 5,00. Considerando que a instituição responsável pela colocação das ações, cobrará o valor de R$ 600.000,00, a quantidade de ações que precisam ser emitidas será:
1.630.000 ações.
1.800.000 ações.
1.200.000 ações.
1.720.000 ações.
1.740.000 ações.
Com relação aos conceitos relacionados ao Patrimônio Líquido, marque a alternativa INCORRETA:
O Patrimônio Líquido pode ter subclassificações no balanço patrimonial, como, por exemplo, na sociedade por ações, recursos aportados pelos sócios, reservas resultantes de retenções de lucros e reservas representando ajustes para manutenção do capital.
Patrimônio Líquido = Ativo + Passivo.
Patrimônio Líquido é a fonte de capital dos acionistas que tem direito ao lucro da empresa e comandam sua gestão.
Consoante a Estrutura Conceitual o valor pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos.
O Capital Social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
De acordo com as opções a seguir, qual delas não compõe o patrimônio líquido?
Capital social.
Dividendos a distribuir.
Prejuízos acumulados.
Ações em tesouraria.
Reservas de lucros.
A companhia fechada com patrimônio líquido, na data do balanço, inferior a R$ 2.000.000,00 (dois milhões de reais) não será obrigada à elaboração e publicação
da demonstração dos fluxos de caixa.
da demonstração de resultados do exercício.
do ativo permanente.
do balanço patrimonial.
do valor adicionado.
No primeiro semestre de 2015, em uma Prefeitura de uma região do Brasil, foram extraídas dos demonstrativos contábeis as seguintes informações:
Contas Contábeis | Valor em reais |
Ativo Circulante | 250 |
Receita realizada | 420 |
Passivo Circulante | 190 |
Despesa Empenhada | 320 |
Ativo não Circulante | 180 |
Passivo não Circulante | 130 |
Com base nessas informações, encontre o valor do Patrimônio Líquido e assinale a alternativa que o apresenta:
70
120
210
110
Conforme estabelece a Resolução CFC nº 1.137/08 e suas alterações, a atribuição de valor monetário a itens do ativo e do passivo, decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos, corresponde à conceituação de (a):
avaliação patrimonial.
mensuração.
reavaliação.
redução ao valor recuperável.
valor de aquisição.
Assinale a alternativa que contempla contas do patrimônio líquido:
Caixa, reservas de capital, reservas de lucros e dividendos.
Capital social, reservas de capital, reservas de lucros e dividendos.
Debêntures, reservas de reavaliação, reservas de capital, reservas de lucros e dividendos.
Lucros ou prejuízos acumulados, ações em tesouraria, depreciação e exaustão.
Capital Social é um Patrimônio Líquido.
Certo
Errado
Quatro pessoas decidiram constituir uma sociedade por quotas de responsabilidade limitada e concordaram que a parte de cada um seria de R$ 150.000,00, a título de subscrição do capital social da sociedade. Vinte dias depois, cada sócio entregou à sociedade, em espécie, o valor de R$ 90.000,00. Considerando exclusivamente esta operação, é correto afirmar que o:
capital próprio da sociedade é de R$ 360.000,00.
capital de terceiros da sociedade é de R$ 240.000,00.
ativo total da sociedade é de R$ 600.000,00.
capital a integralizar da sociedade é de R$ 240.000,00.
capital total à disposição da sociedade é de R$ 600.000,00.
Corresponda a 1ª coluna de acordo com a 2ª, considerando os conceitos relacionados às empresas do segundo setor.
(1) Balanço Patrimonial | ( ) Fundos fornecidos pelos acionistas preferenciais e ordinários da empresa. |
(2) Liquidez | ( ) Caixa que os acionistas ordinários pagaram para a empresa usando está emitiu as ações originalmente. |
(3) Patrimônio Líquido | ( ) Facilidade de conversão de um ativo em caixa a um valor justo. |
(4) Ações ordinárias e ágios | ( ) Reporta os ativos, os passivos e o patrimônio líquido de uma empresa em um ponto específico no tempo. |
A sequência CORRETA é
1 - 3 - 2 - 4.
3 - 4 - 1 - 2.
1 - 2 - 3 - 4.
1 - 2 - 4 - 3.
3 - 4 - 2 - 1.
O patrimônio líquido deve apresentar:
I - o capital social
II - as reservas de capital
III - os ajustes de avaliação patrimonial
IV - as reservas de lucros
V - as ações ou quotas em tesouraria
VI – as ações de empresas controladas
VII – os lucros ou prejuízos acumulados
As afirmações II, V e VI são falsas.
As afirmações V, VI e III são falsas.
As afirmações III e V são falsas.
As afirmações III e VI são falsas.
Apenas a afirmação VI é falsa.
Quando o saldo das reservas de lucros suplantar o capital social, cabe à Assembleia deliberar sobre a aplicação do excesso, apenas, para
integralização ou aumento do capital social e na distribuição de dividendos.
aumento do patrimônio líquido, pagamento de dividendos e investimento em pesquisa e inovação.
aquisição de maquinários, distribuição de dividendos e integralização do capital social.
integralização ou aumento do capital social, pagamento de dividendos e investimento em organizações não governamentais.
aumento do capital social da entidade, distribuição de dividendos e investimentos em programas sociais voltados para os colaboradores.
Considerando-se o Balanço abaixo da Cia. Prestadora de Serviços Ágil Ltda.:
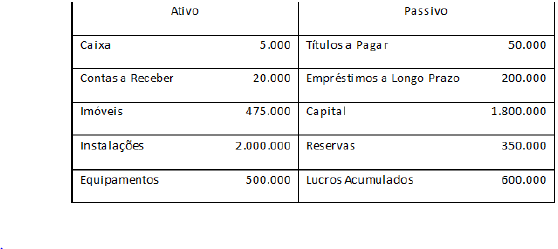
Qual o valor do capital total à disposição da empresa, o seu disponível imediato e o seu exigível, respectivamente?
3.000.000; 5.000 e 250.000
2.750.000; 5.000 e 250.000
2.750.000; 25.000 e 250.000
2.150.000; 600.000 e 50.000
2.150.000; 25.000 e 50.000
Qual o conceito contábil de Capital Total à Disposição da Empresa?
São os recursos originados dos sócios ou acionistas da entidade e de suas operações.
É o investimento inicial feito pelos proprietários de uma empresa.
Corresponde ao Patrimônio Líquido, abrangendo o capital inicial e suas variações.
É a soma de todos os investimentos feitos na empresa pelos sócios.
É o conjunto dos valores disponíveis pela empresa, considerando para tal o somatório do Passivo e do Patrimônio Líquido.
O valor do Resultado do Exercício e o do Patrimônio Líquido do Balaço são respectivamente:
40.000 e 190.000
40.000 e 230.000
20.000 e 190.000
20.000 e 210.000
60.000 e 190.000
A empresa Só Lucros S/A foi registrada na Junta Comercial no início do ano e ao longo do exercício contabilizou as seguintes entradas de recursos:
Os recursos foram aplicados em:
Ao final do exercício, o Patrimônio Líquido da Só Lucros S/A será de:
$ 60.000.
$ 70.000.
$ 72.300.
$ 82.300.
Uma determinada empresa apresenta o seguinte registro patrimonial:
O Patrimônio Líquido revela que essa empresa
está em situação pré-falimentar.
é definida pelos seus bens e direitos.
é definida unicamente pelos seus bens.
apresenta uma situação que se recebesse todos os seus direitos e vendesse todos os seus bens daria para pagar a dívida, mas sobraria um montante irrelevante.



