







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observe abaixo dados contábeis da empresa comercial Cabo Branco LTDA:
Adiantamentos a empregados Banco conta corrente Caixa Clientes Depreciação acumulada Duplicatas descontadas Empréstimos e financiamentos Equipamentos de uso Fornecedores Mercadorias para revenda Provisões fiscais | R$ 10.000,00 R$ 60.000,00 R$ 20.000,00 R$ 80.000,00 R$ 30.000,00 R$ 40.000,00 R$ 100.000,00 R$ 150.000,00 R$ 70.000,00 R$ 50.000,00 R$ 30.000,00 |
Com base nas informações acima, a Situação Líquida da empresa Cabo Branco LTDA é:
Positiva de R$130.000,00.
Superavitária de R$100.000,00.
Deficitária de R$70.000,00.
Positiva de R$160.000,00.
Superavitária de R$90.000,00.
A diferença positiva entre o Ativo Circulante e o Passivo Circulante no Balanço Patrimonial de 31.12.2017 foi, em R$, igual a
645.000,00.
615.000,00.
565.000,00.
525.000,00.
495.000,00.
A empresa Apuração S.A. apresentava, em 31/12/2016, as seguintes contas no seu Patrimônio Líquido: Capital Social Subscrito R$ 1.500.000,00; Capital Social a Integralizar R$ 250.000,00; Ações em Tesouraria R$ 150.000,00; Reserva Legal R$ 235.000,00; Reserva Estatutária R$ 250.000,00 e Reserva para Expansão R$ 25.000,00. No exercício social seguinte, aconteceram os seguintes fatos em ordem cronológica:
− Integralização de R$ 50.000,00 do Capital Social, em dinheiro.
− Obtenção de lucro líquido no valor de R$ 700.000,00.
− O Estatuto Social estabelece a seguinte destinação do lucro:
__− Reserva Estatutária: 20% do lucro líquido.
__− Reserva de Lucros para Expansão: 30% do lucro líquido.
__− Dividendo mínimo obrigatório: 30% do lucro líquido ajustado nos termos da Lei n° 6.404/1976.
− A Reserva Legal é constituída de acordo com a Lei n° 6.404/1976.
− Todo o saldo remanescente é distribuído como dividendos adicionais.
Com base nessas informações, o saldo do Patrimônio Líquido da empresa Apuração S.A., em 31/12/2017, era, em reais,
2.160.500,00.
2.457.500,00.
2.157.500,00.
2.460.500,00.
2.360.000,00.
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, NBC TG, o patrimônio líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos. Com base nesta Norma, considere as afirmativas a seguir:
I. O patrimônio líquido não pode ser subclassificado no balanço patrimonial.
II. A reavaliação ou a atualização de ativos e passivos dão margem a aumentos ou a diminuições do patrimônio líquido.
III. O montante pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos.
IV. Nas sociedades por ações, o montante agregado do patrimônio líquido corresponde ao valor de mercado agregado das ações da entidade.
Somente as afirmativas I, III e IV estão corretas.
Somente as afirmativas II, III e IV estão corretas.
Somente as afirmativas II e III estão corretas.
Somente as afirmativas I e III estão corretas.
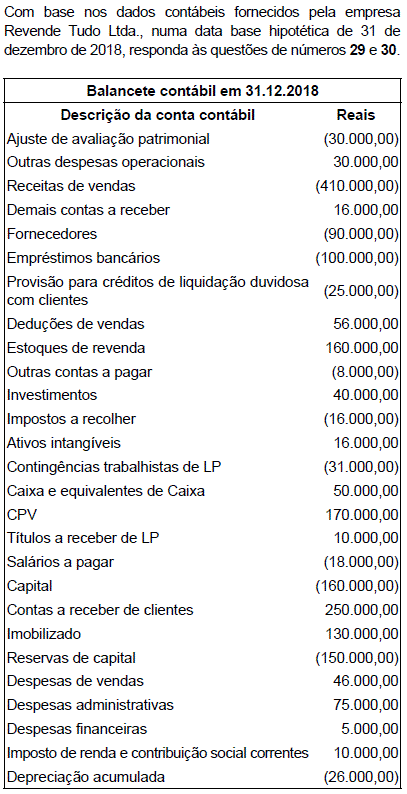
Assinale a alternativa que indica o valor, em Reais, do Patrimônio Líquido, em 31 de dezembro de 2018.
178.000
310.000
328.000
340.000
358.000
Considerando as informações abaixo, CALCULE o valor do Patrimônio líquido ajustado da Seguradora ABC-CFC S/A (valores em reais).
Patrimônio líquido em 31 de dezembro de 2017 | R$1.447.475 |
Participações em Sociedade Financeiras e Não Financeiras classificadas como investimentos de caráter permanente | R$48.570 |
Despesas antecipadas | R$18.850 |
Ativos Intangíveis | R$23.185 |
Superávit de fluxos de prêmios e contribuições não registrados apurado no Teste de Adequação de Passivos (TAP) | R$33.675 |
Prêmios a receber | R$32.810 |
Operações com resseguradoras | R$42.630 |
R$1.390.545
R$1.356.870
R$1.323.195
R$1.315.105
De acordo com o art. 193 da Lei n° 6.404/76, a nova Reserva Legal, em conformidade com o limite da referida lei, e o novo Patrimônio Líquido correspondem, respectivamente, em R$, a:
10.605 e 500.000.
10.605 e 510.605.
100.000 e 500.000.
100.000 e 801.495.
100.000 e 812.100.
O valor total do Patrimônio Líquido, na mesma data, montou, em R$, a:
730.000,00
750.000,00
770.000,00
800.000,00
820.000,00
Em 30/11/2017, a empresa TecnoBite, que atua no setor de revenda de computadores, apresentava a seguinte situação patrimonial:
− Caixa e Equivalentes de Caixa .................................................................... R$ 5.000,00
− Capital Social .............................................................................................. R$ 41.000,00
− Contas a Pagar ........................................................................................... R$ 14.000,00
− Imobilizado .................................................................................................. R$ 75.000,00
− Depreciação Acumulada ............................................................................. R$ 25.000,00
Durante o mês de dezembro de 2017, a TecnoBite realizou as seguintes operações:
− Obtenção de empréstimo, em 01/12/2017, no valor de R$ 50.000,00, para ser pago em 60 dias. A taxa de juros compostos
contratada foi de 2% a.m.
− Aquisição de estoque no valor de R$ 35.000,00, à vista.
− Pagamento de R$ 8.000,00 do total de Contas a Pagar.
− Venda de 60% do estoque no valor total de R$ 75.000,00 à vista, para diversos clientes.
− Aquisição de estoque no valor de R$ 30.000,00, à vista.
− Pagamento de despesas gerais referentes ao mês de dezembro de 2017 no valor total de R$ 6.000,00.
− O imobilizado tem uma vida útil de 60 meses, sem valor residual, sendo utilizado o método das cotas constantes, dos quais já passaram 20 meses.
O valor do patrimônio líquido da empresa TecnoBite era, em 31/12/2017, em reais,
89.000,00.
87.750,00.
86.750,00.
88.000,00.
73.000,00.
Leia as afirmativas a seguir:
I. O Patrimônio Líquido é a parte do balanço que representa as fontes ou proveniências dos valores que se acham espelhados no Ativo.
II. É permitido ao auditor receber do auditado qualquer vantagem que saiba para aplicação ilícita.
III. O planejamento é um processo que precede o início da execução do trabalho do auditor.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Está correta a afirmativa II, apenas.
Está correta a afirmativa III, apenas.
Todas as afirmativas estão corretas.
Os benefícios fiscais de ICMS fruídos por uma empresa, na situação em que o valor da subvenção governamental não é distribuído ou de qualquer forma repassado aos sócios ou acionistas (fazendo-se a retenção), após o trânsito pela demonstração do resultado, devem ser contabilizados na conta contábil de Reserva de Incentivos Fiscais, conforme disciplinado pelo Pronunciamento técnico CPC 07 - Subvenção e Assistências Governamentais emitido pelo Comitê de Pronunciamentos Contábeis.
Desejando realizar uma auditoria na conta contábil de Reserva de Incentivos Fiscais, o Auditor Fiscal deverá se debruçar na seguinte área do Balanço Patrimonial:
Despesas Antecipadas.
Ativo Fiscal Diferido.
Contas a Pagar.
Investimentos em Participações Societárias.
Patrimônio Líquido.
O valor do Patrimônio Líquido em 31/12/17 é de:
R$ 27.300,00.
R$ 20.000,00.
R$ 12.700,00.
R$ 23.300,00.
R$ 19.300,00.
O Valor do Patrimônio Líquido no Balanço Patrimonial de 31.12.2017 correspondeu, em R$, a
1.235.000,00.
1.215.000,00.
1.180.000,00.
1.175.000,00.
1.025.000,00.
Na contabilização de operações envolvendo contas do Patrimônio Líquido das instituições financeiras, assinale a opção CORRETA.
As Reservas de Lucros a Realizar podem ser utilizadas para compensar prejuízos, quando estes ultrapassarem os lucros acumulados.
Os recursos referentes ao resgate de ações ou quotas podem ser pagos aos beneficiários ad referendum da assembleia de acionistas ou reunião de quotistas, que irá deliberar a redução do capital social.
Os lucros ou dividendos distribuídos antecipadamente registram-se a débito de Devedores Diversos – Ativo Circulante, devendo ser compensados com os valores efetivamente devidos no período por ocasião dos balanços.
O lucro apurado na venda das ações em tesouraria contabiliza-se em Rendas de Participações Societárias. Ocorrendo prejuízo, este se registra nessa mesma conta, até o limite do saldo originário de lucros em eventuais vendas de lotes anteriores.
Em um determinado exercício social, o total do Ativo da Cia. Delta representou 4/3 do total de seu Passivo. O capital total à disposição da referida sociedade no mesmo exercício montou a R$ 1.800.000,00. Pode-se concluir que o Patrimônio Líquido da Cia. Delta, nesse exercício, equivaleu, em R$, a
400.000,00.
425.000,00.
450.000,00.
475.000,00.
525.000,00.
Determinada empresa, após constituição com Capitai de R$ 580.000,00, aplicado em suas contas de Ativo Circulante e Não Circulante efetua seu primeiro serviço (Receita) por R$ 40.000,00 e paga sua primeira Despesa no valor de R$ 15.000,00, conforme o Balanço Patrimonial a seguir:
BALANÇO PATRIMONIAL (em R$ mil) (Antes da primeira Receita)
ATIVO | PASSIVO | ||
Circulante | Patrimônio Liquido | ||
Caixa | 100 | Capital Social | 580 |
Estoques | 80 | ||
Não Circulante | |||
Investimentos | 200 | ||
Imobiilizado | 200 | ||
TOTAL | 580 | TOTAL | 580 |
Apure o resultado após os recebimentos e pagamentos supracitados e assinale a opção que apresenta o valor total do Patrimônio Líquido da empresa.
R$40.000,00
R$250.000,00
R$580.000,00
R$605.000,00
R$620.000,00
Assinale a alternativa que não apresenta um critério de avaliação para os elementos do ativo, segundo a Lei Nº 6.404/76.
As aplicações em instrumentos financeiros, inclusive derivativos, e em direitos e títulos de créditos, classificados no ativo circulante ou no realizável a longo prazo, devem ser avaliados pelo seu valor justo, quando se tratar de aplicações destinadas à negociação ou disponíveis para venda.
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, devem ser avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
Os investimentos em participação no capital social de outras sociedades, exceto no caso de investimentos em controladas, devem ser avaliados pelo custo de aquisição, deduzido de provisão para perdas prováveis na realização do seu valor, quando essa perda estiver comprovada como permanente.
Os direitos classificados no imobilizado devem ser avaliados pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão; e os elementos do ativo decorrentes de operações de longo prazo devem ser ajustados a valor presente.
Os capitais próprios são classificados no Balanço Patrimonial, no grupo do:
Ativo Circulante.
Patrimônio Líquido.
Passivo Circulante.
Passivo Exigível a Longo Prazo.
Ativo Permanente.
A Cia. Só Futebol apresentava, em 31/12/2017, após a apuração dos impostos sobre lucro, os seguintes saldos, em reais, em suas contas:
Contas | Saldo |
Caixa e Equivalentes de Caixa | 90.000 |
Contas a Pagar | 45.000 |
Duplicatas a Receber de Clientes | 170.000 |
Empréstimos a pagar | 110.000 |
Estoques | 45.000 |
Seguros Pagos Antecipadamente | 12.000 |
Receita Bruta de Vendas | 750.000 |
Capital Social | 300.000 |
Custo das Mercadorias Vendidas | 340.000 |
Impostos sobre Vendas | 70.000 |
Despesas com Salários | 30.000 |
Reserva Legal | 40.000 |
Máquinas e Equipamentos | 230.000 |
Adiantamentos de Clientes | 50.000 |
Investimentos em Controladas | 80.000 |
Depreciação Acumulada | 30.000 |
Salários a Pagar | 20.000 |
Imposto de Renda a pagar | 25.000 |
Lucro na venda de imóvel | 130.000 |
Despesas de Depreciação | 15.000 |
Reservas de Incentivos Fiscais | 10.000 |
Despesas com Estimativas de Perdas com Créditos de Liquidação Duvidosa | 8.000 |
Resultado de Equivalência Patrimonial (negativo) | 20.000 |
Estimativa de Perdas com Créditos de Liquidação Duvidosa | 8.000 |
Ações em Tesouraria | 25.000 |
Devoluções de Vendas | 40.000 |
Abatimentos sobre vendas | 5.000 |
Despesa com Imposto de Renda e CSLL | 25.000 |
Despesas Financeiras | 10.000 |
Marcas e Patentes | 250.000 |
Despesas com Comissões sobre Vendas | 15.000 |
Ajustes de Avaliação Patrimonial (saldo devedor) | 38.000 |
O total do Patrimônio Líquido da Cia. Só Futebol, em 31/12/2017, era, em reais,
677.000,00
614.000,00
627.000,00
639.000,00
589.000,00
A tabela abaixo apresenta algumas informações que foram obtidas das demonstrações contábeis da Cia. Renovada e da Cia. Atrasada publicadas em 31/12/2016.
Variável | Cia. Renovada | Cia. Atrasada |
Índice de Liquidez Corrente | 2,0 | 1,5 |
Ativo Não Circulante | R$ 900.000,00 | R$ 900.000,00 |
Passivo Não Circulante | R$ 900.000,00 | R$ 300.000,00 |
Total do Balanço | R$ 2.400.000,00 | R$ 2.400.000,00 |
Retorno sobre o Patrimônio Líquido | 20% | 15% |
Com base nessas informações, a Cia.
Renovada apresentou menor lucro líquido no período.
Atrasada apresenta menor passivo circulante.
Renovada apresenta maior ativo circulante.
Atrasada apresenta menor patrimônio líquido.
Renovada possui um montante menor de recursos de terceiros.



