







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Assinale a alternativa que completa corretamente a lacuna.
O Princípio da ________________ pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.
Competência.
Prudência.
Continuidade.
Entidade.
Uma determinada entidade registrou em seu Ativo um equipamento adquirido por meio de um arrendamento mercantil financeiro em um determinado exercício. De acordo com os fundamentos conceituais de contabilidade, esse procedimento tem base no(a):
primazia da essência sobre a forma;
princípio da competência;
princípio da oportunidade;
vida útil econômica;
valor justo.
Assinale a alternativa INCORRETA.
De acordo com o Conselho Federal de Contabilidade, são Princípios de Contabilidade: o da ENTIDADE, o da CONTINUIDADE, o da OPORTUNIDADE, o do REGISTRO PELO VALOR ORIGINAL, o da ATUALIZAÇÃO MONETÁRIA, o da COMPETÊNCIA e o da PRUDÊNCIA.
O Princípio da ENTIDADE reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
O Princípio da CONTINUIDADE pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
O Princípio da OPORTUNIDADE refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
O Princípio do REGISTRO PELO VALOR ORIGINAL determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
Os princípios que norteiam a contabilidade estão previstos na Resolução do Conselho Federal de Contabilidade Nº 750/93. Essa Resolução já passou por algumas mudanças, contudo, as mais importantes foram sem dúvidas promovidas pela Resolução do CFC Nº 1.282/10. O principal objetivo da adoção destes princípios é criar meios, para que as informações contábeis sejam divulgadas de forma confiável, útil e uniforme para os usuários internos e externos. De acordo com as Resoluções citadas, sobre os Princípios da Contabilidade é incorreto afirmar que:
A observância dos Princípios de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade.
Diante de situações que apresentarem opções igualmente válidas, o Princípio da Prudência impõe a escolha da hipótese de que resulte menor patrimônio líquido.
Na aplicação dos Princípios de Contabilidade há situações concretas, os aspectos formais devem prevalecer sobre a essência das transações.
O Patrimônio pertence à Entidade, mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios autônomos não resulta em nova ENTIDADE, mas numa unidade de natureza econômico-contábil.
O Princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações corretas.
Com relação aos princípios contábeis, é correto afirmar que o principio:
da Oportunidade reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes.
da Entidade se refere, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram.
da Prudência assegura que os componentes do patrimônio devem ser registrados pelos valores originais das transações com o mundo exterior, expressos a valor presente, na moeda do País.
da Competência assegura que as receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento.
do Registro pelo Valor Original determina a adoção do menor valor para os componentes do ativo e do maior para os do passive, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
Uma escola adquire um computador para o laboratório de informática. O contador, tão logo recebe a nota fiscal da compra, realiza a escrituração desse fato administrativo. O princípio contábil adotado pelo contador foi o do(a)
Prudência.
Competência
Oportunidade.
Atualização monetária.
Registro pelo Valor Original.
Tratando dos princípios de contabilidade, faça a devida relação da coluna A com a coluna B e assinale a alternativa correta:
Coluna A
1- Entidade.
2- Continuidade.
3- Oportunidade.
4- Registro pelo valor original.
5- Competência. 6- Prudência.
Coluna B
A) Pressupõe que a entidade continuará em operação no futuro e. portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
B) Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações integras e tempestivas.
C) Determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
D) Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
E) Determina que os componentes do patrimônio devam ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional
F) Reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Por conseqüência, nesta acepção, o Patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição.
Na Resolução CFC nº 750/93, o enunciado "Refere ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas" está relacionado ao Princípio:
da Atualização Monetária.
da Competência.
da Oportunidade.
do Registro pelo Valor Original.
Os dispositivos da Resolução CFC nº 750/1993, que dispunha sobre os Princípios Fundamentais de Contabilidade, foram atualizados e consolidados por força da Resolução CFC nº 1.282. Tais procedimentos foram adotados com vistas a promover uma harmonização. O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. Para a efetivação desse princípio, algumas bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas. Além disso, podem ocorrer variações do custo histórico, pois, uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes de diversos fatores. Quando os ativos são mantidos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada, verifica-se a variação do custo histórico decorrente do seguinte fator:
valor presente.
custo corrente.
valor justo.
atualização monetária.
valor realizável.
O princípio da oportunidade deve ser observado, sempre que haja variação patrimonial, cujas origens principais são:
I. As transações realizadas com outras entidades formalizadas mediante acordo de vontades, independentemente da forma ou da documentação de suporte, como compra e venda de bens e serviços.
II. Os eventos de origem externa, de ocorrência alheia à vontade da administração, mas com efeitos sobre o Patrimônio, como modificações nas taxas de câmbio, quebras de clientes, efeitos de catástrofes naturais e etc.
III. Os movimentos internos que modificam predominantemente a estrutura qualitativa do Patrimônio, como a transformação de materiais em produtos semifabricados ou destes em produtos prontos, mas também a estrutura quantitativo-qualitativa, como no sucateamento de bens inservíveis.
Estão corretas as afirmativas:
I, II e III.
I e II, apenas.
II, apenas.
III, apenas.
A empresa XYZ vendeu um equipamento por R$ 30.000,00, arrendando este mesmo equipamento, pelo montante de R$ 1.800,00 mensalmente, por um período de 30 meses. Considerando que na primeira operação foram emitidas as notas fiscais de venda e realizada a baixa no ativo imobilizado e que, na segunda operação, foi celebrado um contrato de locação e o respectivo reconhecimento da despesa no resultado, qual ou quais princípios devem ser observados nesta operação, tendo como base os pronunciamentos contábeis e respectivas normas internacionais?
Registro pelo valor original.
Princípio da essência sobre a forma.
Competência.
Realização da receita.
Registro pelo valor original e realização da receita.
Segundo Neves (2012), de acordo com o estabelecido pelo Princípio da Competência, analise os dados abaixo e marque a opção que apresenta o valor do resultado do exercício.
Despesas pagas e não incorridas _____________________ R$ 2. 650, 00
Despesas pagas e incorridas _________________________ R$ 3. 900, 00
Despesas não pagas e incorridas _____________________ R$ 1. 850, 00
Receitas recebidas e não realizadas ___________________ R$ 1. 500, 00
Receitas não recebidas e realizadas ___________________ R$ 2. 900, 00
Receitas recebidas e realizadas _______________________ R$ 3. 350, 00
R$ 450,00
R$ 500,00
R$ 550,00
R$ 600,00
R$ 650,00
Associe corretamente os princípios contábeis apresentados na COLUNA I com seu significado na COLUNA II.
COLUNA I
1. Princípio da entidade.
2. Princípio da continuidade.
3. Princípio da competência.
4. Princípio da prudência.
5. Princípio do registro pelo valor original.
COLUNA II
( ) Influencia o valor econômico dos ativos e, em muitos casos, o valor e o vencimento dos passivos.
( ) As receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem.
( ) Determina a noção de menor valor para os componentes do ativo e de maior valor para os do passivo.
( ) Reconhece o patrimônio como objeto da contabilidade.
( ) Os componentes do patrimônio devem ser registrados pelo valor original das transações, com o mundo exterior, expresso a valor presente da moeda do país.
Assinale a alternativa que apresenta a sequência CORRETA.
2 3 4 1 5.
4 1 5 3 2.
5 2 1 4 3.
3 4 5 2 1.
Considerando a Resolução CFC no 750/93, relacione o nome dos Princípios de Contabilidade, apresentados na coluna da esquerda, com as respectivas definições apresentadas na coluna da direita e, em seguida, assinale a opção CORRETA.
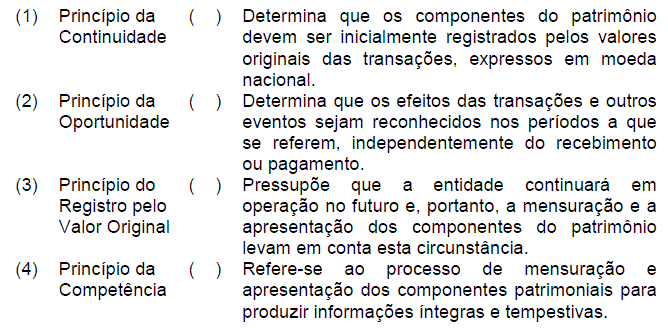
A sequência CORRETA é
1, 2, 3, 4.
1, 3, 2, 4.
3, 4, 1, 2.
4, 3, 2, 1.



