







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O setor de contabilidade de uma empresa comercial ao registrar os fatos administrativos a subsidiar a elaboração das demonstrações contábeis e a variação patrimonial, não observa a necessidade de o mesmo ser ágil e devidamente comprovada sua extensão, colocando em xeque a comprovação de sua fidedignidade. Considerando o caso apresentado, está evidente que foi quebrado o princípio contábil do(a)
oportunidade.
continuidade.
registro pelo valor original.
prudência.
competência.
No tocante aos princípios e às práticas referentes à Contabilidade, NÃO é correto afirmar que
no âmbito da entidade pública, a continuidade está vinculada ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar sua finalidade.
o Princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
a falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.
a atualização monetária representa nova avaliação, mediante a aplicação de indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
nos registros dos atos e fatos contábeis relativos ao setor público será considerado o valor original dos componentes patrimoniais.
A contabilização da receita, assim como da despesa, sob o enfoque patrimonial (variação patrimonial), na contabilidade aplicada ao setor público, também deve seguir a mesma regulamentação do CFC (Resolução nº 750/93 e suas atualizações), que consagra os Princípios de Contabilidade. Sobre esse assunto, afirma-se:
I | O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser registrados pelos valores originais das transações em moeda nacional. Sob a perspectiva do setor público, nos registros dos atos e fatos contábeis, será considerado o valor original dos componentes patrimoniais, ou seja, utilizando-se do custo histórico. |
II | O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial. A autonomia patrimonial, para o Ente Público, tem origem na destinação social do patrimônio e a responsabilização pela obrigatoriedade da prestação de contas pelos agentes públicos |
III | O Princípio da Continuidade pressupõe que a Entidade continuará em operações no futuro. Sob a perspectiva do setor público, a continuidade está vinculada ao estrito cumprimento da destinação social do seu patrimônio. |
IV | O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento. Esse princípio não se aplica ao Setor Público. |
Das afirmativas apresentadas,
III e IV estão corretas.
I e IV estão corretas.
II e III estão corretas.
I e II estão corretas.
A redução ao valor recuperável (impaimente test ) é umexemplo de aplicação do Princípio Contábil da:
Continuidade
Prudência.
Oportunidade.
Correção Monetária.
Entidade.
O Princípio Contabil da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto,
a Entidade se manterá até que fortes evidências ocorram em contrário.
a Entidade é um organismo vivo e continuará operando até que fortes evidências ocorram.
se os resultados se mantiverem positivos, o patrimônio alcançará o crescimento desejado.
se os resultados se mantiverem negativos, a Entidade não permanecerá.
a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
Segundo o princípio da atualização monetária, não é necessária a realização de nova avaliação, mas somente de um ajustamento dos valores originais para determinada data, aplicando-se indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser avaliados:
exclusivamente pelo custo original das transações ou pelo valor justo.
pelos valores de entrada para os ativos e pelos valores de saída para os passivos.
pelos valores obtidos em transações com terceiros estranhos à entidade.
pelos valores originais das transações ou os ativos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos e os passivos pelos valores em caixa ou equivalentes de caixa que seriam necessários para liquidar a obrigação
inicialmente pelos valores originais das transações, sendo utilizadas em graus distintos e combinadas as bases de mensuração do custo histórico e de suas variações.
No tocante aos princípios e às práticas referentes à Contabilidade, NÃO é correto afirmar que
o Princípio da Oportunidade é base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público.
a integridade e a fidedignidade dizem respeito à necessidade de as variações serem reconhecidas na sua totalidade, independentemente do cumprimento das formalidades legais para sua ocorrência, visando ao completo atendimento da essência sobre a forma.
o Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional ou estrangeira, quando da aquisição de bens importados.
de acordo com o disposto na Resolução CFC nº 1.111, o custo histórico considera que os ativos são registrados pelos valores pagos ou a serem pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos que são entregues para adquiri-los na data da aquisição. Os passivos são registrados pelos valores dos recursos que foram recebidos em troca da obrigação ou, em algumas circunstâncias, pelos valores em caixa ou equivalentes de caixa, os quais serão necessários para liquidar o passivo no curso normal das operações.
o Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
O princípio do registro pelo valor original determina que os efeitos da alteração do poder aquisitivo da moeda nacional não sejam reconhecidos nos registros contábeis.
Dadas as situações abaixo,
I. A moeda, embora aceita universalmente como medida de valor, não representa unidade constante em termos do poder aquisitivo.
II. Para que a avaliação do patrimônio possa manter os valores das transações originais, é necessário atualizar sua expressão formal em moeda nacional, a fim de que permaneçam substantivamente corretos os valores dos componentes patrimoniais e, por consequência, o do Patrimônio Líquido.
III. A atualização monetária não representa nova avaliação, mas tão somente o ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
verifica-se que elas são resultantes da adoção do princípio contábil
da atualização monetária.
do registro pelo valor original.
da prudência.
da oportunidade.
da continuidade.
No que diz respeitos aos Princípios de Contabilidade tratados na Resolução nº 750/93 e suas atualizações, enumere a segunda coluna de acordo com a primeira.
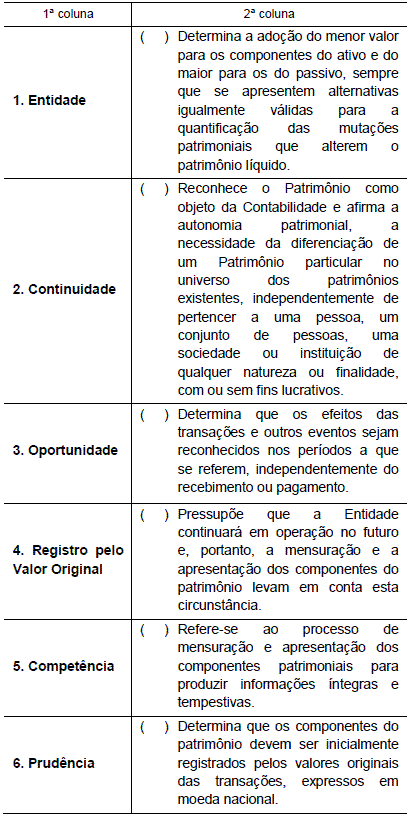
A sequência correta, de cima para baixo, está na opção
6 – 1 – 3 – 2 – 5 – 4
5 – 4 – 2 – 6 – 3 – 1
4 – 5 – 6 – 2 – 3 – 1
6 – 1 – 5 – 2 – 3 – 4
3 – 1 – 4 – 2 – 5 – 6
O princípio do conservadorismo obriga que as estimativas de valores que afetam o patrimônio reflitam os menores montantes possíveis para os ativos e os maiores para os passivos.
Qual dos Princípios de Contabilidade foi revogado pela Resolução CFC nº 1.282/10?
Princípio da Oportunidade.
Princípio do Registro pelo Valor Original.
Princípio da Atualização Monetária.
Princípio da Prudência.
Conforme enunciado pelo Princípio da Competência, considera-se realizada a variação patrimonial aumentativa, exceto:
pela diminuição ou extinção do valor econômico de um ativo.
pela geração natural de novos ativos independentemente da intervenção de terceiros.
no recebimento efetivo de doações e subvenções.
nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.
quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
De acordo com o princípio da competência, todas as variações patrimoniais devem ser registradas de imediato e com a extensão correta, independentemente das causas que as originaram.
De acordo com o princípio da oportunidade, os componentes patrimoniais devem ser mensurados e apresentados, de forma a produzir informações íntegras e tempestivas, bem como a oportunidade e a confiabilidade das informações devem ser ponderadas.
Alguns valores são irrelevantes e, por isso, não merecem da contabilidade maiores esforços em seu detalhamento. Isso segue o Princípio Contábil da:
Uniformidade.
Denominador Comum Monetário.
Materialidade.
Entidade Contábil.
Continuidade.
O princípio contábil no qual os ativos e as receitas não devem ser superestimados, e os passivos e as despesas não devem ser subestimados, com o objetivo de atribuir maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais, é denominado Princípio da
Continuidade
Competência
Integridade
Oportunidade
Prudência
O Princípio de Contabilidade que estabelece as bases de mensuração de ativos e passivos é o:
Princípio da Entidade.
Princípio do Registro pelo Valor Original.
Princípio da Competência.
Princípio da Prudência.
Princípio da Continuidade.



