







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Princípio Fundamental de Contabilidade que estabelece quando um determinado componente deixa de integrar o patrimônio líquido para transformar-se em elemento modificador do patrimônio líquido. Da confrontação entre o valor final dos aumentos do patrimônio líquido e suas diminuições, emerge o conceito de “resultado do período.
Da entidade
Da continuidade
Da oportunidade
Da competência
Da prudência
Assinale a opção que completa corretamente, e na sequência, as lacunas que surgem no texto abaixo.
Observado o Princípio do Registro pelo Valor Original, o Princípio da ____________ se aplicará às mutações posteriores, no caso, complementando o Princípio da ___________.
Atualização Monetária - Competência
Oportunidade - Atualização Monetária
Atualização Monetária - Oportunidade
Prudência - Competência
Oportunidade - Entidade em Marcha
Em obediência ao Princípio da Competência e em face das alterações processadas na Lei das Sociedades Anônimas, a contrapartida da diminuição do valor de um ativo imobilizado, em razão de uma reavaliação, enquanto não apropriada ao resultado do período, será escriturada a
débito de Conta do Patrimônio Líquido: Ajuste de Avaliação Patrimonial.
débito de Conta do Patrimônio Líquido: Reserva de Reavaliação.
crédito de Conta Retificadora do Ativo Não Circulante: Ajuste de Reavaliação.
crédito de Conta do Patrimônio Líquido: Ajuste de Avaliação Patrimonial.
débito de Conta do Ativo Não Circulante: Ajuste de Avaliação Patrimonial.
Os princípios fundamentais de contabilidade representam o núcleo central da própria Contabilidade. Constituem suas vigas mestras, revestindo-se dos atributos de universalidade e veracidade, conservando validade em qualquer circunstância. Com relação à sua aplicação, de acordo com as normas do Conselho Federal de Contabilidade, assinale a alternativa correta.
Quando há perspectiva de cessação das atividades da entidade, valores diferidos convertem-se em despesa, como uma decorrência do princípio da descontinuidade.
O reconhecimento das depreciações está em consonância com a integridade das variações patrimoniais, um dos aspectos compreendidos pelo princípio da oportunidade.
Os ajustes efetuados ao final do exercício atendem ao critério da tempestividade do registro, aspecto abrangido pelo princípio da oportunidade.
Em coerência com o princípio do registro pelo valor original, os ativos não monetários cujo preço de reposição for superior ao de aquisição devem ser ajustados.
As doações recebidas em bens tangíveis deverão ser registradas pelo custo efetivamente incorrido na sua aquisição, em harmonia com o princípio do custo como base de valor.
Correlacione os princípios orçamentários da primeira coluna com as características apresentadas na segunda coluna e assinale a alternativa que apresenta a correlação correta obtida de cima para baixo.
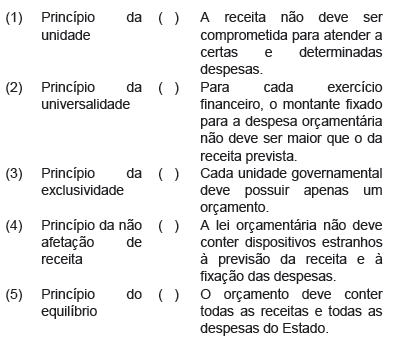
3 – 4 – 2 – 5 – 1
4 – 5 – 1 – 3 – 2
3 – 4 – 1 – 5 – 2
4 – 5 – 3 – 2 – 1
4 – 3 – 5 – 2 – 1
A respeito das disposições estatutárias, que impõem ônus a acionistas que votarem favoravelmente à supressão de cláusula de proteção à dispersão acionária, o entendimento adotado pela Comissão de Valores Mobiliários – CVM é de que:
as companhias que fizerem constar em seu estatuto tais disposições deverão solicitar à CVM a prévia autorização para o seu registro.
a aplicação de tais disposições no caso concreto depende de prévia autorização da assembléia de acionistas.
a aplicação concreta dessas disposições acessórias não se compatibiliza com diversos princípios e normas da legislação societária em vigor.
os acionistas contrários a estas disposições podem recorrer à CVM para as providências cabíveis ao caso.
a introdução de tais disposições no estatuto atende às disposições da legislação societária vigente, desde que aprovadas um ano antes do início da sua vigência.
De acordo com o CPC 08 - Custos de Transação e Prêmios na Emissão de Títulos e Valores Mobiliários, os custos de transação na emissão de debêntures devem ser apropriados ao resultado em função da fluência do prazo, o que ilustra a aplicação do princípio
da competência.
do registro pelo valor original.
da entidade.
da oportunidade.
da prudência.
As assertivas abaixo abordam aspectos dos Princípios Fundamentais de Contabilidade. Associe V (verdadeiro) ou F (falso) a cada uma delas e marque a opção correspondente.
i. Ao Princípio da Continuidade está ligada a delimitação quantitativa e qualitativa do patrimônio, face às condições em que venham a se desenvolver as operações de uma entidade.
ii. Em observância ao Princípio do Registro pelo Valor Original, a escrituração das variações patrimoniais deve ser feita mesmo na hipótese de somente existir razoável certeza da sua ocorrência, desde que tecnicamente estimável.
iii. Se o Princípio da Entidade afirma que o Patrimônio é autônomo, então, como consequência, a soma contábil de diferentes patrimônios resultará em uma nova entidade, também autônoma.
iv. Em razão do estabelecido no Princípio da Atualização Monetária, os bens, direitos e obrigações integrados ao patrimônio podem ter seus valores intrínsecos alterados.
v. Segundo o Princípio da Competência, uma receita é considerada incorrida se há geração natural de novos ativos, embora independente da intervenção de terceiros.
V-V-F-V-V
V-F-F-V-V
V-F-F-F-V
V-V-V-F-F
F-V-V-F-V
Assinale a alternativa correta sobre os princípios fundamentais de contabilidade:
Constituem, em determinadas situações, as vigas-mestras de uma ciência.
Apresentam, com algumas exceções, atributos de universalidade e veracidade.
Não são necessariamente validados em qualquer circunstância.
Não valem para todos os patrimônios, pois na contabilidade pública, por exemplo, o conceito de ENTIDADE não se aplica.
Representam o núcleo central da própria Contabilidade, na sua condição de ciência social, sendo a ela inerentes.
O Princípio Fundamental de Contabilidade da Competência dispõe que:
As receitas e despesas podem ser incluídas na apuração do resultado do período em que ocorrerem, independentemente de recebimento ou pagamento.
As receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, quando de seu recebimento ou pagamento.
As receitas e despesas devem ser incluídas na apuração do resultado do período anterior, independentemente de recebimento ou pagamento.
As receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, independentemente de recebimento ou pagamento.
Uma empresa adquiriu material de limpeza suficiente para 8 meses de consumo. O valor da compra foi registrado, integralmente, em conta de despesa, no mês de aquisição. Diante desse procedimento pode-se afirmar que NÃO foi observado o Princípio Fundamental de Contabilidade da:
Continuidade.
Prudência.
Oportunidade.
Competência.
Alvo de constantes críticas, o custo histórico como base de valor sofreu alterações com a aprovação da Lei n.o 11.638/2007.
Uma empresa adquiriu, a prazo, mercadorias no exterior cujo valor, de R$ 45.000,00, corresponde à fatura comercial de US$ 25.000,00 emitida pelo fornecedor estrangeiro. Na data do balanço, o dólar estava cotado a R$ 2,00. Nessa situação, respeitando o princípio da competência, a empresa deverá fazer um lançamento contábil no valor de R$ 5.000,00, debitando a conta variação cambial (despesas financeiras) e creditando a conta patrimonial fornecedores estrangeiros.
Sobre os Princípios Fundamentais da Contabilidade podemos afirmar:
são de observância facultativa no exercício da profissão contábil;
são de obediência obrigatória somente para a iniciativa privada;
as empresas sem fins lucrativos estão dispensadas de cumpri-los;
representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade;
determinam a forma como devem ser feitos todos os trabalhos de auditoria.
Determinado hospital mantém assinatura de revistas especializadas estrangeiras, de interesse do quadro médico. A última assinatura contratada para pagamento à vista refere-se a uma publicação inglesa com quatro edições anuais, ao preço de 500,00. Nessa situação, será correto o setor contábil fazer um lançamento, no momento da assinatura, debitando despesas com assinaturas de revistas e creditando caixa, pelo valor em reais correspondente ao valor da assinatura em euros.
O valor econômico dos ativos e, em muitos casos, o valor ou vencimento dos passivos, especialmente quando a extinção da Entidade tem prazo determinado, previsto ou previsível, sofre influência e deve ser considerado quando da avaliação das variações patrimoniais. Neste caso, o Princípio Fundamental da Contabilidade que está sendo respeitado é o da
Entidade.
Prudência.
Oportunidade.
Continuidade.
Competência.
As obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão evidenciados pelo valor histórico, obedecendo ao princípio contábil do custo como base de valor.
As características da informação Contábil são:
Materialidade, Relevância, Integridade e Essência sobre a forma.
Confiabilidade, Integridade, Continuidade e Competência.
Prudência, Neutralidade, Essência sobre a forma e Relevância.
Confiabilidade, Tempestividade, Compreensibilidade e Comparabilidade.
Oportunidade, Entidade, Prudência e Competência.
O Princípio da Oportunidade refere-se a duas características para o registro do patrimônio e das suas mutações. São elas:
tempestividade e integridade.
confiabilidade e objetividade.
competência e prudência.
relevância e confiabilidade.
materialidade e consistência.



